مراجعة المحتوى: 26 أكتوبر 2026.
صور أرباح التداول قد تعرض رقمًا صحيحًا من عملية مختارة، لكنها لا تثبت بمفردها أداء الحساب كاملًا أو مستوى المخاطرة أو إمكانية تكرار النتيجة. وحتى إثبات أصالة الصورة لا يحسم هذه الأسئلة. قبل استخدام لقطة لتقييم خدمة أو متداول أو ادعاء عائد، افحص الفترة والشمول والتكاليف وحالة الربح ورأس المال والمخاطر. الهدف هو معرفة ما تقيسه الأرقام وما بقي خارج الإطار، دون اتهام أحد بالتزوير لمجرد نقص المعلومات.
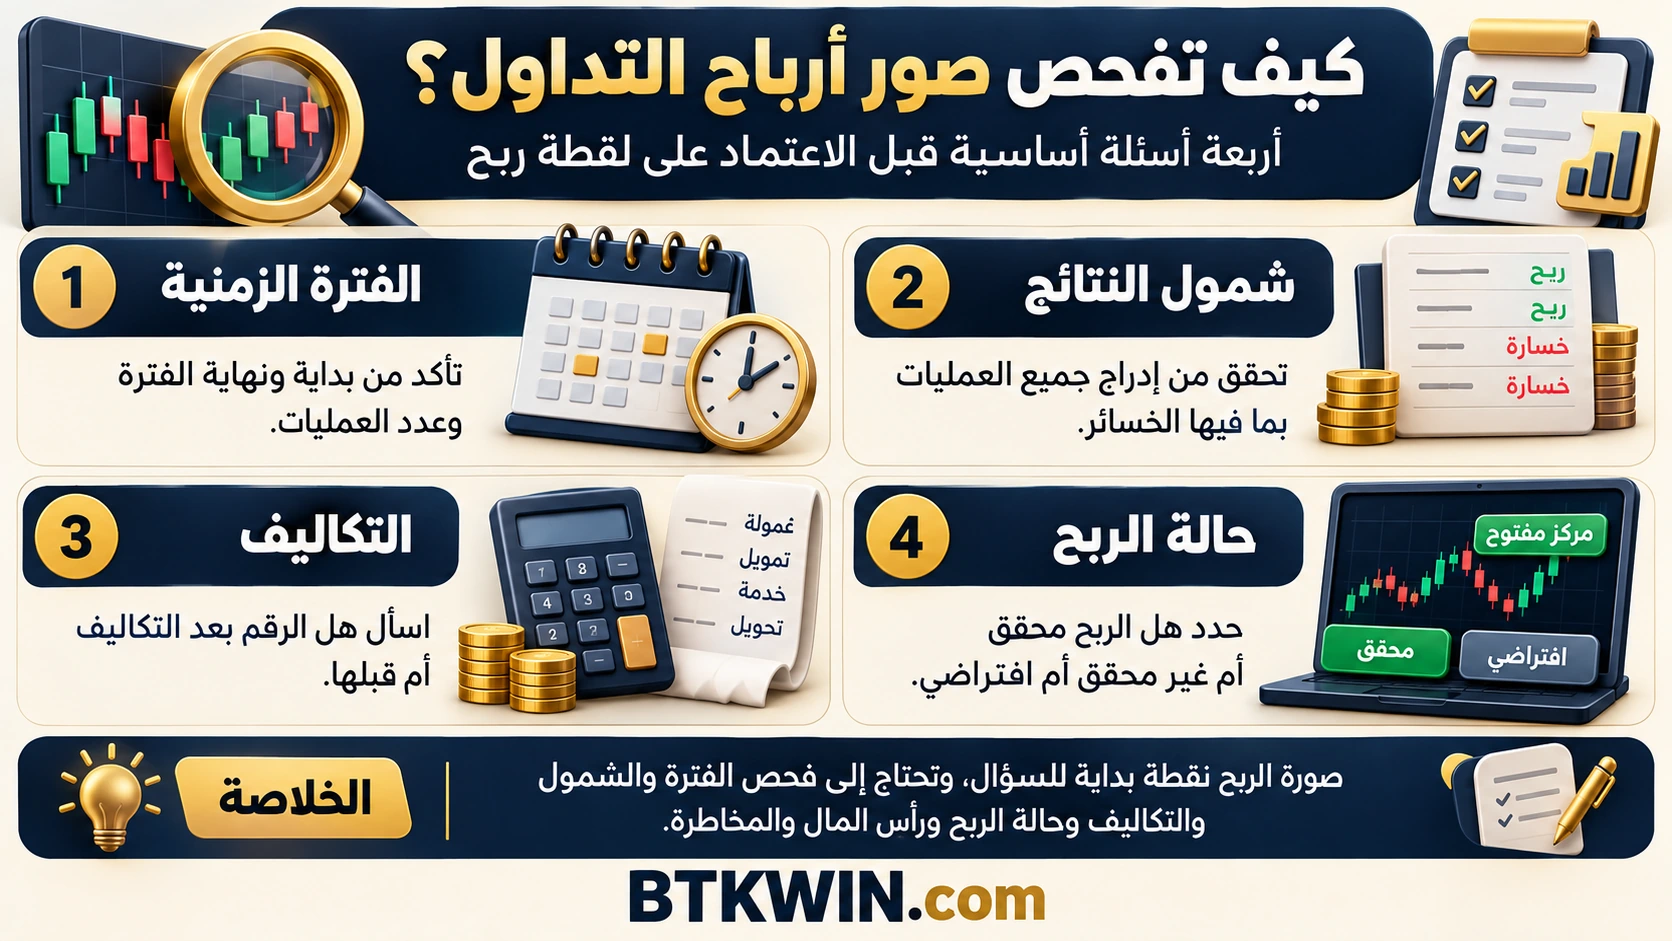
السؤال الأول: ما الفترة التي تغطيها الصورة؟
ابحث عن بداية القياس ونهايته والمنطقة الزمنية وعدد العمليات. ربح يوم واحد لا يصف شهرًا كاملًا، ولقطة عند أفضل لحظة في مركز مفتوح لا تمثل حصيلته النهائية. إذا غاب التاريخ، لا تفترض أن الرقم يعود إلى الفترة المكتوبة في نص المنشور. اطلب تعريفًا يربط المبلغ أو النسبة بنافذة يمكن التحقق منها.
في مثال تعليمي، حقق حساب 500 وحدة نقدية في يوم، وخسر 700 خلال بقية الأسبوع. نشر اليوم الرابح وحده يثبت، إن صحت بياناته، نتيجة ذلك اليوم فقط. محصلة الأسبوع سالبة 200 قبل أي اختلاف في التكاليف. لا تكفي إضافة عبارة نتائج أسبوعية إلى الصورة لتغيير الفترة التي تظهرها البيانات الأصلية.
راجع أيضًا ما إذا كانت الصورة تتكرر في منشورات مختلفة مع وصفها كل مرة بأنها نتيجة جديدة. إعادة استخدامها لا تثبت أنها مزورة، لكنها تمنع عدها أكثر من مشاهدة مستقلة. احتفظ بالرابط والتاريخ والوصف الذي صاحبها إذا كنت تجمع أدلة لتقييم ادعاء، ولا تحول كثرة المشاركات إلى كثرة نتائج منفصلة دون مطابقة.
السؤال الثاني: هل تشمل الخسائر وكل النشاط المعني؟
قد تعرض اللقطة صفقة رابحة دون مراكز أخرى أو حسابات أخرى أو محاولات انتهت بخسارة. حدد نطاق الادعاء أولًا؛ من يعلن أداء حساب يحتاج سجلًا لذلك الحساب، ومن يعلن نجاح استراتيجية يحتاج تعريف العمليات الداخلة في حسابه. لا يلزم كشف كل نشاط شخصي خارج الموضوع، لكن ينبغي ألا تختلط نتيجة منتقاة بأداء شامل.
افترض عشر عمليات: ثمان ربحت عشر وحدات لكل منها، واثنتان خسرتا خمسين لكل منهما. نسبة العمليات الرابحة 80%، لكن الإجمالي سالب عشرين قبل الرسوم. لذلك لا تكفي نسبة النجاح وحدها، ولا عدد البطاقات الخضراء في صورة. تحتاج مجموع الأرباح والخسائر ومتوسط كل منهما والتكلفة لتعرف معنى النتيجة الفعلية.
| المجموعة التعليمية | عدد العمليات | نتيجة العملية | مجموع النتيجة |
|---|---|---|---|
| رابحة | 8 | موجب 10 | موجب 80 |
| خاسرة | 2 | سالب 50 | سالب 100 |
| الإجمالي | 10 | نسبة نجاح 80% | سالب 20 |
ولا تجمع نسب عمليات بأحجام مختلفة كما لو أنها عوائد متساوية على الحساب كله. ربح 20% على مبلغ صغير قد يكون أقل نقديًا من خسارة 2% على مبلغ أكبر كثيرًا. اطلب قاعدة حساب المجموع والوزن الذي تعطيه لكل عملية. وإذا عرضت الصورة النسب فقط دون المقامات، فقد لا تسمح بحساب أثرها على الحساب مهما كانت واضحة بصريًا.
السؤال الثالث: هل الرقم بعد التكاليف أم قبلها؟
تحقق من شمول عمولات التنفيذ والتمويل والاقتراض والخدمة والتحويل بحسب المنتج. لا تضع تكلفة غير منطبقة لمجرد أنها موجودة في منتجات أخرى، ولا تفترض أنها صفر إذا لم تذكر. توصي نشرة Investor.gov عن ادعاءات الأداء بفهم طريقة عرض النتائج وما يدخل فيها، مع التنبه للانتقاء والأداء الافتراضي.
في مثال افتراضي، شراء عشر وحدات عند 100 وبيعها عند 101 يعطي فرقًا إجماليًا عشرة. إذا دفعت وحدتين عند الشراء و2.02 عند البيع، يصبح الصافي 5.98. وقد تنقصه تكاليف أخرى إن انطبقت. صورة تعرض موجب عشرة لا تجيب وحدها عن صافي العملية ما لم يكن تعريف الربح في الحقل يشمل تلك البنود فعلًا.
كما أن تكلفة الاشتراك في خدمة توصيات قد تقع خارج تقرير المنصة، لكنها تؤثر في تقييم جدوى شراء الخدمة. افصل أداء الحساب عن النتيجة بعد تكلفة الخدمة، واذكر الفترة التي يغطيها الاشتراك. وإذا أردت مقارنة بديلين، احسب على الأساس نفسه حتى لا تقارن نتيجة أحدهما قبل المصروفات بنتيجة الآخر بعدها.
السؤال الرابع: هل الربح محقق أم غير محقق أم افتراضي؟
المركز المفتوح قد يظهر ربحًا متغيرًا بحسب السعر المرجعي، لكنه لم يغلق بعد. وقد لا تكون الكمية كلها قابلة للبيع عند الرقم الظاهر بسبب العمق والرسوم. اطلب تعريف الحقل: ربح مركز مفتوح أو نتيجة عمليات مغلقة أو إجمالي حساب. كلمة ربح في واجهة لا تكفي لتحديد ما إذا كانت النتيجة نقدًا مستلمًا أو تقييمًا لحظيًا.
وافصل الحساب الحقيقي عن التجريبي والاختبار التاريخي. كل منها يمكن أن يعرض شاشة مقنعة، لكن الأخيرين لا يمثلان تنفيذًا ماليًا فعليًا بالشروط نفسها. محاكاة الماضي قد تستخدم افتراضات أسعار وأوامر ودقة زمنية تحتاج تفسيرًا. إثبات أن الصورة صدرت من تطبيق معروف لا يثبت أن التطبيق كان في وضع حساب فعلي أو أن جميع افتراضات الاختبار قابلة للتحقق.
حتى سجل عمليات فعلي لا يضمن أن شخصًا آخر يستطيع نسخ النتيجة. توقيت الاطلاع والسيولة وحجم الأمر والرسوم وصلاحية الوصول إلى المنتج قد تختلف. اكتب هذه الحدود عند تقييم قابلية التكرار، ولا تحول نتيجة تاريخية موثقة إلى وعد بمعدل ثابت للمشتركين أو إلى دليل أن المخاطرة كانت مناسبة للجميع.
السؤال الخامس: ما رأس المال وما أثر الإيداعات؟
ربح مئة قد يعني 10% على ألف أو 1% على عشرة آلاف، قبل اختلاف التوقيت والتكاليف. حدد المقام الذي تستخدمه النسبة: رصيد الحساب أو الهامش أو تكلفة حيازة أو قيمة اسمية. خصوصًا في المشتقات، عائد معروض على الهامش لا يساوي تلقائيًا عائد الحساب كله، ولا يقيس وحده أكبر خسارة محتملة أو مقدار التعرض.
إذا بدأ رصيد عند ألف ثم أصبح ألفًا وخمسمئة بعد إيداع خمسمئة، فهذا نمو في الرصيد دون ربح استثماري في المثال البسيط. والعكس صحيح عند السحب؛ انخفاض الرصيد لا يثبت خسارة تداول مساوية. يحتاج تقييم الأداء إلى سجل تدفقات وتوقيتاتها ومنهج واضح، لا مقارنة رقم أول وآخر مع تجاهل ما دخل وخرج بينهما.
قد تعرض صورة رصيد نهائيًا كبيرًا دون تكلفة البداية أو مديونية أو التزامات. لا تستنتج الثروة الصافية من رصيد منصة واحدة. كما أن إثبات سحب مبلغ لا يثبت مصدره أو أرباح جميع العمليات السابقة. كل دليل يجيب عن سؤال محدد؛ خروجه عن نطاقه يضيف استنتاجات لا تحملها الصورة أو المعاملة وحدها.
السؤال السادس: ما المخاطرة التي سبقت النتيجة؟
اطلب التراجع الأقصى والتعرض وحجم المراكز والرافعة والالتزامات وفق المنتج. حساب بدأ بألف وهبط إلى خمسمئة ثم انتهى عند ألف ومئة حقق 10% من البداية، لكنه مر بتراجع 50% في هذا المسار. الرقم النهائي وحده يخفي الرحلة والضغط والقدرة المطلوبة للاستمرار فيها. توثيق المسار يساعد على فهم حدود النتيجة بدل الاكتفاء بآخر نقطة.
ولا تجمع أرصدة متفرقة من أيام مختلفة لحساب التراجع دون ترتيب زمني متسق، ولا تهمل مراكز مفتوحة خاسرة عند إعلان أداء العمليات المغلقة. قد يكون هذا التقرير صحيحًا ضمن تعريف ضيق، لكنه لا يمثل حقوق الحساب الإجمالية في اللحظة نفسها. اطلب عرضًا يوضح الفرق أو اكتب أن بيانات تقييم المخاطرة غير كافية.
كما أن الرافعة لا تصنع ميزة تحليلية تلقائيًا؛ قد تضخم أثر حركة السعر على الهامش وتضيف شروط تصفية وتمويل. إذا ربط المروج رقمًا كبيرًا بسهولة الربح دون شرح هذه الشروط، فالمعلومات ناقصة للتقييم. لا تعالج النقص بمحاولة تكرار العملية بمبلغك كي تعرف ما إذا كان الادعاء صحيحًا.
كيف تتحقق دون كشف حسابك أو تسليم أموالك؟
اطلب شرحًا وسجلًا مناسبًا مع حجب البيانات الشخصية غير اللازمة، ولا تطلب أو ترسل كلمات مرور أو عبارة استعادة أو مفتاحًا خاصًا. دليل الأداء لا يحتاج منح صاحبه سلطة على أموالك. افتح مصادر الجهة الرسمية بصورة مستقلة، وتحقق من أن الروابط والحسابات تخصها بدل الاعتماد على رابط أرسله حساب يدعي تمثيلها.
توضح إرشادات هيئة التجارة الفيدرالية عن احتيال العملات مخاطر الوعود بأرباح مضمونة ومواقع تعرض استثمارات مزيفة أو تطلب رسومًا للسحب. لا يثبت تشابه حالة بعينها معها الإدانة وحده، لكنه سبب لرفض اعتبار شاشة الأرباح دليلًا كافيًا على سلامة تحويل المال أو دفع رسوم إضافية لتحرير رقم ظاهر.
صياغة نتيجة منضبطة للمراجعة
يمكنك أن تكتب أن الصورة تعرض ربح مركز واحد دون فترة أو تكاليف، أو أن السجل يغطي عمليات مغلقة لكنه لا يوضح المراكز المفتوحة. هذه أوصاف دقيقة لا تتطلب الجزم بأصالة أو تزوير لم تثبته. وإذا اكتملت بعض البيانات، بيّن ما تحقق وما بقي غير معلوم بدل تلخيص التقييم بكلمة موثوق لمجرد وجود شعار منصة.
استخدم مساعدة العملات الرقمية لترتيب أسئلة الحساب والمنتج، وقائمة المتابعة لتدوين الادعاء ومصدره وموعد مراجعته. النتيجة المفيدة للزائر هي معرفة حدود الدليل المطلوب للفترة والشمول والتكاليف ورأس المال والمخاطرة. تبقى صورة الربح نقطة بدء للسؤال، وتحتاج جدوى أي خدمة أو قرار مالي إلى فحص يتجاوز لقطة مختارة.
