مراجعة المحتوى: 26 أكتوبر 2026.
قد تملك رموزًا تساوي مبلغًا واضحًا في محفظتك، ثم ترفض سولانا إرسالها بسبب نقص SOL. السبب أن قيمة الأصول المعروضة لا تساوي تلقائيًا الرصيد المتاح لدفع متطلبات العملية. لفهم رسوم سولانا، افصل بين الأصل الذي تنقله، ودافع الرسم، وأي رصيد يحتاجه إنشاء حساب جديد. بعد ذلك اقرأ معاينة المعاملة بدل الاعتماد على تقدير قديم أو مبلغ موحّد يتداوله الآخرون.
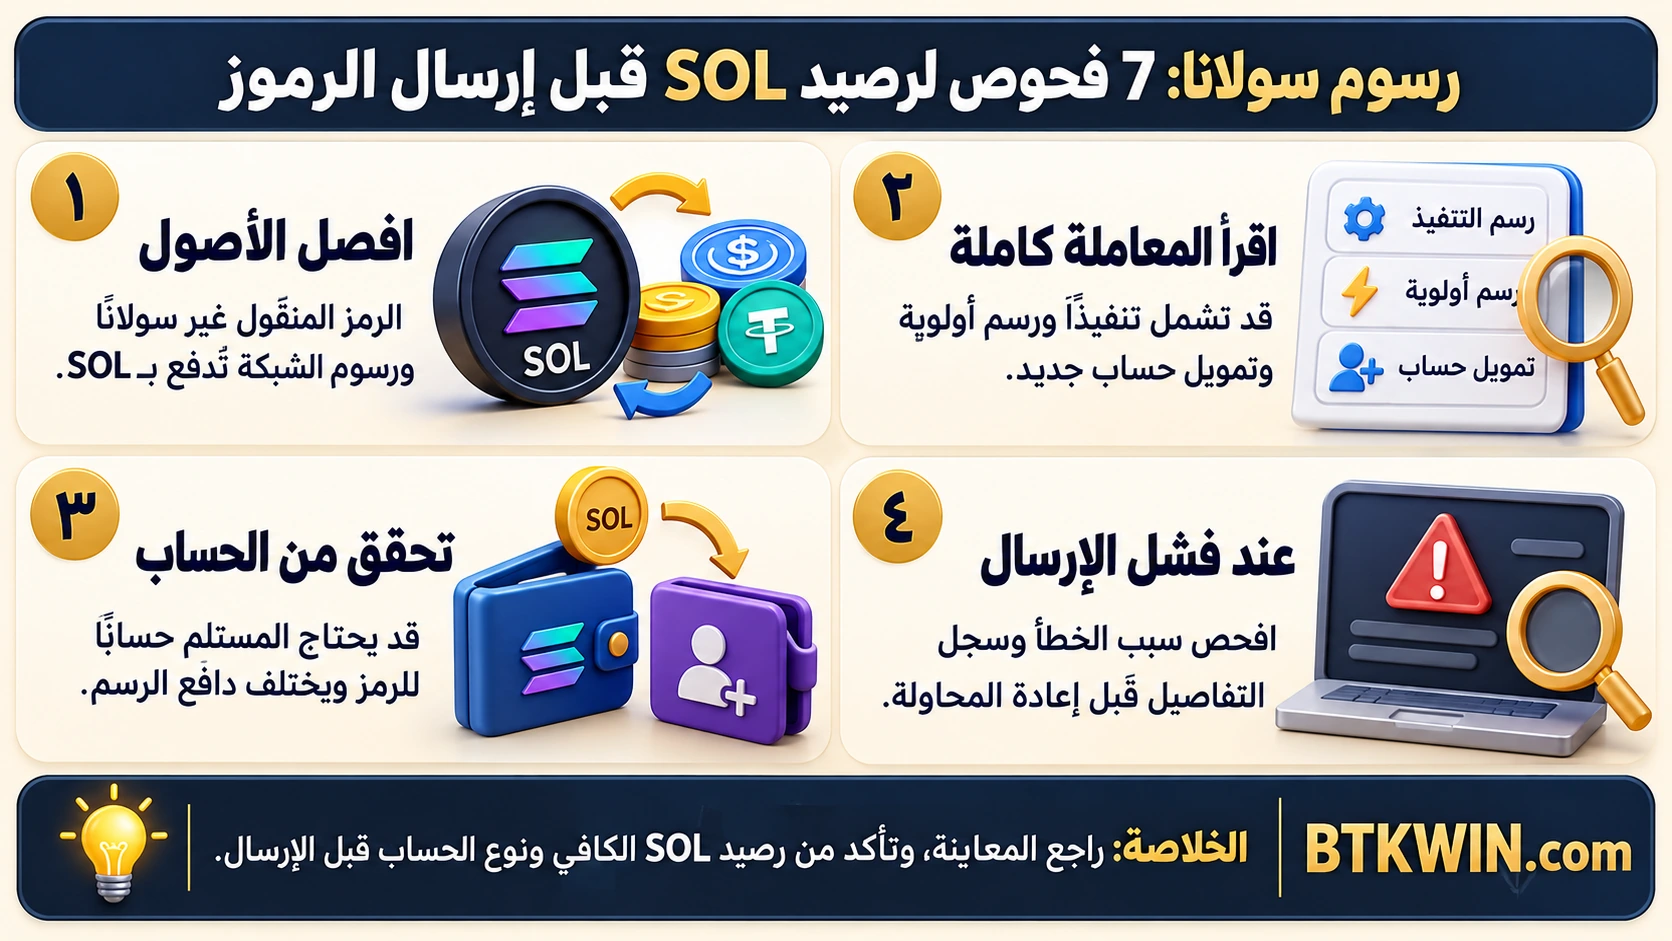
1. ميّز الرمز المنقول عن أصل دفع الرسوم
SOL هو الأصل الأصلي لشبكة سولانا. أما الرموز الأخرى فتُعرّف على الشبكة من خلال حسابات إصدار تسمى Mint، وقد تشترك رموز مختلفة في الاسم أو الشعار. إرسال رمز على سولانا لا يعني أن رسوم الشبكة ستُخصم تلقائيًا من الرمز نفسه. وقد تعرض واجهة المحفظة القيمة الإجمالية بالدولار، بينما لا يوجد في حساب دافع الرسم SOL كافٍ لتنفيذ الطلب.
توضح وثائق رسوم سولانا أن رسوم المعاملات تُدفع بـSOL، وأنها تشمل رسمًا أساسيًا ورسم أولوية اختياريًا. هذه قاعدة الشبكة، لكنها لا تعني أن المستخدم النهائي يدفع دائمًا من حسابه الشخصي؛ قد يتكفل تطبيق أو طرف آخر بالدفع. لذلك اسأل سؤالين منفصلين: ما عملة الرسوم؟ ومن الحساب الذي سيدفعها في هذه العملية؟
مثال ذلك أن محفظة تعرض رصيدًا من عملة مستقرة، ولكن رصيد SOL فيها صفر. قد ينجح الإرسال داخل تطبيق يرعى المعاملة، ثم يفشل من واجهة أخرى لا توفر الرعاية. لا يوجد تناقض هنا؛ الذي تغير هو تصميم مسار الدفع، وليس بالضرورة الرمز الذي تحاول إرساله. افحص الواجهة التي تستخدمها بالفعل، ولا تعمم نتيجة تطبيق على الشبكة كلها.
2. اقرأ العملية كاملة، لا سطر «العمولة» وحده
المعاملة قد تتضمن تحويل رمز فقط، أو عدة تعليمات مترابطة مثل إنشاء حساب لاستقباله ثم تحويله. لهذا قد يكون الخصم المتوقع من SOL أكبر من رسم تنفيذ المعاملة وحده. وبعض المبالغ يكون مخصصًا لحفظ بيانات حساب على الشبكة، وليس عمولة نهائية تؤخذ لمجرد الضغط على الإرسال.
بحسب شرح بنية الحسابات في سولانا، يحتاج الحساب إلى حد أدنى من رصيد lamports مرتبط بحجم بياناته. ويختلف ذلك عن رسوم التنفيذ. وقد يمكن استرداد الرصيد المخصص عند إغلاق حساب مؤهل وفق قواعده وصلاحياته؛ لا تفترض أن كل حساب يمكن إغلاقه فورًا، أو أن حذف الرمز من قائمة المحفظة يغلق الحساب على الشبكة.
لتفهم المعاينة، ضع أمامك ثلاثة بنود: رسم التنفيذ، وأي رسم أولوية، وأي تمويل لحساب سيُنشأ. إذا عرض التطبيق مبلغًا إجماليًا فقط، ابحث في تفاصيله أو توثيقه عن التفصيل. هذا يمنع خطأ شائعًا: اعتبار الفرق بين رصيد البداية والنهاية كله تكلفة غير قابلة للاسترداد، ثم مقارنة تطبيقين على أساس غير صحيح.
3. تحقق من دافع الرسم ومن وجود حساب الرمز
الرموز على سولانا تُسجَّل في حسابات رموز، لكل منها علاقة بالأصل وصاحب الصلاحية. وقد يحتاج المستلم إلى حساب مناسب للرمز قبل الاستقبال. تستطيع بعض المسارات إنشاء الحساب ضمن معاملة الدفع، فيتحمل الطرف المحدد كلفة تمويله. لا يعني ذلك أن كل مستلم يجب أن يرسل دفعة مسبقة أو يوقّع على عملية ليتمكن من تلقي الرمز.
يفصل شرح المدفوعات الرسمي بين المرسل والمستلم ودافع الرسم، ويشرح دور حساب الرمز المرتبط بالمحفظة. بالنسبة لك كمستخدم، يكفي أن تتحقق من سؤال عملي: هل هذه أول مرة يستقبل فيها العنوان هذا الأصل عبر هذا المسار، وهل تتضمن المعاينة إنشاء حساب؟ الإجابة تفسر أحيانًا اختلاف تقدير عمليتين بالمبلغ نفسه.
لا تستخدم هذه المعلومة ذريعة للثقة برسالة تقول إن عليك دفع مبلغ إلى موظف لتفعيل عنوانك. إنشاء الحساب الشبكي ليس اشتراكًا لدى شخص مجهول. افتح التطبيق الرسمي بنفسك واقرأ المعاينة، ولا تشارك عبارة الاستعادة أو المفتاح الخاص مع خدمة تدعي أنها ستتكفل برسومك إذا منحتها الوصول الكامل إلى المحفظة.
4. مثال حسابي: ما الذي ينقص من الرصيد؟
لنفترض، للتوضيح فقط، أن المعاينة تعرض رسم تنفيذ قدره 0.00001 SOL، وتمويل حساب جديد قدره 0.002 SOL. مجموع ما تحتاجه هذه العملية من SOL هو 0.00201، قبل أي بنود أخرى تعرضها الواجهة. إذا كان المتاح 0.001 SOL، فالعجز 0.00101 SOL. هذه أرقام افتراضية لتوضيح التفريق، وليست تسعيرة سولانا أو الحد المطلوب لكل تحويل.
| البند الافتراضي | المبلغ | كيف تقرؤه؟ |
|---|---|---|
| رسم تنفيذ المعاملة | 0.00001 SOL | تكلفة تنفيذ، منفصلة عن الأصل المنقول |
| رصيد إنشاء حساب | 0.002 SOL | مبلغ مخصص للحساب بحسب شروطه |
| الإجمالي المطلوب | 0.00201 SOL | مجموع البندين في هذا المثال |
| المتاح لدى دافع الرسم | 0.001 SOL | أقل من المطلوب في المعاينة |
إذا حولت 100 وحدة من الرمز، فلا يصح طرح 0.00201 من الرقم 100؛ الوحدتان مختلفتان. قد يصل الرمز وفق شروط التحويل، بينما ينقص SOL من دافع الرسوم بصورة منفصلة. استخدم حاسبة تكلفة التحويل لهذا الفصل، وأدخل القيم التي تعرضها محفظتك بدل أرقام المثال. ولا تجمع رسمًا أعلن التطبيق أنه يشمل الشبكة مع الرسم نفسه مرة ثانية.
عند مقارنة مسارين، سجّل ما سيصل للمستلم وما سيُخصم منك من كل أصل. المسار الذي يبدو أقل عمولة قد يحتاج تمويل حساب جديد، بينما المسار الآخر يستخدم حسابًا موجودًا. والمقارنة المفيدة تنظر إلى الحالة نفسها والوقت نفسه، لا إلى صورة من عملية سابقة تختلف فيها الحسابات والجهة الدافعة.
5. ماذا تفعل عندما تفشل المحاولة؟
ابدأ بتحديد المرحلة التي حدث فيها الفشل. رسالة محلية قبل التوقيع تختلف عن معاملة بُثت للشبكة ثم أخفقت. احتفظ بنص الخطأ، واسم الرمز، والشبكة، وتقدير الرسوم، ومعرف المعاملة إن وُجد. لا تكرر المحاولة فورًا لأنك رأيت الرصيد لم يتغير في واجهة لم تُحدَّث بعد.
إذا كانت الرسالة عن نقص الرصيد، افحص رصيد دافع الرسم والأموال المطلوبة لإنشاء الحسابات، لا القيمة الإجمالية بالدولار. وإذا كانت عن تعليمات أو حساب غير صالح، فلن يكون شراء SOL إضافي حلًا مؤكدًا. قد تكون المشكلة في الأصل المختار أو برنامج الرمز أو دعم التطبيق. لكل حالة دليل مختلف، وزيادة الرسم عشوائيًا لا تشخص السبب.
عندما يوجد معرف معاملة، افتحه من رابط موثوق وتحقق من حالتها والرسوم الفعلية والنتيجة. وقد تُفرض رسوم على معاملة فاشلة إذا قُبلت للمعالجة؛ لا تساوِ بين فشل التنفيذ وعدم وجود أي كلفة. أما طلب لم يُبث أصلًا فلا تفترض أن له النتيجة نفسها. راجع السجل قبل إنشاء محاولة جديدة قد تتكرر معها العملية.
6. لا تخلط SOL الأصلي برصيد في مكان آخر
وجود SOL داخل حساب منصة لا يجعله متاحًا تلقائيًا لمحفظتك الخارجية. وبالمثل، ظهور أصل مرتبط بسولانا على شبكة أخرى لا يثبت أنه صالح لدفع رسوم المعاملة الحالية. راجع مكان الرصيد والشبكة وطبيعته: هل تتحدث عن SOL الأصلي، أم رمز ممثل له، أم رصيد لدى جهة حافظة؟
قد تتعامل التطبيقات أيضًا مع Wrapped SOL ضمن عمليات محددة. لا تحذف أصلًا أو تفك تغليفه لمجرد أن الاسم يشبه SOL؛ راجع وظيفة الحساب وخيارات التطبيق الرسمية أولًا. المقصود من هذا الفحص هو التأكد من الرصيد الذي تستطيع المعاملة استخدامه بالفعل، لا تجربة عمليات إضافية قد تزيد تعقيد الحالة وتكلفتها.
إذا كنت تسحب من منصة، اقرأ رسوم السحب وحدوده وشبكاته منفصلة عن رسوم الشبكة التي يراها مستخدم المحفظة. تستطيع المنصة فرض رسم ثابت أو سياسة خاصة بها، فلا تستنتج أن رقمها يجب أن يطابق تكلفة معاملة واحدة شاهدتها في مستكشف. يوضح دليل رسوم المنصات كيف تجمع هذه البنود دون الخلط بينها.
7. راجع النتيجة واترك سجلًا يصلح للمقارنة
بعد العملية، طابق ما وصل مع الأصل الصحيح، ثم راجع ما تغير من SOL وحسابات الرموز. لا تجعل القيمة بالدولار وحدها دليلًا على الاستلام؛ قد تتغير مع حركة السوق حتى عندما تظل الكمية ثابتة. سجّل الكميات ومعرف المعاملة ووقت التنفيذ، واجعل مقارنة الرسوم مبنية على هذه البيانات.
إذا كانت خطتك إرسال الرصيد كله، راجع خيارات التطبيق وما يلزم للعمليات اللاحقة قبل التأكيد. لا توجد كمية احتياطية واحدة تناسب الجميع؛ التحويل البسيط يختلف عن تفاعل تطبيق يحتاج تعليمات وحسابات إضافية. ويمكن أن تتغير التقديرات. اترك قرار الميزانية مبنيًا على المعاينة الحالية ونوع النشاط الذي تنوي القيام به.
ولأن معظم مشكلات الإرسال تبدأ من هوية الأصل أو الشبكة أو الحساب، راجع قائمة فحص الأصل والشبكة قبل السحب مع هذا الدليل. وإذا واجهت حالة غير واضحة، استخدم مساعد مشكلات التحويل لتحديد المعلومات التي تحتاجها قبل التواصل مع الدعم، دون إدخال أسرار محفظتك.
أسئلة شائعة عن رسوم إرسال الرموز على سولانا
هل يكفي امتلاك رمز قيمته مرتفعة لدفع الرسوم؟
لا. القيمة المالية المعروضة لا تحوّل الرمز تلقائيًا إلى SOL لدى دافع الرسوم. تحتاج العملية رصيدًا مناسبًا أو مسارًا موثقًا تتكفل فيه جهة أخرى بالدفع. افحص إعداد العملية نفسها، حتى إن نجحت عملية سابقة من تطبيق مختلف.
هل كل مبلغ مخصص لإنشاء حساب رسوم ضائعة؟
لا تصفه بذلك تلقائيًا. فرّق بين رسم التنفيذ والرصيد الذي يحتفظ به الحساب. قابلية الاسترداد تتوقف على نوع الحساب وحالته وصلاحية إغلاقه، ولا تُحسم باختفاء الرمز من واجهة المحفظة.
هل رفع رسم الأولوية يعالج كل فشل؟
لا. قد يفيد في جدولة العملية ضمن شروط الشبكة، لكنه لا يصلح عنوانًا خاطئًا أو تعليمات غير مدعومة أو عجزًا في رصيد مطلوب لإنشاء حساب. اقرأ سبب الفشل قبل تعديل الرسوم أو إعادة الإرسال.
