في نموذج إقراض بضمان زائد، تودع أصلًا مؤهلًا ثم تقترض أصلًا ضمن حدود وقواعد البروتوكول. لا يعني بقاء المعاملات على الشبكة غياب الفائدة أو التصفية. افهم دورة الضمان والدين والسداد والخروج قبل التفاعل.
جدول المحتويات
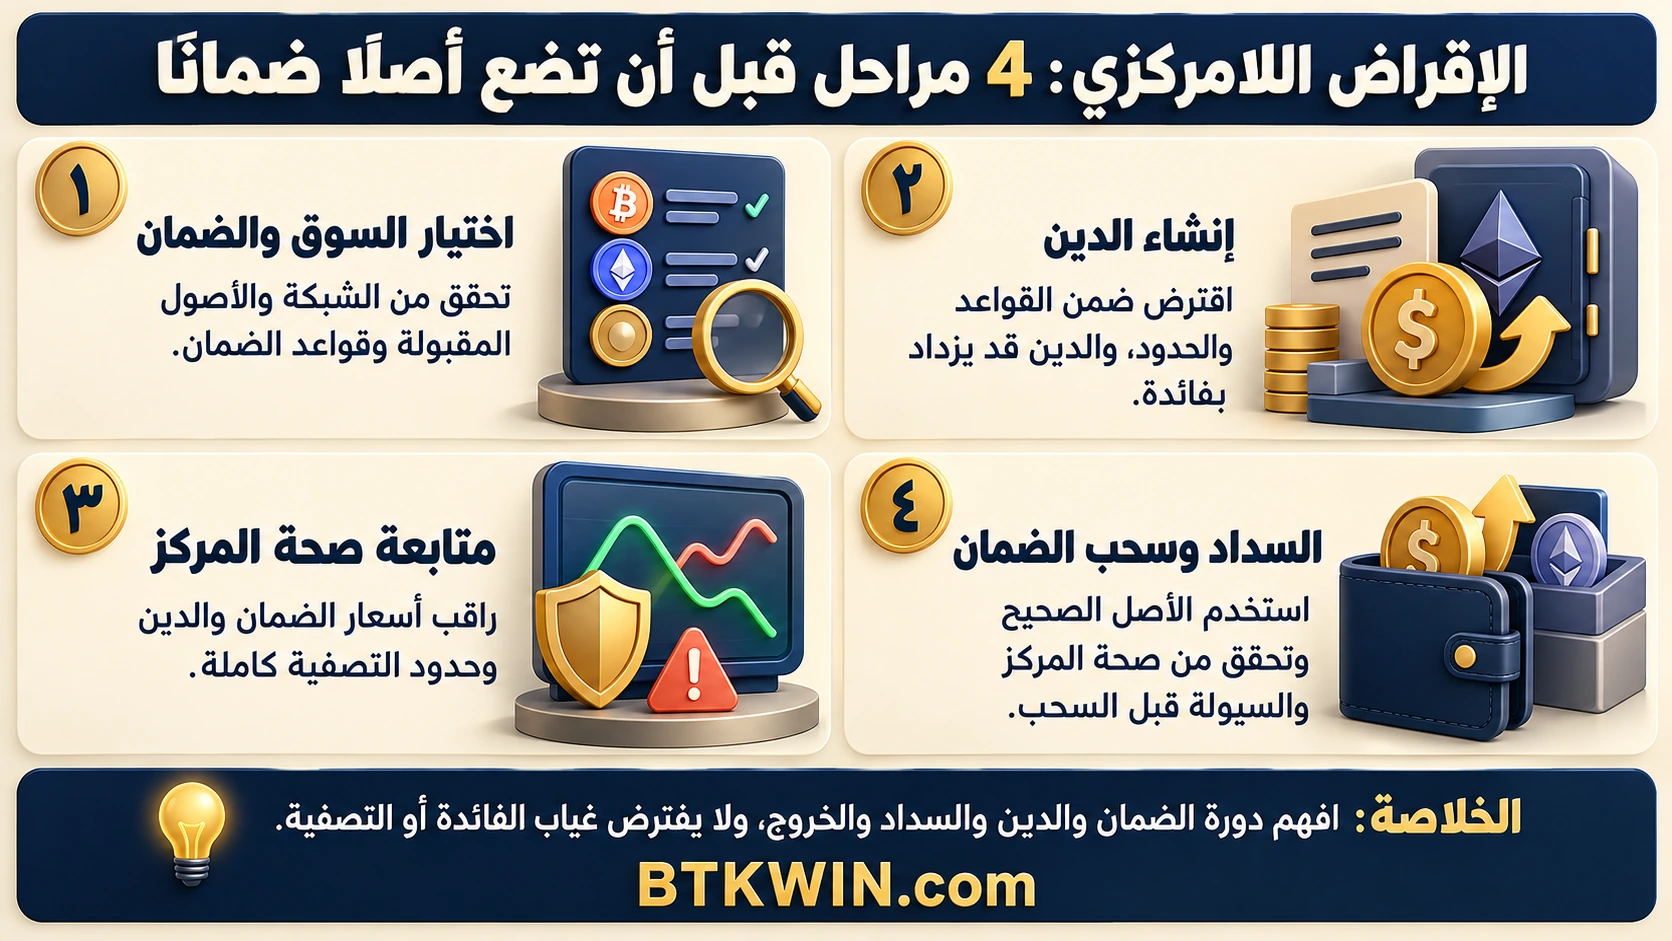
1. اختيار السوق والضمان
تحقق من الشبكة والإصدار والأصول المقبولة ووضع الضمان. إيداع أصل لا يجعله بالضرورة ضمانًا تلقائيًا في كل سوق، وقد توجد حدود أو أوضاع خاصة. اقرأ صلاحيات العقد وهويته، وافصل عرض معدل توريد أصل عن شروط الاقتراض باستخدامه ضمانًا.
2. إنشاء الدين
تحدد القواعد كم يمكن اقتراضه مقابل قيمة الضمان، مع بقاء الدين بوحدات الأصل المقترض وتغير قيمته المرجعية. اقتراض أصل مستقر لا يجعل الضمان المتقلب ثابتًا. كذلك قد يزداد الدين بفائدة، فتتغير النسبة حتى دون عملية اقتراض إضافية من المستخدم.
3. متابعة صحة المركز
تؤثر أسعار الضمان والدين وحدود التصفية ومعايير السوق في الأهلية. لا يكفي مراقبة ارتفاع أصل الضمان وحده إذا تغير الأصل المقترض أيضًا. احتفظ بنظرة إلى كامل المركز وتبعيات الأوراكل، ولا تستخدم أقصى حد متاح كأنه مستوى بلا احتمال تصفية.
4. السداد وسحب الضمان
يتطلب السداد الأصل الصحيح ورسوم الشبكة وربما موافقة إنفاق، ثم يخضع سحب الضمان لصحة المركز والسيولة والقواعد. إذا فشلت خطوة لا تكررها دون قراءة السبب. راجع الرصيد المتبقي والدين الفعلي بعد التنفيذ، ولا تعتبر إغلاق نافذة التطبيق إنهاءً لالتزام قائم داخل العقد.
تطبيق عملي: قبل سحب ضمان قرض لامركزي، افحص أثر السحب في صحة المركز والسيولة المتاحة. امتلاك أصل السداد خارج الشبكة أو في حساب مختلف لا يعني جاهزيته لإغلاق الدين الحالي.
الفرق بين توريد أصل واقتراض أصل
التوريد يعني وضع أصل في سوق إقراض، أما الاقتراض فينشئ عليك دينًا بأصل محدد. وقد تستخدم ما وردته ضمانًا إذا كانت القواعد تسمح بذلك. لا تخلط بين دخل قد يتراكم على التوريد وفائدة تتراكم على الاقتراض؛ فقد يتحركان بمعدلين مختلفين. معرفة أحد المعدلين لا تكفي لحساب النتيجة الصافية لمركز يجمع العمليتين.
توضح إرشادات Aave للاقتراض أهمية مراجعة نسبة القرض إلى القيمة وحد التصفية ومعامل الصحة قبل التنفيذ. استخدام هذا البروتوكول هنا مثال على نموذج محدد، وليس قاعدة لكل منتجات الإقراض اللامركزي. قد تختلف الأصول والإصدارات والشبكات والمعايير، ولهذا تحتاج إلى بيانات السوق الذي تستخدمه فعلًا.
قبل التفكير في المبلغ، اكتب ثلاثة أسماء منفصلة: أصل الضمان، وأصل الدين، وأصل دفع رسوم الشبكة. قد تكون الثلاثة مختلفة. وجود رصيد كبير من أصل في شبكة أخرى لا يعني أنك تستطيع استخدامه فورًا للسداد. كما أن عرض قيمة الضمان والدين بالدولار لا يغير حقيقة أن الالتزام مسجل بكميات من الأصل المقترض.
نسبة الاقتراض وحد التصفية ليسا رقمًا واحدًا
نسبة القرض إلى القيمة تحدد حدود الاقتراض وفق معايير السوق، بينما يرتبط حد التصفية باختبار متى يصبح المركز مؤهلًا للتصفية. لا تستخدم الحد الثاني كأنه مبلغ مسموح لك باقتراضه ابتداءً، ولا تعتبر أقصى مبلغ تعرضه الواجهة هامشًا مريحًا للتقلب. قد يبقى المركز صالحًا الآن لكنه قريب جدًا من منطقة تتغير فيها النتيجة مع حركة صغيرة.
مثال افتراضي منفصل عن معايير أي سوق حالي: لديك ضمان قيمته 2000 وحد تصفية 80% ودين قيمته 1000. حاصل 2000 في 0.80 يساوي 1600، وقسمته على 1000 تعطي معامل صحة 1.6. لو هبط الضمان إلى 1400 وبقي الدين كما هو، يصبح المعامل 1.12. الحساب يوضح أثر السعر، ولا يحدد حد اقتراض مسموحًا أو مستوى أمان موصى به.
إذا ارتفعت قيمة الدين المرجعية إلى 1200 في السيناريو الأخير، يصبح معامل الصحة نحو 0.933 بدل 1.12. لم تحتج إلى اقتراض وحدات جديدة حتى يسوء المؤشر؛ تغير قيمة الأصل المقترض يكفي في هذا المثال. هذه نقطة مهمة لمن يقترض أصلًا متقلبًا ويكتفي بمتابعة سعر الضمان. راقب الطرفين وبالعملة المرجعية نفسها عند قراءة النسبة.
متابعة معامل الصحة ومخاطر التصفية
تشرح وثائق معامل الصحة والتصفية في Aave أن انخفاض المعامل دون 1 يجعل المركز مؤهلًا للتصفية، وأن الحساب يرتبط بقيمة الضمان وحدوده وقيمة الدين. عند تعدد أصول الضمان تدخل الأوزان والمعايير المناسبة في الحساب. لا تعتمد على مثال أصل واحد لتفسير مركز متعدد الأصول دون استخدام بياناته الفعلية.
التصفية ليست مجرد تغير لون تحذير في الواجهة؛ يمكن أن تتضمن سداد طرف آخر جزءًا من الدين مقابل الحصول على ضمان وفق قواعد البروتوكول. مقدار ما يصفى والحوافز والقيود يعتمد على الإصدار وحالة المركز. لا تفترض مهلة ثابتة بعد تجاوز الحد، ولا تعتمد على رسالة بريد أو تنبيه تطبيق بوصفه شرطًا لا بد من حصوله قبل التنفيذ.
للمراقبة العملية، حدد أين ستقرأ الدين المتراكم وما سعر التقييم الذي يستخدمه النظام ومتى حدثت آخر معاملة. قد يختلف سعر ظاهر في موقع أسعار عام عن السعر المستخدم في حساب المركز. احتفظ أيضًا بوسيلة للوصول إلى البيانات إن تعذرت الواجهة المعتادة، لكن لا تدخل عبارة الاستعادة في صفحة بديلة يدعي مرسلها أنها أداة إصلاح أو حماية للمركز.
كيف تدخل الفائدة والتكاليف في النتيجة؟
الفائدة المتغيرة تعني أن تكلفة الدين ليست بالضرورة رقمًا ثابتًا طوال الفترة. لقطة معدل اليوم تساعد على فهم الحالة الحالية ولا تكفي وحدها لحساب دين بعد أشهر. سجل كمية الدين الفعلية في تواريخ المراجعة بدل الاعتماد على طرح ما اقترضته أول مرة من الرصيد الحالي. وإذا استخدمت حاسبة تقديرية، أعلن افتراض ثبات المعدل وما الذي لم تدخله من تكاليف.
مثال حسابي مبسط: افترض دينًا مقداره 1000 ومعدلًا سنويًا بسيطًا ثابتًا افتراضيًا 10% لمدة 30 يومًا على أساس 365 يومًا. تكون الفائدة التقريبية 8.22. هذه ليست محاكاة لطريقة تراكم الفائدة داخل عقد معين، بل تقدير يوضح أثر المدة. إذا دفعت 6 وحدات مرجعية لتنفيذ الدخول والخروج فالتكلفة الكلية تزيد، ولا يجوز حذفها لأن الفائدة وحدها تبدو صغيرة.
وجود عائد على الضمان أو حافز إضافي لا يجعل الاقتراض مجانيًا تلقائيًا. قارن الدخل والتكلفة بالعملة نفسها وفي الفترة نفسها، مع التمييز بين العائد المحقق والمكافأة التي ما زالت معرضة لتغير سعرها. وتذكر أن صافي دخل موجب في لقطة حسابية لا يزيل خطر التصفية أو تقلب الأصول أو خلل العقد.
خطة السداد والسحب قبل توقيع الاقتراض
ابدأ من النهاية: ما الأصل الذي ستحتاجه للسداد، ومن أي محفظة وعلى أي شبكة سيصل، وما المعاملات المتوقعة لإغلاق الدين؟ إذا كانت خطتك تعتمد على بيع أصل آخر، فراجع احتمال تغير سعره وتكلفة تحويله ومدة وصوله. لا تعتبر قرضًا قابلًا للإغلاق الفوري لمجرد أن قيمة أصولك الإجمالية أكبر من قيمة الدين في كشف منفصل.
توضح إرشادات سحب الأصول الموردة ارتباط السحب بالسيولة المتاحة وبسلامة المركز عندما يكون الأصل مستخدمًا ضمانًا. لهذا قد لا يتساوى رصيد التوريد المعروض مع المبلغ الممكن سحبه الآن. اقرأ أثر السحب قبل التأكيد، ثم افحص النتيجة الفعلية بعد التنفيذ بدل الاعتماد على إغلاق شاشة العملية.
إذا سددت جزءًا من الدين، راجع ما بقي بما فيه الفائدة المتراكمة، ثم حدد هل ما زالت هناك التزامات تمنع سحب كامل الضمان. احتفظ برقم المعاملة ونتيجتها، وافصل بين الموافقة على الإنفاق وتنفيذ السداد نفسه. نجاح معاملة موافقة لا يثبت أن الدين سُدد، لأن العملية التالية قد لا تكون أرسلت أو قد تكون فشلت.
أسئلة تكشف مواضع سوء الفهم
هل الأصل المستقر يلغي مخاطر الاقتراض؟ لا، فالاستقرار السعري المستهدف ليس ضمانًا دائمًا، وقد يبقى الضمان متقلبًا أو تتغير معايير السوق. اسأل عن السيناريو الذي يضعف مركزك إذا تحرك الضمان والدين في اتجاهين مختلفين، وعن قدرتك على التنفيذ في الوقت المطلوب. الحساب الحالي لا يضمن توافر السيولة أو استقرار الظروف عندما تحتاج إلى الخروج.
هل إضافة ضمان أو سداد دين يحسن المعامل دائمًا بالقدر المتوقع؟ اتجاه الأثر في النموذج البسيط واضح، لكن المقدار يتطلب الأسعار والمعايير والكميات الصحيحة وما إذا كان الأصل المضاف مؤهلًا أصلًا. لا تستنتج النتيجة من قيمة التحويل وحدها. راجع معاينة المركز بعد العملية ثم البيانات النهائية على الشبكة، خاصة إذا تعددت أصوله أو كانت له أوضاع خاصة.
ما الحد الأدنى لسجل متابعة مفيد؟ سجّل الشبكة والإصدار وأصول الضمان والدين وكمياتها وحدودها ومعامل الصحة ووقت القراءة وآخر عملية. أضف تكلفة الوصول إلى أصل السداد وتكاليف الشبكة المتوقعة. هذه البيانات تجعل المشكلة قابلة للتشخيص إذا تغير المؤشر؛ أما الاحتفاظ بصورة رقم إجمالي وحده فيصعب معه معرفة إن كان السبب هبوط الضمان أو ارتفاع الدين أو تغير معيار.
مراجعة المحتوى: 26 أكتوبر 2026.
