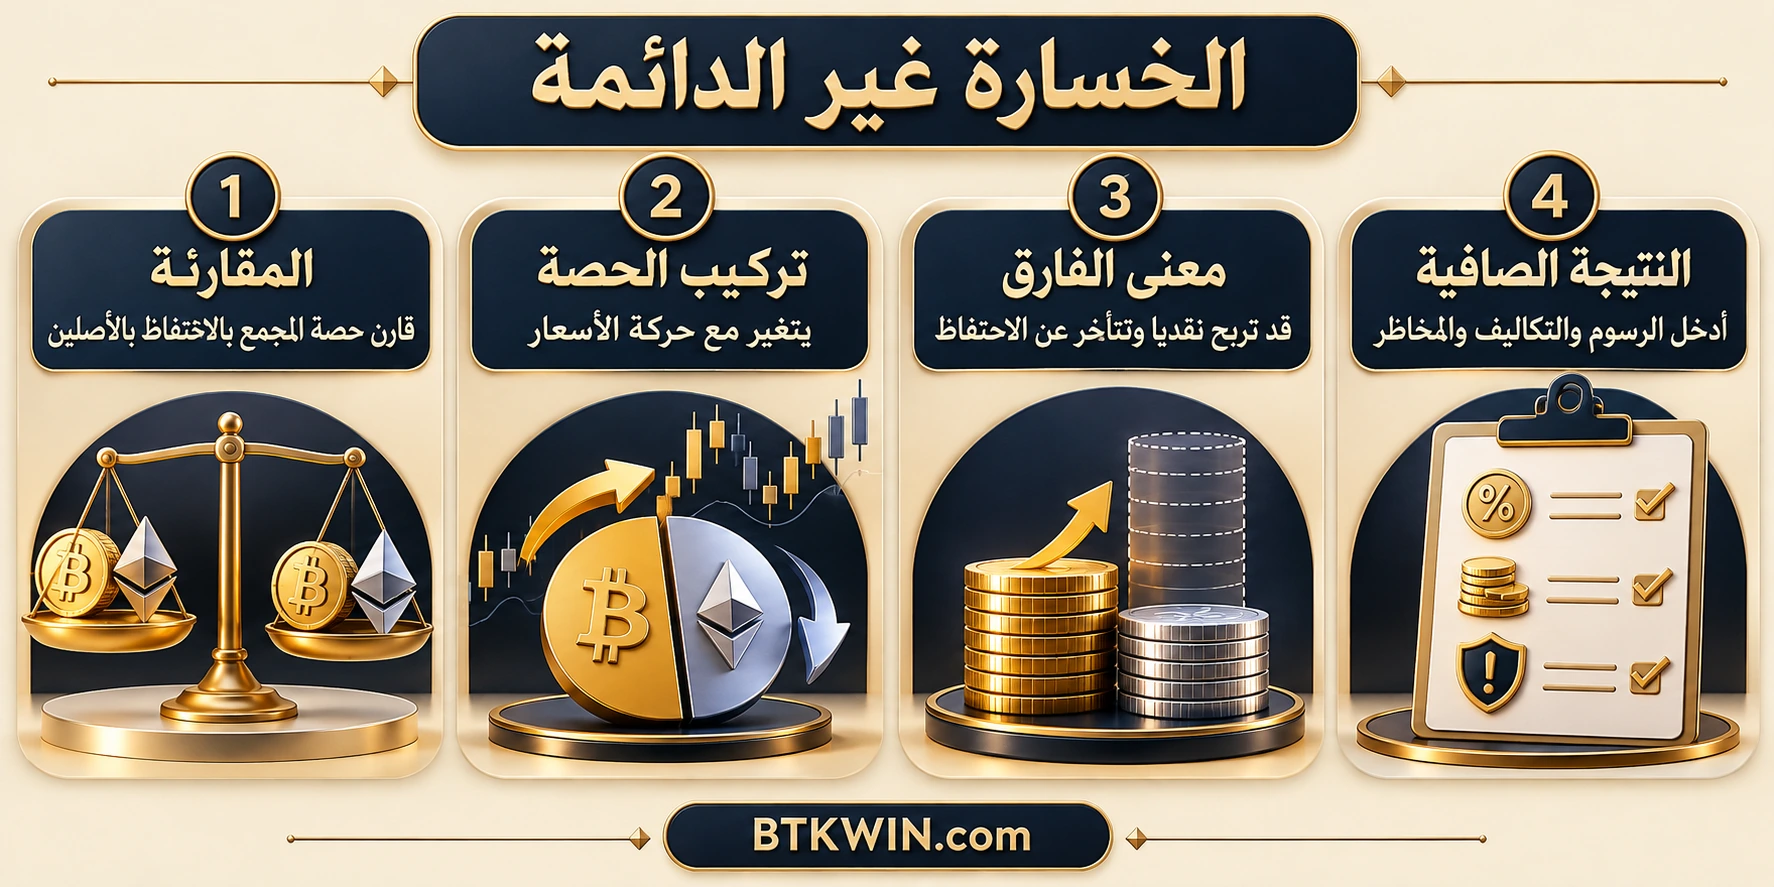
الخسارة غير الدائمة تقارن قيمة توفير السيولة بقيمة الاحتفاظ بالأصلين خارج المجمع ضمن افتراضات محددة. الاسم لا يعني استرجاع الفرق حتمًا. المثال هنا لمجمع كامل النطاق بمنتج ثابت، دون رسوم أو حوافز، مع سعر خارجي افتراضي.
جدول المحتويات
حدد خط المقارنة
ابدأ بوحدة من أصل سعرها 100 ووحدات نقدية قيمتها 100؛ الإجمالي 200. إذا تضاعف سعر الأصل إلى 200، يصبح الاحتفاظ خارج المجمع 300. هذا هو خط المقارنة، لا مجرد تكلفة البداية. نفترض أن الأصل الثاني بقي ثابت القيمة خلال المثال.
احسب تركيب المجمع
مع حاصل ضرب ثابت وإعادة توازن نحو السعر الجديد، تصبح حصتك النظرية نحو 0.7071 من الأصل و141.42 من الأصل الثابت. قيمتها نحو 282.84. الفرق عن الاحتفاظ 17.16 تقريبًا، وبقسمة الفرق على 300 يصبح التراجع النسبي نحو 5.72%.
الفرق ليس خسارة نقدية دائمًا
قيمة الحصة ارتفعت من 200 إلى 282.84 في المثال، لكنها أقل مما كان سيحققه الاحتفاظ البسيط. لذلك يجب تسمية المقام والمقارنة. لا تجمع هذه النسبة تلقائيًا مع هبوط السعر أو رسوم خارج النموذج، ولا تعممها على سيولة مركزة أو أصلين يتحركان بطريقة أخرى.
أضف الواقع دون إخفاء الافتراضات
قد تعوض الرسوم جزءًا من الفرق أو لا تكفي، وقد تضيف الحوافز ومخاطر العقد وتكاليف الشبكة نتائج أخرى. لا تفترض عودة النسبة الأصلية أو استقرار قيمة الأصل الثاني. قارن الأداء الكلي الصافي بعد السحب، مع سجل يوضح الكميات والأسعار والتكاليف لا رقم المكافأة وحده.
تطبيق عملي: في مثال الخسارة غير الدائمة، 282.84 أقل من بديل الاحتفاظ 300 بنحو 5.72%، لكنها أعلى من تكلفة البداية 200 بنحو 41.42%. اذكر المقارنة كي لا تسمي الفارق خسارة نقدية فعلية.
كيف تنشأ الخسارة غير الدائمة؟
تخيل أنك وضعت سلتين لهما القيمة نفسها في البداية، لكن قواعد التداول داخل المجمع تسمح بتغير عدد الوحدات في كل سلة. عندما يرتفع سعر الأصل الأول مقارنة بالثاني، يشتري المتداولون والمراجحون جزءًا منه من المجمع ويدفعون الأصل الآخر. تصبح حصتك محتوية على كمية أقل من الأصل الذي ارتفع وكمية أكبر من الأصل المقابل. لهذا تختلف النتيجة عن الاحتفاظ بالكميات الأولى دون أي مبادلة.
المقارنة هنا بين استراتيجيتين بدأتا بالأصول نفسها وفي اللحظة نفسها: توفير السيولة والاحتفاظ. ليست مقارنة بين المجمع وأفضل صفقة كان يمكن تنفيذها بعد معرفة المستقبل. يمكنك توضيح الفكرة لشخص آخر بسؤال واحد: لو بقيت الكميات الأصلية في المحفظة، فكم كانت ستساوي عند تاريخ القياس؟ اطرح منها قيمة ما تملكه فعليًا في مركز السيولة وفق الافتراضات نفسها.
تشرح وثائق Uniswap V2 العلاقة بين عائد السيولة وبديل الاحتفاظ. نستخدم هنا نموذجًا مبسطًا كامل النطاق بنسبة ابتدائية 50 إلى 50 من حيث القيمة، مع استبعاد الرسوم. هذه حدود للمثال الحسابي وليست وصفًا لكل مجمع أو لكل منتج تعرضه واجهات التمويل اللامركزي.
خطوات المثال الحسابي دون خلط النسب
اعتبر العملة المرجعية دولارًا افتراضيًا ثابتًا لتسهيل القراءة. قبل تغير السعر تمتلك وحدة واحدة من الأصل المتقلب قيمتها 100، و100 وحدة من الأصل المرجعي بقيمة 100. حاصل ضرب الكميتين يساوي 100. بعد تضاعف السعر الخارجي، نبحث عن كميتين حاصل ضربهما 100 ونسبة الأصل المرجعي إلى الأصل المتقلب تساوي 200. هذا يعطينا تقريبًا 0.7071 و141.4214.
نقيّم الكمية الأولى بسعرها الجديد: 0.7071 مضروبة في 200 تساوي نحو 141.42. نضيف قيمة الأصل المرجعي البالغة نحو 141.42، فتكون قيمة الحصة 282.84 تقريبًا. أما المحفظة التي لم تدخل المجمع فتبقى فيها وحدة تساوي 200، إضافة إلى 100 من الأصل المرجعي، أي 300. الفارق النقدي المرجعي بين المسارين هو 17.16 تقريبًا.
لحساب النسبة نقسم الفارق على قيمة بديل الاحتفاظ 300، فنحصل على نحو 5.72%. وإذا قسمنا زيادة قيمة المركز على رأس المال الأولي، نحصل على نحو 41.42% نموًا من 200 إلى 282.84. النسبتان صحيحتان لكنهما تجيبان عن سؤالين مختلفين؛ لا يجوز استبدال إحداهما بالأخرى عند وصف نتيجة صاحب المركز أو تقييم أثر توفير السيولة.
مقارنة نتائج مثال تضاعف السعر
| البند | البداية | الاحتفاظ | السيولة دون رسوم |
|---|---|---|---|
| كمية الأصل المتقلب | 1 | 1 | 0.7071 تقريبًا |
| كمية الأصل المرجعي | 100 | 100 | 141.42 تقريبًا |
| القيمة المرجعية | 200 | 300 | 282.84 تقريبًا |
اسحب الجدول أفقيًا على الهاتف لعرض جميع الأعمدة.
ماذا يحدث إذا انخفض السعر بدل ارتفاعه؟
لنعد إلى البداية نفسها ثم نفترض أن سعر الأصل انخفض من 100 إلى 50، مع بقاء الأصل المرجعي ثابتًا. وفق النموذج نفسه تصبح الكميتان نحو 1.4142 من الأصل المتقلب و70.7107 من الأصل المرجعي. إجمالي قيمتهما نحو 141.42، بينما تبلغ قيمة الاحتفاظ بالكميات الأصلية 150. يصبح الفرق نحو 8.58، أي قرابة 5.72% من بديل الاحتفاظ.
هذا المثال يوضح أن الفارق النسبي قد يتشابه عند مضاعفة السعر أو خفضه إلى النصف، مع اختلاف النتيجة المطلقة جذريًا. في مثال الارتفاع زادت قيمة المركز عن البداية، وفي مثال الهبوط انخفضت. لذلك فإن قول «الخسارة غير الدائمة 5.72%» وحده لا يخبرك كم بقي من رأس المال أو مقدار الانخفاض في عملة القياس التي تستخدمها.
إذا تحرك الأصلان معًا، فالمهم في هذا النموذج هو تغير سعر أحدهما بالنسبة إلى الآخر. ارتفاعهما بالدولار بالنسبة نفسها يختلف عن ارتفاع أحدهما وحده. ومع ذلك تبقى القيمة الدولارية للمركز معرضة لتغير أسعارهما. عدم وجود فارق كبير بين السيولة والاحتفاظ لا يعني ثبات القيمة النقدية، ولا يحول الزوج المتقلب إلى بديل عن أصل ثابت.
حدود الاسم والفرق بين النطاق الكامل والمركز
وصف الخسارة بأنها غير دائمة لا يَعِد بعودة الأسعار إلى نقطة البداية. إذا عادت النسبة السعرية الأصلية تمامًا في النموذج الخالي من الرسوم والتغييرات الأخرى، يزول فارق إعادة التوازن النظري. لكنك لا تعرف مسبقًا إن كانت ستعود أو متى، وقد تحتاج إلى الخروج قبل ذلك. الانتظار نفسه قرار يبقي رأس المال معرضًا للأصول والعقد وظروف السوق.
في السيولة المركزة تختار نطاقًا سعريًا للمركز، فتتغير حساسيته وتركيبته بحسب موقع السعر من ذلك النطاق. توضح وثائق السيولة المركزة أن المركز قد يتحول إلى أصل واحد ويصبح غير نشط عند خروج السعر من نطاقه. لذلك لا تنقل نتيجة المثال الكامل النطاق إلى مركز ضيق دون حساب يناسب تصميمه.
لا يعني بقاء عدد رموز تمثيل الحصة ثابتًا أن مكونات الحصة ثابتة. الذي تحتاجه عند التقييم هو نصيبك الفعلي من الأصلين والمستحقات الأخرى، لا مجرد عدد الرموز المحفوظة في المحفظة. كما أن إضافة سيولة جديدة أو سحب جزء منها أثناء الفترة تجعل المقارنة أكثر تعقيدًا، لأن كل تدفق يحتاج تاريخًا وكميات وخط احتفاظ يقابله.
سجل عملي لفصل الرسوم عن تغير قيمة الأصول
اكتب عند البداية اسم الشبكة والمجمع والأصلين والكميات والقيم المرجعية وتاريخ القياس. عند النهاية سجل كميات السحب الفعلية وأسعار التقييم في وقت واحد، ثم ضع الرسوم المحصلة والمستحقة في حقول مستقلة. إن كانت واجهة المركز تشمل الرسوم ضمن قيمته فلا تضفها مجددًا. استخدم عملة مرجعية موحدة لكل الحقول كي لا تقارن دولارًا بوحدة أصل متقلب.
في مثال الارتفاع السابق، لو كانت هناك رسوم خارج قيمة المركز تبلغ 10 وحدات مرجعية، تصبح القيمة قبل بقية التكاليف 292.84. تظل أقل من الاحتفاظ البالغ 300 بمقدار 7.16. ولو بلغت تكاليف الدخول والخروج مجتمعة 4، تصبح القيمة الصافية 288.84. هذه أرقام تعليمية مستقلة، ولا تفترض أن المجمع سيولد رسومًا بهذا القدر أو أن الأسعار لن تتغير خلال الخروج.
عند مقارنة مسارين إلى النقد، احتسب تكاليف التحويل المناسبة لكل منهما بالتساوي. إذا كان بديل الاحتفاظ لم يُبع بعد، بينما مركز السيولة قُيّم بعد تحويله كله إلى نقد، فأنت تقارن مرحلتين مختلفتين. حدد هل المطلوب مقارنة القيمة السوقية قبل البيع أم صافي حصيلة الخروج، ثم التزم بالتعريف نفسه للمسارين طوال الحساب.
أسئلة شائعة قبل تفسير النتيجة
هل تكفي نسبة العائد الظاهرة في الواجهة؟ لا، لأن النسبة قد تصف الرسوم وحدها أو فترة قصيرة أو حوافز مقومة بسعر لحظي. اطلب تعريفها وطريقة احتسابها وما إذا كانت تشمل تغير قيمة الأصلين. يمكنك الحصول على دخل رسوم موجب وفي الوقت نفسه تحقيق نتيجة كلية سالبة أو نتيجة أدنى من الاحتفاظ، دون وجود تناقض حسابي بين الأرقام.
هل يوفر زوج من أصلين مستقرين حماية مطلقة؟ تقارب السعرين المعتاد لا يضمن استمرار الارتباط أو إمكانية الاسترداد أو سلامة العقد. وإذا فقد أحد الأصلين قيمته فقد تتغير مكونات المركز بطريقة تزيد انكشافك عليه. افصل خطر اختلاف السعر النسبي عن مخاطر المصدر والسيولة والتنفيذ؛ معادلة واحدة للخسارة غير الدائمة لا تقيس جميع هذه المخاطر.
ما القرار الذي يساعدك عليه الحساب؟ يساعدك على فهم تكلفة تبديل تركيبة الأصول مقارنة ببديل واضح، وتقدير مقدار الرسوم الصافية المطلوبة لتعويض الفارق في سيناريو محدد. لا يحدد إن كان توفير السيولة مناسبًا لك، ولا يتنبأ بالسعر. احتفظ بالافتراضات بجانب النتيجة، واستخدم أرقامًا فعلية عند مراجعة مركز قائم بدل الاعتماد على مثال تعليمي عام.
مراجعة المحتوى: 26 أكتوبر 2026.
