مراجعة المحتوى: 26 أكتوبر 2026.
استرداد ثمن جهاز التعدين لا يحسب بقسمة سعره على إيراد يوم واحد دون التكاليف. تحتاج أولًا تكلفة البداية الكاملة، ثم التدفقات النقدية الصافية وتواريخها، مع سيناريوهات للإيراد والطاقة والتوقف والصيانة. القسمة البسيطة قد تفيد كاختبار أولي ثابت الافتراضات، لكنها لا تثبت موعدًا مضمونًا أو جدوى المشروع طوال عمره. هذا الدليل يوضح حدود الحساب وكيف تراجع ما يخفيه رقم استرداد سريع في إعلان أو حاسبة.
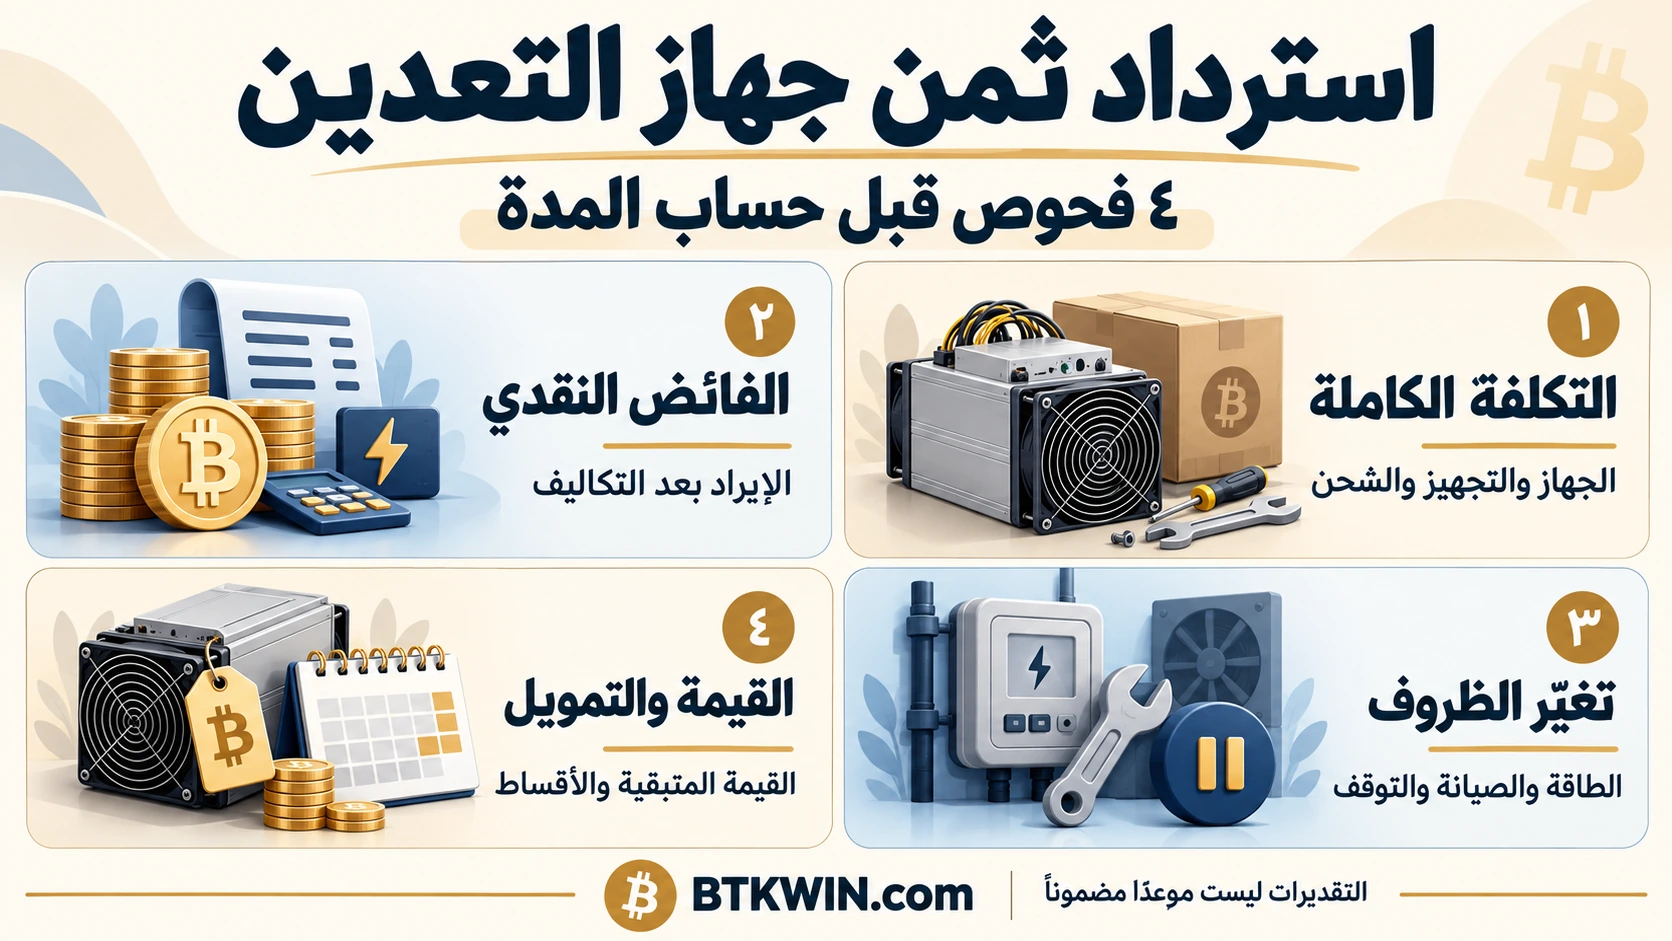
الفحص الأول: اجمع تكلفة البداية الفعلية
اكتب ثمن الجهاز ومزود الطاقة إذا كان منفصلًا، والشحن والرسوم المنطبقة والتركيب والتجهيز والتبريد وأي دفعات تأسيسية لازمة. لا تستخدم سعر إعلان يستبعد بعض ما ستدفعه بوصفه رأس المال الكامل. كما أن تجهيزًا يخدم عدة أجهزة يحتاج طريقة توزيع معلنة، أو يبقى ضمن مشروع الموقع كله إذا كنت تقيّم المجموعة بدل جهاز منفرد.
افترض شراءً تعليميًا 2500 وحدة نقدية، وشحنًا 150، ورسومًا 100، وتجهيزًا 250. الإجمالي 3000. إذا أهملت التجهيز والشحن والرسوم واستخدمت 2500، فسيتحسن زمن الاسترداد على الورق دون انخفاض المبلغ الذي خرج منك. احتفظ بعملة كل فاتورة وسعر تحويلها وتاريخها، خصوصًا إذا كانت الإيرادات بعملة رقمية والمصروفات بعملة أخرى.
وميز الدفعة التي تشتري بها أصلًا عن تأمين قابل للاسترداد أو مقدم يخصم لاحقًا من فواتير الخدمة. كل منها تدفق نقدي له توقيت، لكن معاملتها في التكلفة والعائد قد تختلف بحسب السؤال. لا تحذف التأمين من التمويل المطلوب للبداية لمجرد توقع استعادته، ولا تحسب مقدم الخدمة مصروفًا مرتين عند دفعه وعند خصمه.
الفحص الثاني: احسب الفائض بدل الإيراد الإجمالي
إذا كان الإيراد اليومي التعليمي 15 وحدة والتكاليف النقدية اليومية عشرًا، فالفائض خمس. تكلفة بداية 3000 مقسومة على خمس تعطي 600 يوم في نموذج ثابت. قسمة 3000 على الإيراد 15 تعطي 200 يوم، لكنها تتجاهل العشرة التي تحتاج دفعها كل يوم. الفرق ليس تفصيلًا صغيرًا؛ إنه يغير مدة النموذج إلى ثلاثة أضعاف.
حدد ما داخل التكاليف اليومية: كهرباء ومساعدة واستضافة ورسوم مجمع وتحويل وصيانة دورية وأي بنود تنطبق فعلًا. إذا كان العائد الذي أخذته من اللوحة بعد عمولة المجمع، فلا تخصمها ثانية. وإذا كان تقييمًا نقديًا لعملة لم تبعها، فاذكر سعر التقييم والفرق عن حصيلة بيع فعلية بعد رسوم وتنفيذ.
ولا تستخدم رصيد المجمع المدفوع في يوم واحد بوصفه إيراد ذلك اليوم تلقائيًا. قد يكون تجميع أيام أو بلوغ حد دفع. طابق الاستحقاق والتسوية والتحويل والفترة، ثم ابنِ التدفق النقدي بحسب ما تقيسه. قد يظهر فائض محاسبي بينما تحتاج تمويل فواتير قبل وصول الدفعة، لذلك وقت المال المتاح مهم إلى جانب مجموعه.
ماذا تعني مدة الاسترداد البسيطة؟
في حالة فائض ثابت موجب، تقسم تكلفة البداية على فائض الفترة لتحصل على عدد الفترات اللازمة لتغطيتها حسابيًا. أما عند تغير التدفقات، فتجمعها زمنيًا حتى تغطي تكلفة البداية ضمن النموذج. تشرح منهجية وزارة الطاقة للتحليل الاقتصادي حدود الاسترداد البسيط، ومنها عدم تقديمه تقييمًا كاملًا لقيمة المال عبر الزمن والتكاليف اللاحقة.
إذا كان الفائض صفرًا، لا توجد مدة محدودة ينتجها هذا النموذج الثابت. وإذا كان سالبًا، فإن قسمة رأس المال عليه تعطي رقمًا سالبًا لا يمثل موعد استرداد صالحًا. اكتب أن التشغيل يزيد العجز ضمن الفرضيات بدل إظهار عدد أيام سالب أو استبداله بعبارة سيسترد عندما يتحسن السوق دون تحديد سيناريو لذلك التحسن.
وقد توجد تدفقات موجبة بعد فترة خسارة أو تكلفة إصلاح كبيرة بعد عبور نقطة الاسترداد الأولى. لذلك الوصول إلى إجمالي متعادل مرة لا يثبت أن الرصيد التراكمي سيبقى موجبًا إلى نهاية عمر المشروع. انظر إلى المسار كله والفترة التي تقيّمها، ولا تختَر أول عبور ثم تتجاهل التزامات معلومة لاحقة.
الفحص الثالث: اختبر تغير العائد والتكاليف
افترض فائضًا خمس وحدات يوميًا في أول تسعين يومًا، ثم ثلاثًا في التسعين التالية، ثم وحدة واحدة في التسعين التي بعدها. المجموع 450 زائد 270 زائد 90، أي 810 خلال 270 يومًا. بقي من تكلفة البداية 2190 في هذا المثال. تمديد فائض اليوم الأول إلى الفترة كلها كان سيعطي 1350، بفارق 540 دون أي فرق في ثمن الجهاز.
| المرحلة التعليمية | الأيام | الفائض اليومي | الفائض المرحلي |
|---|---|---|---|
| الأولى | 90 | 5 | 450 |
| الثانية | 90 | 3 | 270 |
| الثالثة | 90 | 1 | 90 |
| الإجمالي | 270 | متغير | 810 |
هذه المراحل افتراضية ولا تحدد اتجاهًا متوقعًا للسوق. يمكن بناء سيناريو أعلى وأدنى ومتوسط مع بيان لماذا اخترت المدخلات، لكن لا تحولها إلى احتمالات دقيقة دون دليل. الغرض معرفة ما إذا كانت النتيجة حساسة لانخفاض صغير في الإيراد أو زيادة الطاقة أو توقف متكرر، بدل اختيار سيناريو واحد يوافق قرار الشراء.
تذكر حاسبة BITMAIN أن تقديرها المبني على صعوبة الشبكة مرجعي وأن الواقع قد يختلف. إذا استخدمت حاسبة، احفظ مدخلاتها وتاريخها وما افترضته عن الصعوبة والسعر والرسوم. لا تسمِّ ناتجًا دقيقًا إلى يوم واحد موعدًا موثوقًا إذا كانت أهم مدخلاته المستقبلية غير مؤكدة أو ثابتة للتبسيط فقط.
التوقف والإصلاح لهما أكثر من أثر
قد يوقف إصلاحٌ الإيراد فترة ويضيف فاتورة، بينما تبقى مصروفات ثابتة أو بعض المعدات المساعدة تعمل. افترض إصلاحًا 200 وتوقفًا عشرة أيام كان فائضها المتوقع خمسًا يوميًا. الفرق عن نموذج عمل مستمر قد يشمل 200 و50 من فائض لم يتحقق، لكن يجب التحقق من التكاليف التي تجنبتها أثناء التوقف حتى لا تضيف خسارة إيراد إجمالي وتكاليف لم تدفع أصلًا.
لا تحسب التوقف مرتين إذا كان متوسط الفائض التاريخي الذي تستخدمه يشمله بالفعل. وبالمثل، مخصص صيانة يومي يختلف عن فاتورة فعلية؛ إذا استخدمت كليهما، وضح هل المخصص احتياطي أم مصروف محاسبي أم مجرد تقدير للنموذج. الهدف إبقاء التدفقات والافتراضات مفهومة، لا تضخيم التكاليف أو تقليلها بتكرار البند تحت أسماء متعددة.
وتغير تعرفة الطاقة قد يؤثر في الفائض أكثر من نسبته إلى الإيراد. إذا كان الإيراد 15 والكهرباء ثمانيًا وبقية التكلفة اثنتين، فالفائض خمس. زيادة الكهرباء 25% تجعلها عشرًا، والفائض ثلاثًا، أي يتراجع 40%. القسمة على فائض أصغر تطيل مدة الاسترداد بسرعة، حتى إذا بقيت كمية التعدين في السيناريو ثابتة.
الفحص الرابع: راجع القيمة المتبقية والتمويل
قد تبيع الجهاز في نهاية فترة، لكن قيمة البيع المستقبلية ليست مبلغًا مضمونًا. ضع سيناريوهات مع تكاليف البيع والنقل والإصلاح اللازمة إن انطبقت، ولا تعتمد على سعر إعلان لجهاز آخر بوصفه حصيلة مؤكدة لجهازك. وإذا أدخلت قيمة متبقية، سجل وقت استلامها؛ لا تخصمها من تكلفة البداية كأنها نقود متاحة اليوم دون بيان منهجك.
وفي حال التمويل، افصل تكلفة المشروع عن تدفقات المالك. ثمن الجهاز الكامل يختلف عن الدفعة الأولى، والأقساط تشمل التزامات قد تغير السيولة والفائض المتاح. قسمة الدفعة الأولى فقط على إيراد قبل أقساط قد توحي باسترداد سريع رغم بقاء دين. اختر منهجًا ثابتًا يوضح ما تقيسه، ولا تخلط عائد المشروع بعائد نقد المالك دون توضيح الالتزامات.
كما لا تخصم الإهلاك المحاسبي كتدفق نقدي إضافي بعد احتساب الشراء كاملًا في بداية نموذج تدفقات من النوع نفسه. يمكن أن تدرس الربح المحاسبي بصورة منفصلة، لكن اجعل التعريفات واضحة. والضرائب والمعالجة المحلية تختلف حسب الحالة؛ عند الحاجة إلى نتيجة فعلية لها أثر على التزامك، أدخل قواعدك الموثقة بدل تعميم افتراض تعليمي.
لماذا لا تكفي مقارنة عدد الأيام بين جهازين؟
قد يسترد أحد المشروعين تكلفته نظريًا أسرع، لكنه يحتاج تجهيزًا مختلفًا أو ينتج تدفقات أقل بعد ذلك أو يحمل مخاطر توقف أعلى. مدة الاسترداد لا تصف وحدها إجمالي القيمة أو العمل الإداري أو الخطر أو البدائل المتاحة. قارن الفترات والتكاليف ورأس المال والحدود، ثم احتفظ بالنتائج التي لم تختصرها في عدد الأيام.
وإذا استخدمت خصم التدفقات لقيمة حالية، فحدد معدل الخصم وسببه وتوافقه مع العملة والتضخم ومنهجك. هذا تحليل أوسع من الاسترداد البسيط، ولا يعني أنه يزيل عدم اليقين. فائدته إظهار أثر التوقيت وافتراضاتك على القيمة، مع بقاء سعر الأصل والصعوبة والطاقة وعمر الجهاز والالتزامات عوامل تحتاج مراجعة.
سجل يتيح تحديث القرار
اكتب التدفقات بتاريخها ومصدرها وميز الفعلي عن المتوقع، ثم قارن الواقع بالنسخة السابقة من النموذج دون محوها. استخدم مساعدة العملات الرقمية لترتيب أسئلة التكاليف، وقائمة المتابعة لمراقبة سعر الأصل منفصلًا عن حساب التشغيل. النتيجة المفيدة فترة استرداد مشروطة أو مسار تدفقات لا يسترد خلال النطاق المدروس، مع بيان الفرضيات وحدودها. هذا أوضح للزائر من وعد مشتق من أفضل يوم إيراد أو من سعر جهاز لم يشمل تجهيزاته.
