مراجعة المحتوى: 26 أكتوبر 2026.
رسوم التمويل في العقود الدائمة دفعات ترتبط بالمركز وفق آلية المنتج، وقد تدفعها أو تستلمها بحسب اتجاهك وإشارة المعدل. هي مختلفة عن عمولة فتح الصفقة وإغلاقها، ولا يُحسب أثرها من مبلغ الهامش دائمًا. لفهم الرقم، تحتاج إلى قيمة المركز ووحدة المعدل وفترته وطريقة التحصيل. سنستخدم أمثلة افتراضية ونبني سجلًا يميز التكلفة الفعلية عن الإسقاطات الحسابية.
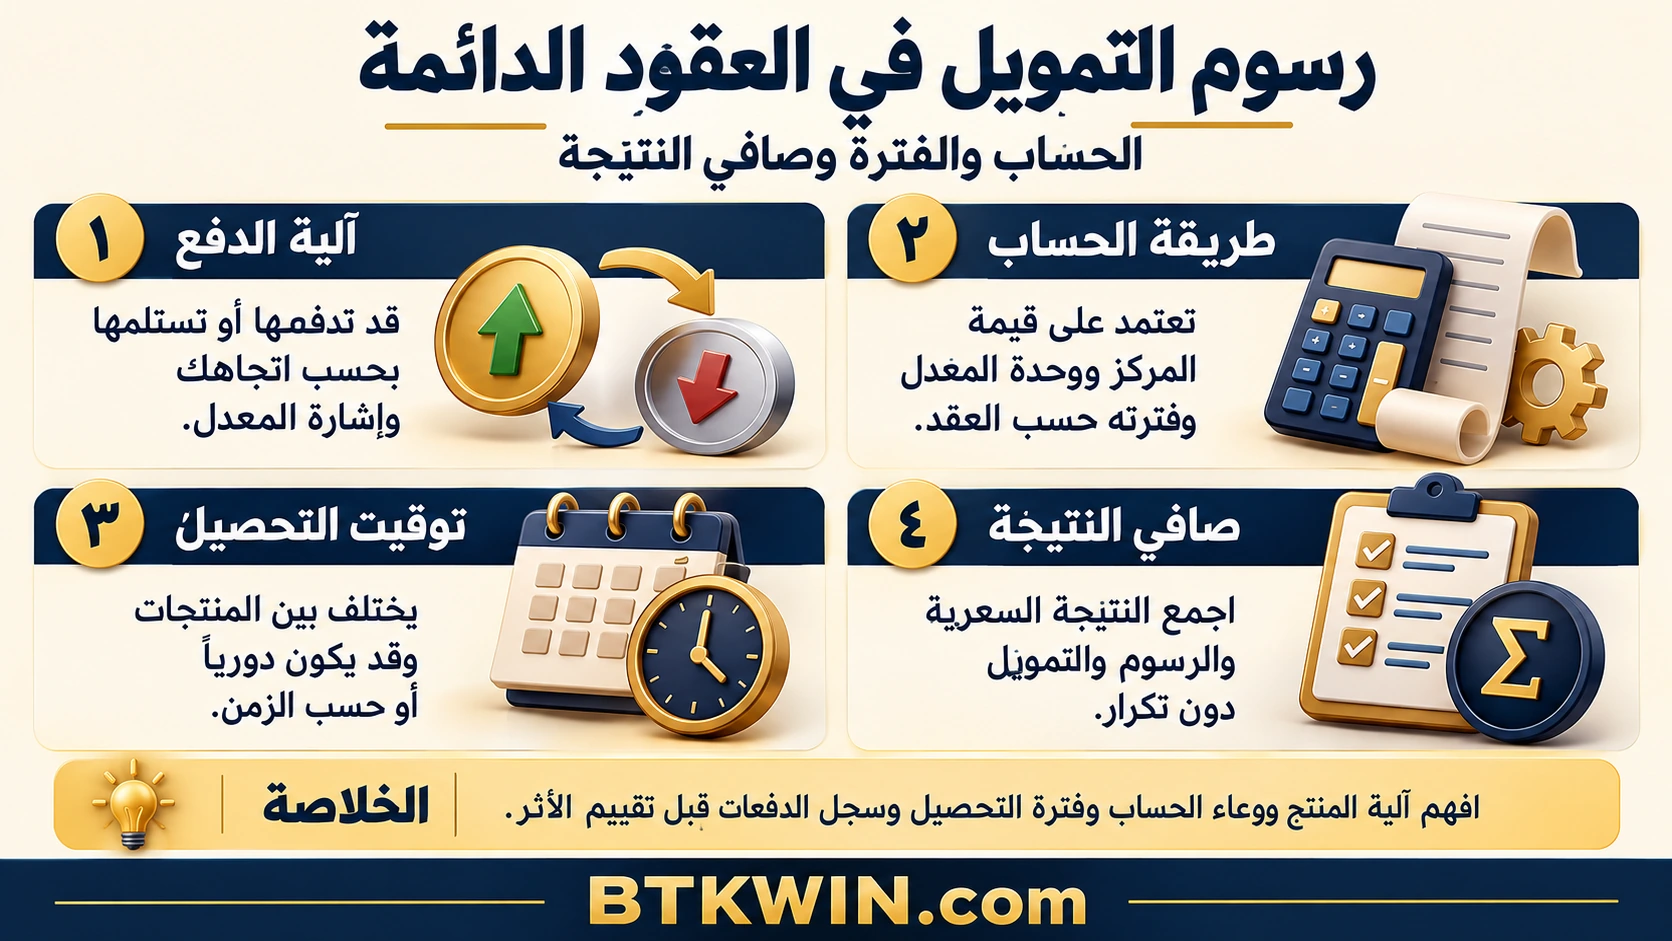
ما وظيفة رسوم التمويل في العقود الدائمة؟
تستخدم عقود دائمة آلية تمويل للمساعدة في مواءمة تسعير العقد مع مرجعه وفق تصميم المنتج. في الصيغة الشائعة، عندما يكون المعدل موجبًا يدفع أصحاب المراكز الطويلة إلى القصيرة، وعندما يكون سالبًا ينعكس الاتجاه. لكنك تحتاج إلى قراءة تعريف الإشارة في شاشة المعدل وفي سجل الدفعة، لأن طريقة عرض المدفوع والمستلم قد تختلف.
تشرح Bybit حساب دفعات التمويل مع اختلاف قيمة المركز ووحدة الدفعة حسب نوع العقد. لا تعتبر التمويل رسم شبكة أو عمولة منصة ثابتة في كل منتج. ولا يكفي أن ترى معدلًا موجبًا لتحديد هل حسابك سيستلم أم يدفع؛ حدد اتجاه المركز وتعريف السجل أولًا.
ووجود كلمة «تمويل» في تداول فوري بالهامش قد يشير إلى تكلفة اقتراض مختلفة عن دفعات عقد دائم. لذلك اكتب اسم المنتج والعقد وعملة التسوية، وافصل تكلفة الاقتراض إن وجدت. تشابه الاسم العربي لا يعني تطابق الصيغة أو التوقيت أو الجهة التي تستلم المبلغ.
مثال 1000 ومعدل 0.01% للفترة
نفترض عقدًا خطيًا تعليميًا يحسب الدفعة على قيمة مركز تساوي 1000 من عملة التسوية، ومعدل فترة نهائي 0.01%. للتحويل إلى عدد عشري، نقسم 0.01 على 100 فنحصل على 0.0001. الدفعة في هذا النموذج 1000 × 0.0001 = 0.10 من عملة التسوية، قبل أي اختلاف في قواعد العقد.
إذا كان الهامش المخصص للمركز 100، فلا تستبدله بالقيمة الاسمية 1000 في هذه المعادلة. ضرب المعدل في 100 يعطي 0.01، أي عُشر الدفعة المفترضة الصحيحة. مبلغ الضمان ليس بالضرورة الوعاء الذي تُحتسب عليه التكلفة؛ افحص الصيغة التي يحددها المنتج بدل الاعتماد على ما خرج لتخصيص الهامش عند الفتح.
ولمقارنة أثر الدفعة بالهامش، يمكنك بعد حسابها قسمة 0.10 على 100، فتساوي 0.1% من الهامش في المثال. هذه نسبة ثانية تصف عبء التكلفة على مبلغ الضمان، وليست معدل التمويل الأصلي على قيمة المركز. اكتب المقام بجانب كل نسبة حتى لا تعرض إحداهما بدل الأخرى.
| البند الافتراضي | القيمة | دوره |
|---|---|---|
| قيمة المركز | 1000 | وعاء الدفعة في النموذج |
| الهامش | 100 | ضمان مفترض لا يحل محل القيمة |
| معدل الفترة | 0.01% | يساوي 0.0001 عشريًا |
| الدفعة | 0.10 | حاصل القيمة في المعدل |
| الدفعة إلى الهامش | 0.1% | مقارنة مشتقة بمقام مختلف |
المعدل قد يتغير وقيمة المركز أيضًا
إذا كانت الكمية ثابتة في عقد خطي لكن السعر المرجعي الذي يقيّمها تغير، فقد تتغير قيمة المركز المستخدمة للحساب. ومع تغير المعدل كذلك، لا يكفي ضرب آخر رقم في عدد فترات سابقة. احتفظ بقيمة المركز والمعدل عند كل احتساب وفق قواعد الخدمة.
مثال ثلاث فترات لمركز طويل في نموذج يدفع عند المعدل الموجب ويستلم عند السالب: قيمة 1000 بمعدل موجب 0.01% تعني دفع 0.10. وفي الثانية قيمة 1100 ومعدل موجب 0.02% تعني دفع 0.22. وفي الثالثة قيمة 900 ومعدل سالب 0.01% تعني استلام 0.09.
المجموع لهذا المركز هو دفع صافٍ 0.10 + 0.22 ناقص 0.09 = 0.23. لا تكتفِ بمتوسط المعدلات ثم تضربه في قيمة مركز أخيرة، لأن القيم نفسها اختلفت بين الفترات. ويمكنك عرض الدفعات بإشارة موجبة للداخل وسالبة للخارج، بشرط تثبيت هذا التعريف في الجدول كله.
توقيت التحصيل يختلف بين المنتجات
قد يُحسب تمويل على فترات أو يُراكم وفق الزمن وطريقة التسوية الخاصة بالعقد. لا تعمم موعدًا كل ثماني ساعات لمجرد أنك رأيته في سوق معروف. اقرأ الفترة الحالية للعقد، وما إذا كان الرقم المعروض تقديرًا للفترة القادمة أو معدلًا تقرر تطبيقه على فترة سابقة.
تعرض Kraken MTF أمثلة لآلية تمويل بخصائص زمنية محددة. وجود مثال ساعي يبين لماذا يلزم فهم المنتج قبل نقل نموذج تسوية من منصة أخرى. لا تستخدم قيمة في مثال توضيحي باعتبارها معدلًا حاليًا أو حدًا ثابتًا لجميع العقود.
وتوضح Bybit طريقة تكوّن معدل التمويل أن المعدل المعروض قد يتغير إلى موعد التسوية، مع شروط للفترات والحدود. افحص التفاصيل الحالية للرمز المعني؛ لا تجعل لقطة أخذتها قبل ساعات مصدرًا نهائيًا لدفعة لم تُسجل بعد.
الإغلاق قرب الموعد ليس اختبارًا مضمون النتيجة
إذا كان المنتج يعتمد لقطة زمنية، فاقرأ شروط الأهلية وما الذي يعنيه امتلاك المركز وقت التحصيل. وقت الضغط على زر الإغلاق ليس بالضرورة وقت اكتمال التنفيذ على الخادم، وقد توجد فروق في معالجة التسوية. لا تبنِ تقديرًا يقينيًا على أنك أرسلت الطلب قبل الموعد بثانية.
في المراجعة، استخرج سجل الدفعة نفسه ووقت إغلاق المركز والتعبئات. وإذا اختلف توقعك عن السجل، افحص قواعد المنتج وأوقات الخادم بدل الاعتماد على وقت إشعار الهاتف. لا تكرر فتح وإغلاق مراكز فعلية فقط لاكتشاف آلية كان يمكن قراءتها أو فحصها في بيئة تعليمية.
المعدل السنوي المحسوب ليس دخلًا سنويًا مضمونًا
نفترض تعليميًا ثبات معدل 0.01% كل ثماني ساعات، أي ثلاث فترات يوميًا. الضرب البسيط يعطي 0.03% في اليوم، ثم 10.95% خلال 365 يومًا على قيمة ثابتة. هذه عملية إسقاط تحت فرضين قويين: ثبات المعدل والقيمة، مع استمرار الأهلية لكل دفعة، ودون رسوم أو تغير سعر أو تعقيدات أخرى.
لا تقدم الناتج كعائد سنوي متاح أو متوقع؛ المعدل قد ينقلب، والقيمة تتغير، وقد لا تستمر في المركز. كما لا تطبق تركيبًا سنويًا تلقائيًا وكأن الدفعات تعاد استثمارها على الوعاء نفسه دون تكلفة أو قرار جديد. يمكن استخدام السنونة للمقارنة الحسابية إذا أعلنت تعريفها، لكنها لا تثبت مسار دخل مستقبلي.
ويختلف أيضًا قياس النتيجة على القيمة الاسمية عن قياسها على هامش أولي صغير. نسبة كبيرة على الهامش قد تعكس كبر التعرض مقارنة بالضمان، ولا تصبح دليلًا على انخفاض المخاطرة. اعرض المبلغ النقدي أولًا ثم النسبة ومقامها، خاصة عند مقارنة منتجين تختلف متطلبات ضمانهما.
العقود الخطية والعكسية لا تستخدم الوحدات نفسها دائمًا
في نموذج خطي بسيط، قد تحسب قيمة المركز من الكمية مضروبة في سعر العلامة. وفي عقد عكسي قد تُحسب قيمة تسوية بوحدة الأصل عبر قسمة كمية عقد ذات تعريف معين على السعر. لا تنسخ معادلة الضرب من مثال خطي إلى كل عقد دون قراءة مواصفاته.
وإذا استلمت التمويل بأصل متقلب، فتقييمه لاحقًا بعملة مرجعية يضيف أثر صرف أو سعر آخر. احتفظ بالكمية المستلمة وعملتها وتوقيتها، ثم حوّل عند الحاجة بسعر موثق. ليس جمع 0.1 من رمز مع 0.1 من عملة تسوية مجموعًا نقديًا مفهومًا دون تحويل.
أين تُخصم الدفعة وما أثرها على الضمان؟
قد تخصم الخدمة التمويل من رصيد متاح أو تعالجه ضمن نطاق الهامش وفق قواعد المنتج. معرفة مصدر الخصم ضرورية لتفسير تغير الرصيد، حتى إذا لم تغير الكمية أو تفتح طلبًا جديدًا. راجع سجل التمويل والسجل النقدي معًا عند المطابقة.
لا تعتبر استلام تمويل حماية من هبوط السعر أو من التصفية. دفعة واردة 0.10 لا تعوض خسارة سعرية 20 في نموذج قيمته الاسمية 1000 لمجرد أن المعدل بدا ملائمًا. قارن مجموع النتيجة السعري والتمويلي والتكاليف، ولا تختزل مركزًا له عدة مخاطر في جهة دفعة واحدة.
أدخل التمويل في صافي النتيجة دون تكرار
افترض ربحًا سعريًا خامًا خمسة، وعمولتي دخول وخروج مجموعهما وحدة، وصافي تمويل مدفوع 0.23. النتيجة الصافية 5 ناقص 1 ناقص 0.23 = 3.77. إذا كان تقرير الإغلاق يعرض 3.77 شاملًا، فلا تخصم التمويل مرة أخرى من الرقم النهائي.
وفي مثال خسارة سعرية خامة خمسة مع التكاليف نفسها، تصبح الخسارة الصافية 6.23. الفرق يوضح أن تكلفة دورية صغيرة قد تكون مهمة مقارنة بحجم ربح مستهدف صغير، حتى إن بدت نسبتها إلى قيمة المركز محدودة. احتفظ بمكونات منفصلة ثم بالمجموع الشامل لتستطيع التحقق من الاثنين.
قائمة مراجعة لدفعات التمويل
- حدد العقد ونوعه وعملة التسوية واتجاه مركزك.
- اقرأ معنى الإشارة والفترة وما إذا كان المعدل تقديريًا أو نهائيًا.
- استخدم قيمة المركز الصحيحة في الصيغة، وافصلها عن الهامش.
- احفظ الدفعات الفعلية ومواعيدها وعملاتها وتغيرات الكمية.
- افحص مصدر الخصم وأثره على الرصيد والضمان.
- اجمع النتيجة السعرية والرسوم والتمويل دون احتساب أي بند مرتين.
يمكن استخدام قائمة المتابعة كسياق للسعر، لكنها لا تغني عن سجل تمويل حسابك. وإذا كان هناك نقل لأصل بعد الإغلاق، افصل تكلفته عبر أداة تكلفة التحويل. التمويل بند في نتيجة منتج محدد؛ فهم فترته ووعائه وسجله أكثر فائدة من تحويل آخر معدل معروض إلى وعد بدخل ثابت.
