مراجعة المحتوى: 26 أكتوبر 2026.
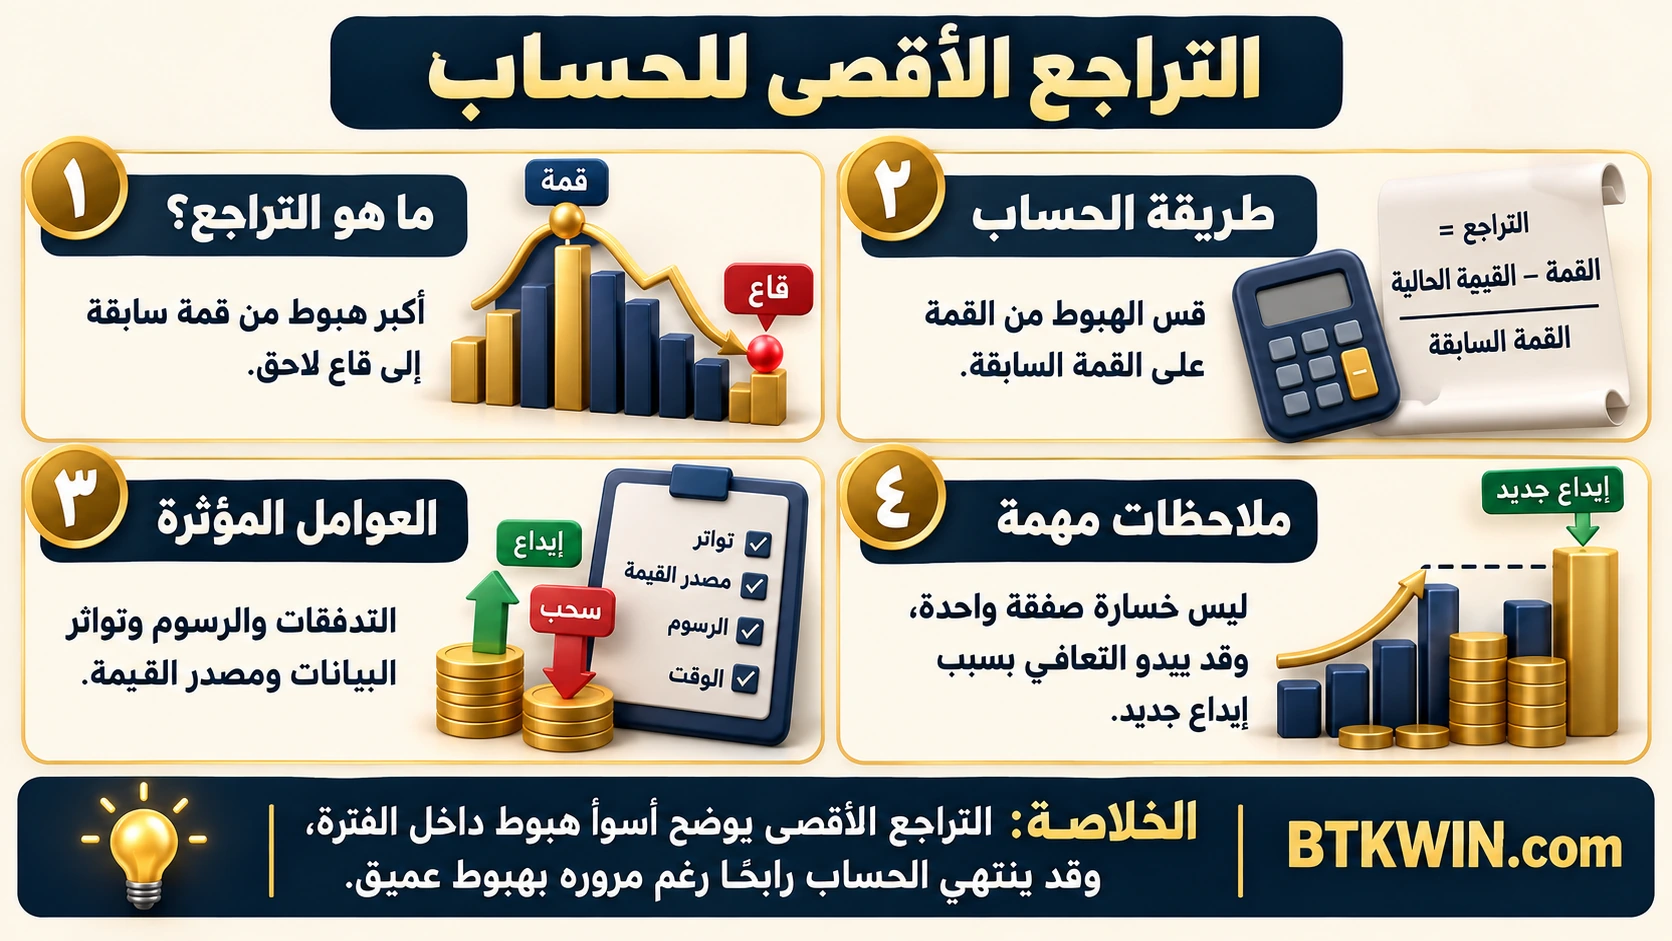
يقيس التراجع الأقصى للحساب أكبر هبوط من قمة سابقة إلى قاع لاحق داخل فترة محددة. وهو يختلف عن خسارة أكبر صفقة، وعن الفرق بين رصيد البداية والنهاية. قد ينتهي حسابك رابحًا رغم مروره بهبوط عميق، وقد يبدو منحناه متعافيًا بسبب إيداع جديد لا بسبب أداء الاستثمار. لفهم التقرير، تحتاج سلسلة قيم واضحة ومنهجًا ثابتًا للتعامل مع الوقت والتدفقات النقدية.
ما معنى التراجع، وما الذي يقيسه؟
ابدأ بالقيمة التي وصل إليها الحساب في وقت معين، وقارنها بأعلى قيمة سابقة ضمن السلسلة التي تدرسها. إذا كانت القمة 12000 وأصبحت القيمة 9000، فالهبوط 3000. وبقسمة الهبوط على القمة، يكون التراجع 25%. المقام هو القمة المرجعية، وليس بالضرورة المبلغ الذي بدأت به أو مجموع ما أودعته طوال السنوات.
تعرض دراسة «التراجع: من التطبيق إلى النظرية والعودة» التراجع الأقصى بوصفه خسارة تراكمية من قمة إلى قاع. سنستخدم هنا التعريف النسبي المبسط لحسابات ذات قيم موجبة، مع أمثلة حسابية تعليمية. وقد تعرض برامج أخرى التراجع بالمبلغ المطلق أو بالإشارة السالبة، لذلك اقرأ تعريف التقرير قبل المقارنة.
خسارة صفقة منفردة تتعلق بعملية معينة، أما التراجع فقد يتكون من عدة صفقات أو تغيرات في مراكز مفتوحة. ومن الممكن ألا تغلق أي صفقة خاسرة، بينما تنخفض القيمة السوقية للموجودات كثيرًا. لهذا يجب أن تسأل أيضًا: هل التقرير مبني على الرصيد النقدي المسجل أم على قيمة الحساب بعد تسعير كل المراكز؟
مثال كامل لحساب التراجع الأقصى
لنفترض سبع قياسات متتالية لحساب دون إيداعات أو سحوبات خلال الفترة. القيم افتراضية وبعملة واحدة. نحتفظ في كل صف بأعلى قيمة ظهرت حتى ذلك الوقت، ثم نحسب نسبة الهبوط عنها. عندما تظهر قمة جديدة، تصبح هي المرجع للقياسات التالية، دون أن تمحو أكبر هبوط وقع في الماضي.
| القياس | قيمة الحساب | أعلى قيمة سابقة أو حالية | التراجع |
|---|---|---|---|
| 1 | 10000 | 10000 | 0% |
| 2 | 12000 | 12000 | 0% |
| 3 | 11400 | 12000 | 5% |
| 4 | 9000 | 12000 | 25% |
| 5 | 10500 | 12000 | 12.5% |
| 6 | 12500 | 12500 | 0% |
| 7 | 11000 | 12500 | 12% |
أكبر نسبة في العمود الأخير هي 25%، إذن هذا هو التراجع الأقصى في السلسلة. أما التراجع الحالي عند القياس السابع فهو 12%. لا تخلط بينهما: الأول يصف أسوأ مرحلة لوحظت في الفترة كلها، والثاني يصف موضع الحساب الآن بالنسبة إلى قمته الحالية.
وتنتهي السلسلة عند 11000 مقارنة ببداية 10000، أي بعائد 10% في هذه الفرضيات. هذا العائد لا يلغي مرور الحساب بتراجع 25%. لو اكتفيت بصورة تعرض البداية والنهاية، لفاتك جزء مهم من تجربة الاحتفاظ بالحساب عبر الفترة، خصوصًا إن كانت لديك حاجة لسحب الأموال أثناء الهبوط.
اكتب طريقة الحساب قبل استخدام النسبة
يمكن تلخيص العملية في أربع خطوات: اختر سلسلة القياس، وحدد القمة المتحركة، واحسب هبوط كل نقطة عنها، ثم اختر أكبر هبوط. ومعادلة النسبة هي: التراجع = (القمة السابقة − القيمة الحالية) ÷ القمة السابقة × 100. إذا كنت تبني جدولًا، لا تستخدم أعلى قيمة في المستقبل لحساب تراجع نقطة قديمة.
مثلًا، قمة 12500 التي ظهرت عند القياس السادس لا تُستخدم لتقييم القياس الرابع بأثر رجعي. مرجع القياس الرابع هو 12000، لأنها أعلى قيمة كانت قد ظهرت حتى ذلك الوقت. ترتيب البيانات ليس تفصيلًا شكليًا؛ استخدام قمة لاحقة يغير السؤال ويمنح التقرير معلومات لم تكن متاحة في تلك اللحظة.
واحرص على ألا تتعامل مع نقص البيانات كأنه غياب للتراجع. إذا سجلت بداية الشهر ونهايته فقط، فأنت تحسب أكبر هبوط في النقاط المتاحة لديك، لا أكبر هبوط مر به الحساب بين التسجيلين. وضّح هذا القيد في اسم النتيجة بدل تقديم رقم دقيق ظاهريًا لا تغطيه البيانات.
قيمة الحساب تختلف عن الرصيد بعد إغلاق الصفقات
قد يعرض برنامج منحنى الرصيد الذي يتغير عند إغلاق المراكز، وآخر منحنى قيمة الحساب الذي يشمل الأرباح والخسائر غير المحققة. إذا انخفض مركز مفتوح ثم عاد قبل إغلاقه، فقد يظهر هبوط كبير في المنحنى الثاني، بينما يبدو الأول مستقرًا. كلاهما يجيب عن سؤال مختلف، ولا يصح مزجهما في مقارنة واحدة.
تصور حسابًا يضم نقدًا وأصلًا رقميًا. رصيد النقد لم يتغير، لكن سعر الأصل هبط، فهبطت القيمة التي يمكن تقديرها للحساب. إذا قست الأداء بالنقد وحده، فقد لا ترى الانخفاض. وإذا قسته بقيمة الأصول، فراجع مصدر الأسعار وتوقيت التسعير، خاصة عند ضعف السيولة أو اختلاف السعر بين المنصات.
ثم حدد هل تشمل القيمة الرسوم والتكاليف المستحقة. مقارنة حساب بعد الرسوم باختبار نظري قبلها لا تسمح باستنتاج مباشر عن جودة التنفيذ. احتفظ بتعريف واحد طوال السلسلة، وسجل أي تغيير في المنهج بدل تبديل المصدر في منتصف الفترة ثم تفسير الانقطاع كأنه حركة استثمارية.
لماذا قد يخفي إيداع جديد تراجعًا قائمًا؟
افترض أن الحساب وصل إلى 12000 ثم هبط إلى 9000. إذا أودعت 4500، يصبح الرصيد الإجمالي 13500. المنحنى الخام تجاوز القمة السابقة، لكن الاستثمار نفسه لم يسترد خسارته. جاء الفرق من أموال جديدة، وليس من ارتفاع الموجودات أو نتائج التداول. لا توصف هذه الحركة بأنها تعافٍ استثماري كامل.
لتوضيح طريقة فصل الأثر، تخيل أن الحساب مقسم إلى 1000 وحدة افتراضية. كانت قيمة الوحدة عند البداية 10، وعند القمة 12، وعند القاع 9. إيداع 4500 عند قيمة الوحدة 9 يضيف 500 وحدة جديدة، فيصبح العدد 1500 والقيمة الإجمالية 13500، بينما تظل قيمة الوحدة 9. ما زال الهبوط من 12 إلى9 يساوي 25%.
هذا مثال تعليمي على التطبيع بالوحدات، لا برنامج محاسبة متكاملًا. تحتاج العمليات الحقيقية توقيتًا دقيقًا للتدفقات وقيمة مناسبة عندها ومعالجة الرسوم. وإذا سحبت مالًا، يحدث أثر معاكس في المنحنى الخام: قد تنخفض قيمة الحساب دون خسارة استثمارية. لذلك احتفظ بسجل منفصل للإيداع والسحب بدل محاولة استنتاجهما من الشكل وحده.
مدة التراجع مهمة مثل عمقه
قد يصل حسابان إلى النسبة القصوى نفسها، لكن أحدهما يبقى تحت قمته لقياسات قليلة، والآخر لفترة طويلة. العمق يصف مقدار الهبوط، أما المدة فتصف الوقت تحت القمة وفق منهجك. وفي المثال السابق، ظهرت قمة 12000 عند القياس الثاني وتجاوزها الحساب عند السادس، لكننا لم نحدد إن كانت القياسات ساعات أو أيامًا أو أشهرًا.
لا تحول عدد الصفوف تلقائيًا إلى مدة زمنية. استخدم الطابع الزمني لكل قياس، ووضح نقطة بدء المدة ونهايتها. وإذا لم يتعاف الحساب حتى نهاية الفترة، فاكتب أن مرحلة التراجع ما زالت مفتوحة في بياناتك، بدل افتراض موعد نهاية أو حذفها لأنها لا تحتوي على تعافٍ مكتمل.
كذلك، فإن قياسًا يوميًا قد يفوّت هبوطًا حدث داخل اليوم ثم انعكس قبل الإغلاق. لا يعني ذلك أن عليك دائمًا اختيار أعلى تواتر ممكن؛ المهم أن تختار التواتر المناسب للسؤال وتفصح عنه، ثم تقارن تقارير تستخدم أساسًا متقاربًا. الدقة في تعريف القياس أسبق من زيادة عدد الخانات العشرية في النتيجة.
نسبة التعافي ليست مساوية لنسبة الخسارة
بعد الهبوط من 12000 إلى9000، تحتاج زيادة 3000 للعودة إلى القمة. لكن هذه المرة تُقسم الزيادة على القيمة المتبقية 9000، فتحتاج نحو 33.33%. اختلاف قاعدة الحساب هو السبب، وليس وجود رسم خفي أو طريقة خاصة بالعملات الرقمية. العودة بمقدار 25% من9000 تعطي11250، فلا تصل إلى12000.
| الهبوط من القمة | المتبقي من كل100 | الارتفاع المطلوب للعودة |
|---|---|---|
| 5% | 95 | نحو5.26% |
| 10% | 90 | نحو11.11% |
| 25% | 75 | نحو33.33% |
| 50% | 50 | 100% |
استخدم حاسبة التعافي من الخسارة لتجربة العلاقة مع أرقامك. النتيجة حسابية فقط؛ لا تعني أن السوق سيحقق الارتفاع المطلوب أو أن التعافي سيحدث خلال فترة معينة. وزيادة المخاطرة لتعويض النقص بسرعة تغير مسار الخسائر الممكنة، ولا تغير المعادلة التي حسبنا بها النسبة.
كيف تقارن تقريرين دون تضليل؟
ابدأ بتوحيد الفترة وعملة القياس ومصدر القيمة والتواتر والتعامل مع التدفقات. حساب بالعملة المحلية قد يتحرك بسبب سعر الصرف حتى لو لم تتغير قيمة الأصول بالدولار. وحساب يستخدم رافعة أو يحتفظ بمراكز مفتوحة لا يُقارن بمنحنى نقدي مبسط دون بيان هذه الاختلافات.
قد يبدأ مساران من10000 وينتهيان عند11000. الأول يمر عبر9000 قبل التعافي، فيسجل تراجعًا10%. والثاني يصل إلى14000 ثم ينخفض إلى11000، فيسجل هبوطًا من القمة يقارب21.43%. النهاية واحدة، لكن ترتيب القمم والقيعان مختلف. ولا يكفي هذا المثال وحده للحكم على أيهما أفضل؛ المطلوب فهم ما تختزله صورة العائد النهائي.
لا تعتبر التراجع التاريخي سقفًا للخسارة المستقبلية. اختبر أثر فترة أطول أو بيانات أكثر تفصيلًا، واسأل عن الظروف التي لم تظهر في العينة. ولربط هذا الفهم بالتكلفة، راجع دليل مخاطر السعر والحفظ، واستخدم حاسبة الربح بعد الرسوم لصفقات محددة دون الخلط بين نتيجة الصفقة ومنحنى الحساب.
أسئلة شائعة
هل التراجع الحالي هو التراجع الأقصى؟
ليس بالضرورة. قد يتعافى الحساب جزئيًا ويبقى أكبر هبوط سابق مسجلًا في الفترة. اعرض الرقمين باسميهما، ولا تستبدل التراجع الأقصى برقم أقل من مرحلة التعافي لإظهار المخاطر أصغر.
هل أستطيع حساب التراجع من رصيد البداية والنهاية فقط؟
يمكنك حساب تغير القيمة بين النقطتين، لكنك لا تعرف أعلى قمة وأدنى قاع لاحق بينهما. تحتاج سلسلة زمنية تكفي للسؤال الذي تريد إجابته، وإلا فالنتيجة لا تصف التراجع الأقصى خلال المسار كله.
