مراجعة المحتوى: 26 أكتوبر 2026.
أثر سعر الصرف على العائد يفسر كيف يرتفع الأصل بعملة تداوله بينما تقل قيمة النتيجة بعملة ميزانيتك. أنت لا تقيس تغير سعر الأصل وحده، بل تغيره مع قيمة العملة التي تسعّره، ثم تكاليف الدخول والخروج. سنحسب مثال ارتفاع أصل 10% مع انخفاض عملة التسعير 10% مقابل عملة مرجعية، ونبني سجلًا يميز الربح المعروض عن الحصيلة الصافية.
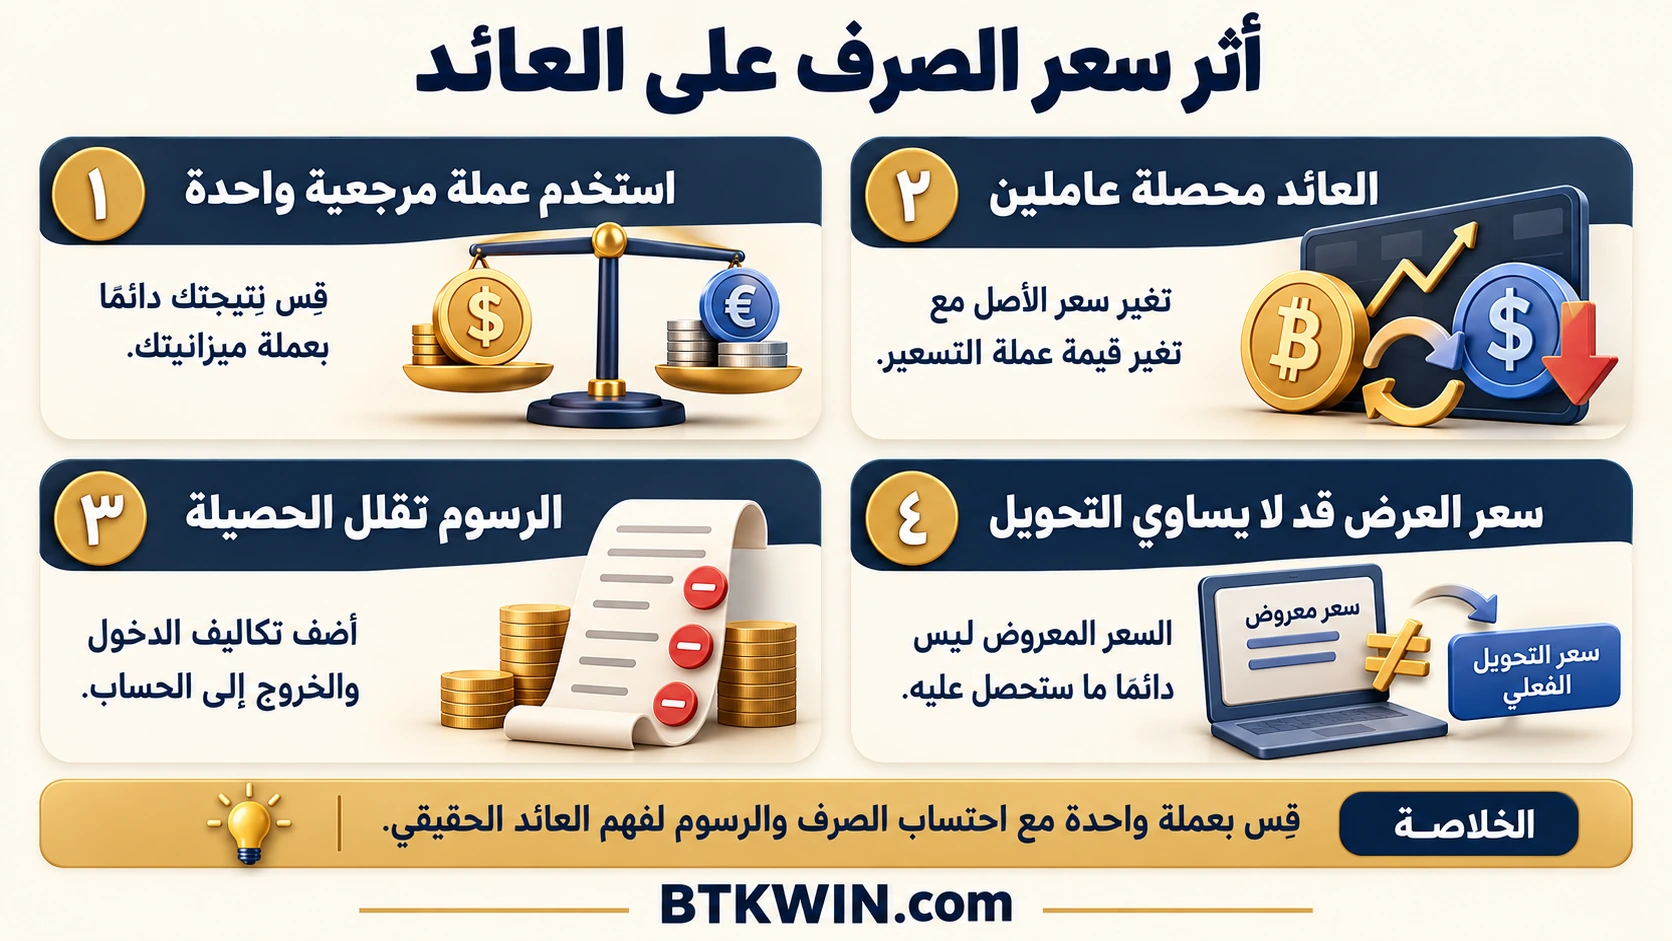
ابدأ بعملة مرجعية واحدة
العملة المرجعية هي الوحدة التي تريد قياس النتيجة بها، مثل العملة التي تدفع منها نفقاتك أو تمول بها الحساب. لا تحتاج إلى تغييرها كلما تغير زوج التداول. إذا بدأت بمبلغ بالدولار الكندي، ثم عرض التطبيق ربحًا بالدولار الأمريكي، فالمقارنة تحتاج إلى تحويل موثق قبل الحكم على ما حدث لمبلغك الأول.
توضح Investor.gov مخاطر تغير أسعار الصرف وأنها قد تزيد عائد الاستثمار الدولي أو تقلله. سنطبق الفكرة الحسابية هنا على تسعير أصل رقمي بعملة تختلف عن مرجع المستخدم، دون اعتبار الأصل الرقمي مطابقًا للأوراق المالية أو نقل أي معالجة تنظيمية من منتج إلى آخر.
مثال: ارتفاع 10% وانخفاض صرف 10%
نفترض شراء وحدة من أصل مقابل 100 من عملة التسعير، وكانت كل وحدة تسعير تعادل وحدتين من عملتك المرجعية عند الدخول. تكلفة الشراء الخام 200 مرجعية. عند الخروج، ارتفع الأصل إلى 110 من عملة التسعير، لكن قيمة وحدة التسعير انخفضت إلى 1.8 مرجعية، أي تراجع 10% مقارنة بـ2.
قيمة البيع المكافئة تساوي 110 × 1.8 = 198 مرجعية، قبل الرسوم. الفرق عن تكلفة 200 هو ناقص اثنتين، والعائد ناقص 1%. الأصل ارتفع من 100 إلى 110، لكن العملة التي تقيس بها هذا الارتفاع أصبحت أقل قيمة بالنسبة إلى مرجعك. هذه نتيجة ضرب معاملين، وليست تناقضًا في الحساب.
| البند التعليمي | عند الدخول | عند الخروج |
|---|---|---|
| سعر وحدة الأصل بعملة التسعير | 100 | 110 |
| مرجعية لكل وحدة تسعير | 2 | 1.8 |
| قيمة الأصل بالمرجعية | 200 | 198 |
| تغير الأصل | أساس المقارنة | +10% |
| العائد بالمرجعية | أساس المقارنة | −1% قبل الرسوم |
لماذا لا نجمع النسبتين؟
لو جمعت 10% وناقص 10% لحصلت على صفر، لكن التغيرين يعملان على قيم متتابعة لا على المبلغ نفسه بصورة مستقلة. معامل ارتفاع الأصل 1.10، ومعامل تغير الصرف 0.90. حاصل ضربهما 0.99، ثم نطرح الواحد للحصول على عائد ناقص 0.01، أي ناقص 1%.
الصيغة في هذا النموذج هي: معامل تغير سعر الأصل مضروبًا في معامل تغير قيمة عملة التسعير، ناقص واحد. إذا كتبت العائدين كعددين عشريين، تصبح: «1 + عائد الأصل» مضروبة في «1 + تغير عملة التسعير»، ثم ناقص واحد. تنطبق على فترة موحدة وحيازة لا تتغير فيها الكمية، مع استبعاد رسوم وتدفقات إضافية من هذه الخطوة.
عند تفكيكها حسابيًا، يظهر حد إضافي هو حاصل ضرب العائدين. في المثال: 0.10 + ناقص 0.10 + حاصل ضربهما ناقص 0.01، فتكون النتيجة ناقص 1%. لا يلزم حفظ التفكيك للاستخدام اليومي؛ يكفي حساب قيمة الدخول والخروج بعملة واحدة ومقارنتهما، وهي طريقة أكثر وضوحًا إذا كانت بياناتك بالمبالغ.
حالات أخرى لاختبار فهمك
إذا ارتفع الأصل 10% وثبت معامل الصرف، يكون العائد الخام بالمرجعية 10%. وإذا ثبت الأصل وانخفضت عملة التسعير 10%، يكون العائد ناقص 10%. وإذا ارتفع الاثنان 10%، يكون المعامل 1.10 × 1.10 = 1.21، أي عائد 21%، وليس 20%.
ولننظر إلى أثرين متعاكسين آخرين: هبوط الأصل 10% مع ارتفاع عملة التسعير 10% يعطي 0.90 × 1.10 = 0.99، أي ناقص 1%. التماثل الحسابي هنا لا يعني أن ظروف السوق أو المخاطر متطابقة؛ هو يختبر المعادلة تحت افتراضين معلنين. لا تحول الأمثلة إلى توقع لارتباط أصل بعملة أو وسيلة لتعويض الخسائر.
نقطة التعادل تحتاج إلى نسبة مختلفة
في مثال ارتفاع الأصل 10%، ما انخفاض عملة التسعير الذي يمحو هذا الارتفاع بالضبط قبل الرسوم؟ نحتاج إلى معامل صرف يحقق 1.10 مضروبًا فيه يساوي واحدًا؛ إذن المعامل 1 ÷ 1.10، أي نحو 0.909091. وهذا انخفاض نحو 9.0909%، وليس 10%.
وبالعكس، إذا انخفضت عملة التسعير 10%، يحتاج الأصل إلى ارتفاع نحو 11.1111% لبلوغ التعادل الخام، لأن 1 ÷ 0.90 يقارب 1.111111. هذه حدود حسابية في نموذجنا، وليست أهداف سعر أو توقعات. وبعد الرسوم قد تحتاج الحصيلة إلى مبلغ أكبر، وهو ما يحسب من التدفقات الفعلية بدل الاكتفاء بنسبة الشارت.
الرسوم تدخل في المبالغ الفعلية
نضيف إلى المثال الأول تكلفة دخول تعليمية مقدارها وحدتان مرجعيتان، فيصبح الخارج الفعلي 202 بدل 200. ونفترض تكلفة خروج ثلاث وحدات مرجعية، فتكون الحصيلة 195 بدل 198. العائد الصافي يساوي 195 ناقص 202، مقسومًا على 202، أي نحو ناقص 3.4653%.
لا تجمع هذا الرقم مع ناقص 1% مرة أخرى؛ الحساب الجديد أعاد بناء النتيجة من الخارج والداخل الشاملين للتكاليف. كذلك لا تخصم رسومًا ثانية إذا كان عرض التحويل الذي استخدمته يعطي صافيًا بعد الرسم أصلًا. استخدم عمودًا يوضح ما إذا كان كل مبلغ خامًا أو شاملًا، حتى لا يتكرر الخصم من دون ملاحظة.
وفي بعض المسارات تُدفع عمولة بعملة ثالثة أو يُخصم جزء من الأصل، فتحتاج إلى توحيد القيمة أو تعديل الكمية الصافية بصورة متسقة. احتفظ بالوحدات الأصلية وأسعار التحويل وتوقيتها. ولمرحلة نقل بين حساب ومحفظة، افصل تقديرها عبر أداة تكلفة التحويل بدل إخفاء رسم الشبكة داخل بند «أثر الصرف».
اتجاه معامل الصرف قد يقلب التفسير
في المثال عرّفنا المعامل بأنه عدد الوحدات المرجعية لكل وحدة تسعير. انخفاضه من 2 إلى 1.8 يعني أن وحدة التسعير تشتري أقل من عملتك المرجعية. إذا كان المصدر يعرض الاتجاه المعاكس، فالنسبة المقروءة ستكون مختلفة: من 0.5 إلى نحو 0.555556 من عملة التسعير لكل مرجعية، أي ارتفاع يقارب 11.1111%.
لا تصف هذه الحركة المعكوسة بأنها ارتفاع 10% لمجرد أن الاتجاه الآخر انخفض 10%. قَلْب السعر لا يحافظ على النسبة نفسها مع تغيير الإشارة. اكتب الوحدات الكاملة في رأس العمود، ثم حوّل كل سعر إلى الاتجاه نفسه قبل حساب العائد. هذه خطوة تمنع أخطاء لا تظهر إذا اكتفيت برمز عملتين دون ترتيب واضح.
سعر التقييم ليس بالضرورة سعر التحويل الممكن
قد يعرض مزود بيانات سعر صرف متوسطًا، بينما يعطيك البنك أو الخدمة تسعيرة مختلفة للمبلغ والاتجاه اللذين ستنفذهما. يمكنك حساب تقييم مرجعي باستخدام المتوسط إذا أعلنت ذلك، لكن لا تسمه حصيلة نقدية قابلة للاستلام. للحصيلة العملية استخدم معاينة التحويل المتاحة لك مع رسومها وشروطها، ثم الإيصال بعد التنفيذ.
وإذا كانت عملة التسعير USDT مثلًا، فافصل تحويل الرمز إلى النقد عن تحويل النقد إلى مرجعك. لا تفترض المساواة الدائمة بين الرمز والدولار النقدي. يمكن استخدام أسعار افتراضية للدراسة، لكن النتيجة التنفيذية تحتاج إلى معرفة ما تملكه فعلًا وكيف ستصرفه. كما يجب الانتباه إلى أن تغير عملة عرض التطبيق لا يمثل مبادلة حقيقية.
ماذا يتغير عند الإيداعات والمشتريات المتعددة؟
المثال السابق يخص حيازة واحدة بكمية ثابتة. إذا أضفت مالًا أثناء الفترة، فإن ارتفاع قيمة الحساب قد يأتي من الإضافة لا من العائد. اكتب كل تدفق خارجي بعملته وتاريخه، وافصله عن حصيلة البيع وتقييم ما بقي. قسمة الفرق بين رصيدين على الأول دون خصم الإيداعات لا تصف أداء التداول بصورة صحيحة.
وإذا اشتريت على مراحل، فقد يكون لكل شراء سعر أصل ومعامل صرف مختلفان. احسب التكلفة المرجعية لكل مرحلة وقتها ثم اجمعها، بدل تحويل مجموع المشتريات كله بسعر الدخول الأول. عند بيع جزء فقط، لا تساوِ الحصيلة الجزئية بقيمة المحفظة كلها؛ حدد نطاق الحساب ومنهج تخصيص التكلفة قبل استخراج نسبة نهائية.
سجل مراجعة يفصل العوامل
- اختر عملة مرجعية ثابتة، وحدد هل تقيس تقييمًا أم حصيلة خروج فعلية.
- احفظ سعر الأصل والكمية وتكلفة الدخول، ومعامل الصرف ووحدته ووقته.
- احسب القيمة المرجعية عند الخروج بالاتجاه نفسه لمعامل التحويل.
- افصل تكاليف الدخول والخروج، مع تحديد ما أُدرج منها في التسعيرات.
- سجّل الإيداعات والسحوبات الإضافية حتى لا تُحسب عائدًا.
- قارن الخارج الفعلي والداخل أو التقييم المتبقي ضمن نطاق واضح.
تساعد قائمة المتابعة على مراقبة الأصل بزوج معين، لكنها لا تغني عن هذا السجل بعملتك المرجعية. ويمكن مراجعة دليل بيتكوين إذا كان هو الأصل الذي تدرسه، مع تذكر أن فهم الأصل وحساب العائد مهمتان متكاملتان؛ معرفة خصائص الشبكة لا تحدد سعر صرف حسابك أو رسوم تحويلك.
هل الربح المعروض خاطئ إذا اختلف عن حسابي؟
قد يعرض التطبيق تغير سعر الأصل وحده، أو الربح بعملة تسعيره، أو تقييمًا يستبعد بعض رسوم الخروج. ابدأ بقراءة تعريف الرقم وفترته قبل الحكم عليه. إذا وحّدت النطاق والعملات والتكاليف وما زال الاختلاف قائمًا، فراجع السجلات. النتيجة الدقيقة تبدأ بالسؤال نفسه والوحدة نفسها، ثم مطابقة كل مبلغ بمصدر يبين متى وكيف حُسب.
