مراجعة المحتوى: 26 أكتوبر 2026.
الهامش المعزول والمتقاطع يختلفان في نطاق الضمان الذي يدعم المراكز، لكن الاسم وحده لا يحدد كل ما يمكن أن يتأثر بالخسارة. تحتاج إلى معرفة الحساب المعني والأصول المؤهلة وطريقة تقييمها وإضافة الضمان والرسوم. سنستخدم أمثلة افتراضية لتوضيح الفرق دون محاكاة سعر تصفية أو اقتراح مستوى رافعة، ثم نبني قائمة قراءة لمواصفات المنتج قبل الاعتماد على أي إعداد.
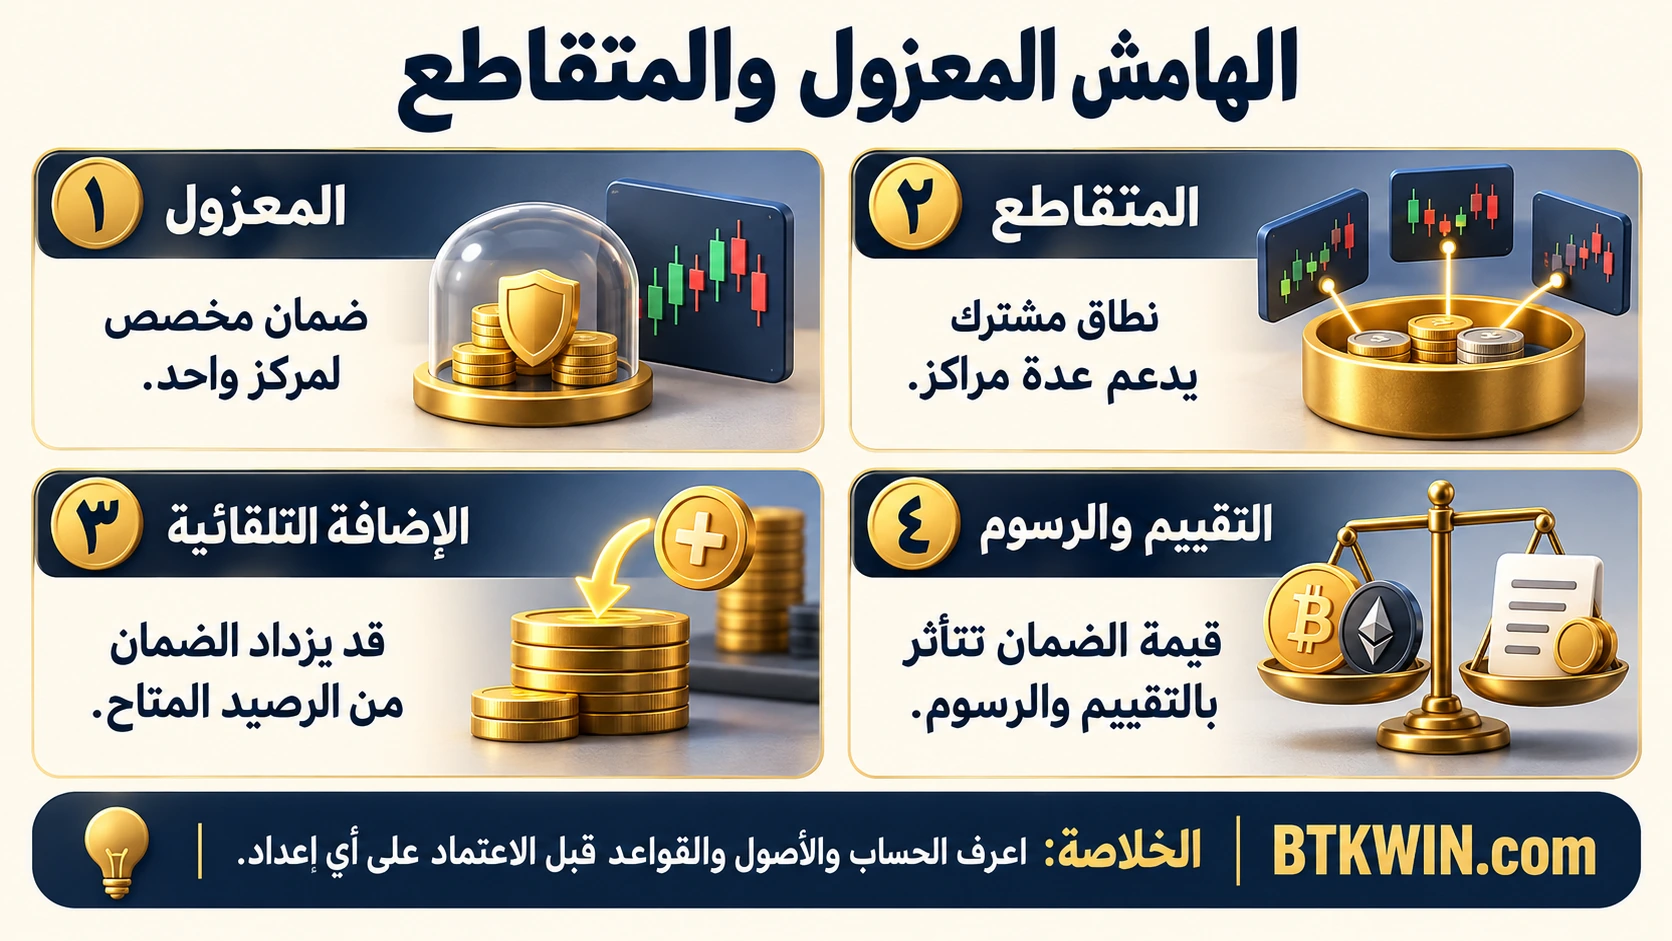
الفكرة الأساسية وراء الهامش المعزول والمتقاطع
في نموذج معزول، يُخصص ضمان لمركز معين، وتُراجع متطلباته على مستوى هذا التخصيص وفق قواعد الخدمة. في نموذج متقاطع، يدعم نطاق مشترك من الضمان المراكز الداخلة فيه. وجود مبلغ إضافي في النطاق المشترك قد يؤخر بلوغ متطلبات غير مستوفاة، لكنه يجعل العلاقة بين المراكز والأرصدة أكثر أهمية عند تقييم الخطر.
لا تفسر «مشترك» بأنه كل مال تملكه في المنصة أو خارجها. قد يكون النطاق محفظة مشتقات أو حسابًا فرعيًا أو مجموعة أصول مؤهلة. ولا تفسر «معزول» بأنه ضمان قانوني عام بأن كل رسوم الحساب والتزاماته ستتوقف عند أول مبلغ خصصته؛ اقرأ الاستثناءات وآلية الرسوم والتصفية والإضافات في المنتج نفسه.
تعرض Kraken الهامش والتصفية للمشتقات متعددة الضمانات مع تفاصيل نطاق المحفظة ومعالجة المعزول والمتقاطع. استخدم هذا النوع من التوثيق لفهم منتج محدد، بدل نقل وصف عام إلى تداول فوري بالهامش أو عقد مختلف حتى لو كانت الواجهة في المنصة نفسها.
مثال توزيع 100 من حساب يحتوي 1000
نفترض حسابًا تعليميًا فيه قيمة مؤهلة قدرها 1000 من عملة واحدة، ومركزًا خصصت له ضمانًا معزولًا 100 دون إضافة تلقائية أو التزامات أخرى في النموذج. يوجد فرق بين مئة مخصصة للمركز وتسعمئة خارج تخصيصه، وبين وضع متقاطع يتيح نطاقًا أكبر من الألف لدعم المراكز ذات الصلة.
هذا المثال يوضح خريطة التخصيص، ولا يقول إن خسارة مقدارها 100 ستحدث قبل التصفية أو إن السعر يمكن أن يتحرك نسبة معينة. لتفسير ذلك تحتاج إلى قيمة المركز ومتطلبات الصيانة وطريقة التقييم والرسوم. لا يمكن استخراج سعر تصفية موثوق من الرقمين 100 و1000 فقط.
| سؤال في النموذج التعليمي | معزول | متقاطع |
|---|---|---|
| ما الذي يبدأ بدعم المركز؟ | ضمان مخصص | نطاق ضمان مشترك |
| ما الذي تراقبه؟ | المركز والتخصيص وقواعده | الحساب والمراكز والأصول الداخلة |
| هل يمكن أن يتغير المبلغ الداعم؟ | عبر إضافات وفق المنتج | بتغير الرصيد والقيمة والالتزامات |
| هل الاسم يكفي لحساب التصفية؟ | لا | لا |
لا تمثل خانة «100» قيمة المركز الاسمية بالضرورة. قد يكون المركز أكبر من الضمان وفق المنتج. لذلك احفظ ثلاثة أرقام منفصلة: قيمة التعرض، والضمان المخصص أو المتاح، ومتطلب الصيانة. جمعها تحت اسم «المبلغ الذي دخلت به» يخفي العلاقة التي تحتاج إلى فهمها.
الإضافة التلقائية تغير معنى التخصيص الأول
قد توفر بعض الخدمات خيارًا يضيف ضمانًا من الرصيد المتاح إلى مركز معزول عند تحقق شروط معينة. توضح أسئلة Bybit عن العقود المقومة بـUSDT وجود ميزة إضافة هامش تلقائية في سياقها. إذا كانت مفعلة، فالمئة التي خصصتها أولًا لا تصف وحدها كل ما قد ينتقل لاحقًا إلى دعم المركز.
مثال: تخصيص أولي 100، ثم إضافة تلقائية افتراضية 40، يعني أن مجموع ما خُصص صار 140، قبل احتساب خسائر أو رسوم أخرى. لا تظل تسمي الحد الذي راقبته «مئة» بعد تغير التخصيص، ولا تخلط إضافة الضمان مع ربح؛ إنها إعادة توزيع لمال موجود أو إضافة تمويل، لا نتيجة سعرية موجبة.
افحص حالة الخيار ونطاقه وحدوده من الإعداد الفعلي، لا من تذكرك لاختيار سابق. وإذا عُدّل وضع الحساب، تحقق مما تغير معه تلقائيًا. يمكن استخدام لقطة منقحة أو سجل إعدادات للمراجعة، مع تجنب مشاركة معلومات الدخول أو مفاتيح الاتصال. الغرض توثيق ما يسمح به النظام، لا الاعتماد على اسم مختصر وحده.
كيف تتفاعل المراكز في الضمان المشترك؟
نفترض مركزين داخل نطاق مشترك، وتقييم أحدهما يظهر ربحًا غير محقق 60 والآخر خسارة 90. الأثر المجمع من هذين البندين هو ناقص 30 قبل الرسوم وقواعد الحساب الأخرى. النظر إلى المركز الأول بوصفه مصدر دعم ثابت يتجاهل أن ربحه ما زال متغيرًا ويمكن أن ينخفض أو ينقلب.
إذا تراجع ربح الأول من 60 إلى 10 مع بقاء خسارة الثاني 90 في المثال، يصبح المجموع ناقص 80. لم تتغير خسارة المركز الثاني، لكن صحة النطاق المشترك قد تتأثر لأن الجزء الآخر لم يعد يقدم القيمة السابقة. لا يكفي مراقبة سعر رمز واحد إذا كانت الحسابات تعتمد على مجموعة مراكز وأرصدة.
ولا يعني وجود مركزين متعاكسين أن مخاطر الحساب ألغيت تلقائيًا. قد تختلف العقود والكميات وعملات التسوية والرسوم وقواعد التعامل مع المراكز المتحوط بها. اكتب القيم والمواصفات الفعلية قبل استنتاج أن تعادل اتجاهين يعادل غياب التعرض أو استحالة التصفية.
قيمة الضمان ليست دائمًا تقييم المحفظة الخام
في حساب يقبل عدة أصول، قد تُحتسب قيمة الأصل الضامن بمعامل محدد بدل كامل قيمته المعروضة. تشرح Bybit نسب قيمة الضمان في الحساب الموحد هذا النوع من التقييم الخاص بالمنتج. افصل قيمة الأصل السوقية عن القيمة التي يعترف بها نظام الهامش.
مثال حسابي مستقل: أصل ضامن مقيم بـ500، ومعامل افتراضي لاحتسابه 80%، يعطي قيمة ضمان 400. إذا هبط تقييمه إلى 450 وبقي المعامل نفسه، تصبح القيمة 360. انخفاض الدعم أربعون قد يحدث حتى إن لم تغيّر كمية الأصل، لأن السعر الذي يقوم به تغير.
ولو تغير المعامل نفسه، تحتاج إلى إعادة الحساب أيضًا. لا تعتبر القيمة المحتسبة اليوم ثابتة في المستقبل أو مساوية للنقد القابل للسحب. واحتفظ بوحدة الحساب عند جمع أصول مختلفة؛ قيمة ضمان موحدة ليست عدد رموز، ولا يمكن استبدالها بكمية اسمية من أصل واحد.
اختبار حساسية دون اختراع سعر تصفية
يمكنك بناء جدول تعليمي يثبت التعرض الاسمي عند 2000، ثم يقارن موارد دعم افتراضية 100 و200 و500. قسمة التعرض على الدعم تعطي 20 و10 و4 على الترتيب. هذه نسب وصفية للمدخلات التي اخترتها، ولا تعطي تلقائيًا مسافة تصفية مقدارها مقلوب النسبة. متطلبات الصيانة والتكاليف وطريقة تغير قيمة العقد قد تمنع هذا الاختصار.
وفي نموذج خطي مبسط لمركز طويل، حركة غير ملائمة مقدارها 1% على تعرض 2000 تنتج تغيرًا سعريًا قدره ناقص 20 قبل الرسوم. تعادل العشرون 20% من دعم 100 أو 10% من دعم 200، لكن الخسارة النقدية في المثال نفسه لم تتغير. زيادة الضمان تغير نسبة النتيجة إلى الضمان وتزيد المال المخصص، ولا تمحو أثر حركة السعر أو تجعل الالتزام بلا مخاطرة.
وضع الهامش قد يطبق على الحساب أو العقد
تختلف بنية الإعدادات بين الخدمات. يشرح دليل Bybit للفروق بين أوضاع الحساب الموحد تطبيق الوضع المختار على نطاق الحساب وفق قواعده، بينما قد يوفر منتج آخر تفضيلات لكل عقد. لذلك لا تفترض أن تغيير وضع زوج واحد يترك بقية الحساب كما توقعت.
كما قد توجد شروط تمنع التبديل أثناء مراكز أو أوامر قائمة، أو تجعل التحويل إلى وضع آخر يحتاج إلى ضمان مختلف. لا تعالج رفض التبديل بتجربة أزرار متتابعة دون قراءة السبب والمعاينة. حدد ما سيحدث للمراكز والأرصدة والخيارات المرتبطة إذا نجح التغيير، وما الذي يبقى إذا لم ينجح.
الوثائق تساعدك على فهم المنتج، لكن أهلية استخدامه وتوافره يحددهما الحساب والخدمة الحالية. هذه المقارنة لا تفترض أن كل قارئ يمكنه الوصول إلى الأوضاع نفسها أو أن عليه الانتقال من شراء فوري إلى اقتراض أو مشتقات. يمكنك تعلم الفرق بمثال ورقي دون إنشاء التزام فعلي.
الرسوم والتمويل مصدر تأثير مستقل
قد تخصم الخدمة تكلفة تمويل أو اقتراض أو تنفيذ من رصيد مختلف عن الضمان الذي تراقبه. لذلك يجب أن تعرف مصدر الخصم وأثر نقصه على الحساب. مراجعة ربح وخسارة السعر وحدهما لا تكفي إذا كانت دفعات دورية أو رسوم متراكمة تغير الموارد المتاحة لدعم المركز.
اسأل عن كل تكلفة: متى تستحق، وبأي عملة، ومن أي نطاق تُخصم، وهل الرقم المعروض يشملها؟ لا تنقل طريقة خصم تمويل عقد إلى عقد آخر. وإذا كان هناك إرسال مال بين محافظ داخلية أو إلى خارج الخدمة، افصل سبب الحركة عن نتيجة التداول، واستخدم أداة تكلفة التحويل فقط للجزء الذي يقيس نقلًا فعليًا ضمن مسارك.
ورقة قراءة قبل الاعتماد على الوضع المختار
- اكتب اسم المنتج والحساب وعملة التسوية، ثم وضع الهامش الفعلي.
- حدد الأرصدة والأصول التي تدخل في الضمان، ومعاملات احتسابها.
- افصل قيمة التعرض عن الضمان ومتطلبات الصيانة.
- افحص الإضافات اليدوية والتلقائية وحدودها ومصدر تمويلها.
- راجع تأثير المراكز الأخرى والرسوم والتمويل على النطاق نفسه.
- اقرأ شروط التبديل والتصفية والاستثناءات، ولا تستخرجها من الاسم وحده.
لفهم الفرق بين حيازة الأصل وإدارة ضمان في منصة، يمكن الرجوع إلى دليل المحفظة. ويمكن استخدام قائمة المتابعة لمراقبة الأصل، لكن سعره وحده لا يمثل صحة حساب الهامش. النتيجة المفيدة من المقارنة أن تعرف بالضبط أي مال يدعم أي التزام، وكيف يمكن أن يتغير هذا الدعم، قبل تفسير كلمة «معزول» أو «متقاطع» كإجابة كاملة.
