مراجعة المحتوى: 26 أكتوبر 2026.
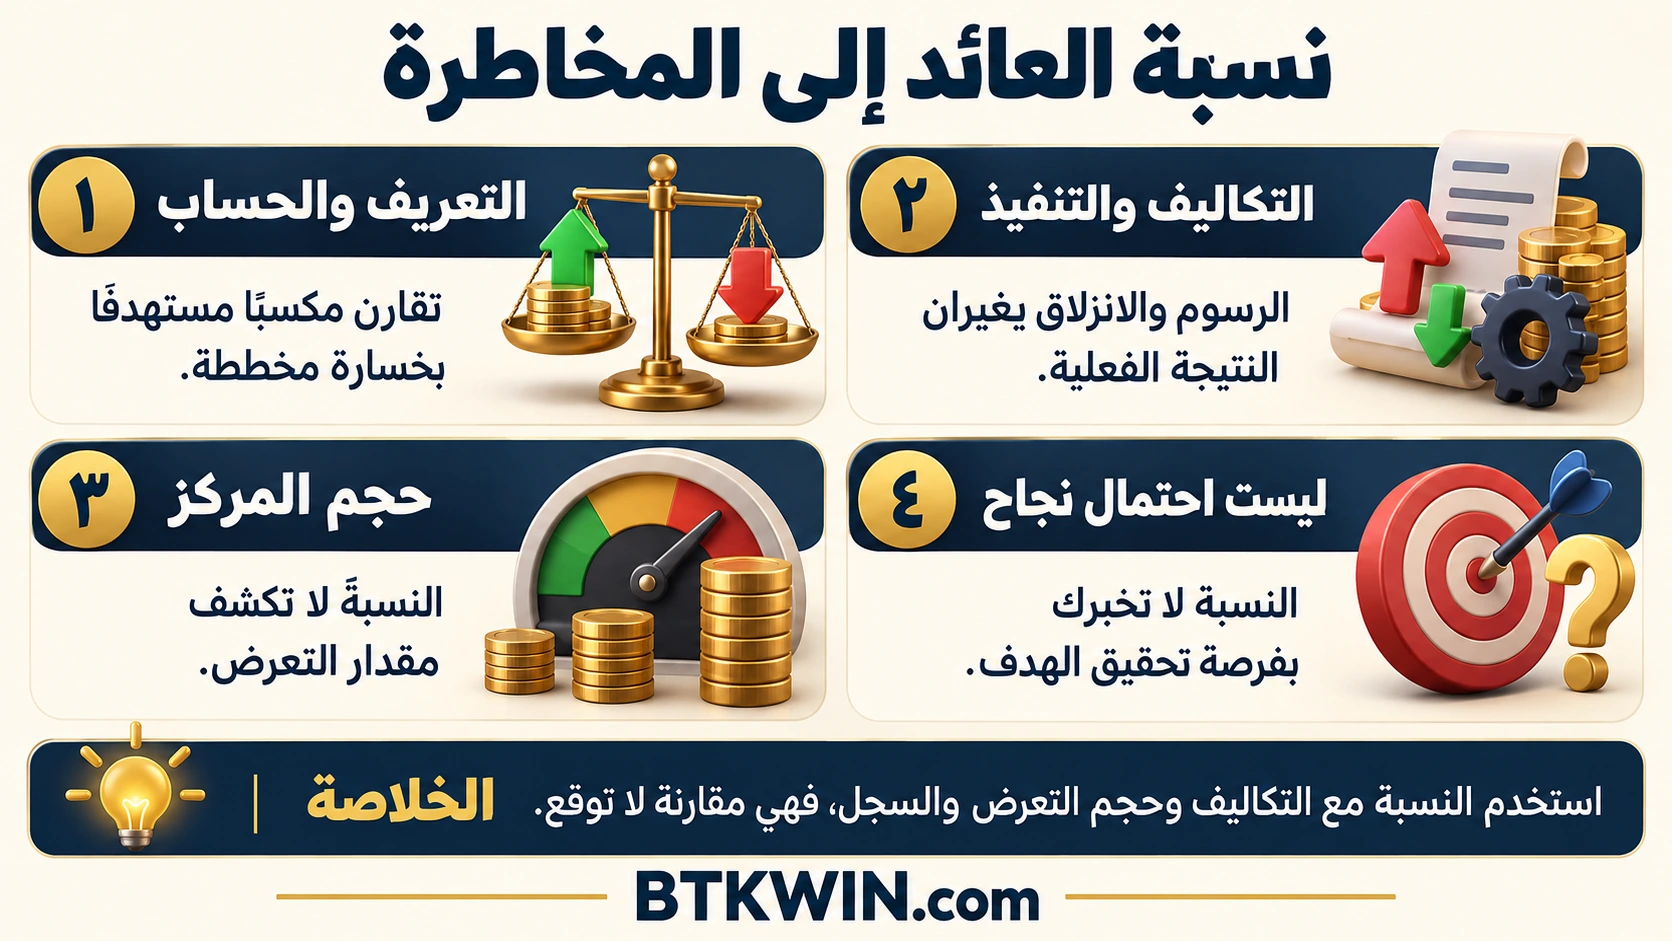
نسبة العائد إلى المخاطرة تقارن مكسبًا مستهدفًا بخسارة مخططة، لكنها لا تخبرك وحدها باحتمال تحقيق الهدف أو بصافي ما ستحصل عليه. قد ترتفع النسبة على الرسم بمجرد تحريك خط، بينما تتغير فرصة التنفيذ والتكاليف وحجم التعرض. في هذا الدليل سنثبت تعريف النسبة، ونحسبها قبل الرسوم وبعدها، ثم نوضح كيف تقارن الخطة بالنتيجة الفعلية دون تحويلها إلى وعد.
حدد اتجاه نسبة العائد إلى المخاطرة
سنستخدم تعريفًا واضحًا: العائد المستهدف مقسومًا على الخسارة المخططة. إذا كان العائد عشرة والخسارة خمسة، تكون النسبة 2، أو اثنين إلى واحد بهذا الترتيب. قد تكتب واجهة أخرى «المخاطرة إلى العائد» بالترتيب المعاكس، فيظهر واحد إلى اثنين. لا تقارن رقمين قبل قراءة أي مقدار في البسط وأيهما في المقام.
وتعرض TradingView حسابات أدوات المراكز المرسومة مع تعريف الصيغ المستخدمة فيها. فائدة الرجوع إلى التوثيق أن الرسم يحسب ما أدخلته، ولا يثبت أن الأرقام تحقق توقعًا واقعيًا. راجع كذلك ما إذا كان الحساب يشمل رسومًا أو يعتمد على مسافات سعرية خام.
مثال شراء عند 100 ووقف 95 وهدف 110
نفترض أصلًا فوريًا تشتري منه وحدة واحدة بسعر 100، وتخطط لخروج خاسر عند 95 أو مستهدف عند 110، دون رسوم في الخطوة الأولى. فرق الخسارة المخطط خمس، والمكسب المستهدف عشرة. إذن العائد إلى المخاطرة 10 ÷ 5 = 2. هذه أرقام تعليمية لتفسير المعادلة، وليست مستويات مقترحة لأي أصل.
إذا اشتريت عشر وحدات بالشروط نفسها، تصبح الخسارة الخام المخططة 50 والمكسب المستهدف 100، وتبقى النسبة 2. تضاعف الكمية يضاعف المبالغ ولا يغير النسبة في هذا النموذج. لهذا لا تكشف النسبة وحدها إن كان الحجم كبيرًا بالنسبة إلى حسابك؛ مركزان لهما النسبة نفسها قد يعرضان مبالغ مختلفة تمامًا.
| الحقل الافتراضي | لوحدة واحدة | لعشر وحدات |
|---|---|---|
| قيمة الدخول عند 100 | 100 | 1000 |
| فرق الخروج إلى 95 | 5 | 50 |
| فرق الخروج إلى 110 | 10 | 100 |
| العائد مقسومًا على المخاطرة | 2 | 2 |
وتشرح CME موضع حجم المركز في حساب المخاطرة بصورة منفصلة عن جمال نسبة الهدف إلى الوقف. عند قراءة أي مثال، افصل السعر والكمية والمبلغ الذي يمكن أن يتأثر، ولا تستنتج ملاءمة حجم من النسبة وحدها أو من رقم شائع للمخاطرة في مقالة أخرى.
إدخال التكاليف يغير طرفي المعادلة
نفترض تكلفة دخول وخروج إجمالية مقدارها وحدة نقدية لكل وحدة أصل في كل سيناريو، على سبيل التبسيط. إذا تحقق الهدف عند 110، ينخفض مكسبك من عشرة إلى تسعة. وإذا خرجت عند 95، تزيد خسارتك من خمسة إلى ستة. تصبح النسبة الصافية المخططة 9 ÷ 6 = 1.5، بدل اثنين.
انتبه إلى أن التكلفة تطرح من الربح وتضاف إلى مقدار الخسارة. طرحها من الطرفين يعطي حسابًا مضللًا في جانب الخسارة. والأرقام الفعلية قد لا تكون متساوية بين السيناريوهين، لأن العمولة قد تحسب على قيمة مختلفة، ولأن التنفيذ والانزلاق قد يختلفان. استخدم تكلفة كل مسار إذا كانت معروفة بدل إجبارهما على افتراض واحد.
يمكن أن تحفظ ثلاثة أعمدة: فرق السعر الخام، والتكلفة المقدرة، والنتيجة الصافية. فإذا كانت المعاينة أو التقرير يعطيان صافيًا أصلًا، لا تخصم الرسم مرة أخرى. وإذا كان هناك رسم بعملة مختلفة، وحّده بسعر تحويل موثق أو أبقه منفصلًا حتى تستطيع الحساب بصورة متجانسة.
التكاليف الثابتة قد تجعل الحجم مؤثرًا في النسبة
ثبات النسبة عند تغيير الكمية في المثال الخام يفترض أن المبالغ تتغير خطيًا بلا تكلفة ثابتة. لنفترض الآن أن تكلفة الدخول والخروج معًا وحدتان نقديتان لكل عملية، مهما كانت الكمية في هذا النموذج. لوحدة واحدة يكون المكسب المستهدف بعد التكلفة ثمانية، والخسارة المخططة سبعة، فتقارب النسبة 1.1429. ولعشر وحدات يصبح المكسب 98 والخسارة 52، فتقارب 1.8846.
هذا اختلاف حسابي سببه توزيع تكلفة ثابتة، وليس مبررًا لزيادة حجم الصفقة. المبلغ المعرض للخسارة ازداد من سبعة إلى 52، كما قد يتغير الانزلاق مع الحجم في السوق الحقيقي. عند المقارنة، اكتب هل الرسم نسبة من القيمة أم مبلغ ثابت أم تركيب من الاثنين، ثم احسب كل حالة بدل افتراض أن ضرب الكمية يترك النسبة الصافية كما هي دائمًا.
الانزلاق والتنفيذ قد يبعدان النتيجة عن الخطة
سعر وقف البيع ليس بالضرورة سعره الفعلي. توضح نشرة Investor.gov عن أوامر الوقف الفرق بين التفعيل والتنفيذ في الأسهم، ويجب قراءة قواعد سوق الأصول الرقمية الذي تستخدمه على نحو مستقل. قيد السعر في وقف الحد قد يمنع تنفيذًا أسوأ لكنه قد يترك الكمية بلا بيع.
في مثالنا، إذا تم البيع الخاسر عند 93 بدل 95، تزيد الخسارة الخام إلى سبعة للوحدة. ومع تكلفة افتراضية واحدة تصبح ثمانيًا. وإذا ظل المكسب الصافي المستهدف تسعة، تصبح النسبة لهذا السيناريو 9 ÷ 8 = 1.125. الرقم 1.5 السابق كان تابعًا لفرض خروج مختلف، ولم يكن حدًا مضمونًا.
والجانب الرابح أيضًا يحتاج إلى مطابقة وسيولة. وصول رسم إلى 110 لا يثبت أن كل الكمية بيعت عنده، فقد يكون التنفيذ جزئيًا أو لم يصل دور الأمر. لا تستخدم أفضل نتيجة نظرية للربح مع نتيجة خسارة متفائلة ثم تصف النسبة بأنها ناتج حسابك الفعلي.
النسبة لا تساوي احتمال النجاح
نسبة 2 لا تعني أنك ستربح مرتين من كل ثلاث، ولا أن احتمال بلوغ الهدف أكبر من احتمال الوقف. هي مقارنة مقدارين فقط. يمكنك جعلها كبيرة على الورق بإبعاد الهدف، لكن ذلك لا يقدم دليلًا على إمكان الوصول إليه ضمن المدة والظروف التي تدرسها.
في نموذج مبسط لا يملك إلا نتيجتين، ربح صافٍ ثابت تسعة أو خسارة ثابتة ستة، تكون نسبة الفوز اللازمة للتعادل 6 ÷ مجموع 9 و6، أي 40%. إذا ربحت أربع عمليات بتسعة وخسرت ستًا بستة، يكون المجموع 36 ناقص 36 = صفر. هذا حد حسابي تحت افتراضات معلنة، وليس تقديرًا لاحتمال نتائج السوق.
إذا أصبحت نسبة الفوز الفعلية 30% مع القيمتين نفسيهما، فإن متوسط النتيجة للعشر يكون 27 ناقص 42 = ناقص 15. وعند 50% يصبح 45 ناقص 30 = موجب 15. لاحظ أن النسبة المستهدفة لم تتغير؛ الذي تغير هو تواتر تحقق كل نتيجة. لذلك تحتاج إلى سجل نتائج وأحجام وتكاليف، لا إلى خطين على الرسم فقط.
كما أن النتائج الواقعية قد تشمل خروجًا جزئيًا أو تعادلًا أو تعديلًا، فلا تضعها قسرًا في إحدى القيمتين دون وصف. إذا استخدمت متوسطات من سجل، اكتب حجم العينة والفترة، ولا تعاملها كاحتمالات مؤكدة للعملية التالية. النموذج المبسط أداة للفهم، وليس بديلًا عن البيانات.
تضييق الوقف وإبعاد الهدف ليسا تحسينًا آليًا
لنفترض الدخول 100 والهدف 110، ثم تغير الوقف من 95 إلى 99. ترتفع النسبة الخام من 2 إلى 10، لأن المقام صار واحدًا. لم تضف المعادلة أي دليل جديد عن سلوك الأصل؛ غيرت شرط الخروج. قد تصبح النتيجة أكثر حساسية لحركة صغيرة أو تكاليف نسبتها كبيرة إلى فرق السعر.
وإذا كان فرق الوقف صفرًا، تصبح القسمة غير صالحة في هذه الصيغة. لا تسمّها نسبة لا نهائية تدل على صفقة بلا خطر. وكذلك إذا كان الهدف على الجانب الخاسر أو تغير اتجاه العملية، فأعد تحديد السيناريو قبل حساب نسبة موجبة. صحة ترتيب الأسعار والوحدات شرط للحساب قبل تفسير نتيجته.
سجّل سبب تغيير المستويات ووقت التعديل، ثم افصل نتائج القاعدة الجديدة عن السابقة. نقل الخطوط بعد معرفة ما حدث ثم حساب أفضل نسبة تاريخية يغير السؤال من «ماذا خططت؟» إلى «ماذا كان يمكن رسمه؟». كلاهما قد يكون تمرينًا، لكن لا تخلط بينهما في تقرير أداء واحد.
المخطط والمحقق: كيف تجري المقارنة؟
في السجل، احتفظ بالعائد والخسارة المخططين عند الدخول، ثم بالربح أو الخسارة الصافية الفعلية بعد الخروج. يمكن التعبير عن النتيجة بوحدات من مقدار مخاطرة مرجعي مسجل، بشرط تعريفه وثباته للمقارنة. لا تغيّر المقام بعد العملية كي يبدو الأداء أفضل؛ إذا صححته لخطأ بيانات، اكتب التصحيح وسببه.
مثال: خسارة مخططة شاملة ست وحدات نقدية، وربح فعلي صافٍ ثلاث، تعطي نتيجة نصف وحدة من ذلك المقدار المرجعي، لا تسعًا لمجرد أن الهدف الأصلي كان تسعة. وإذا كانت الخسارة الفعلية ثمانيًا، فالأثر أكبر من المخطط. هذه الفروق تعلمك أين أخطأت الفرضيات: السعر أو التكلفة أو الكمية أو تنفيذ الخروج.
قائمة فحص قبل الاستناد إلى أي نسبة
- اكتب التعريف بوضوح: العائد مقسوم على المخاطرة أم الترتيب الآخر.
- حدد الاتجاه والدخول والخروج المخطط والهدف والكمية والوحدة.
- احسب الرسوم والانزلاق المفترض لكل سيناريو بصورة مستقلة.
- افصل مبلغ التعرض عن النسبة، واجمع المراكز والأوامر المتزامنة.
- لا تستنتج احتمال النجاح من مقارنة مسافتين سعريتين.
- طابق الخطة بالسجل الفعلي، واحتفظ بالتعديلات والتعبئات الجزئية.
إذا تضمن المسار إرسال أصل بعد التداول، افصل رسومه باستخدام أداة تكلفة التحويل. ويمكن استخدام قائمة المتابعة للمراقبة، مع إدراك أن مشاهدة السعر لا تثبت تعبئة هدف أو وقف. النسبة الجيدة للاستخدام هي التي تعرف مكوناتها وحدودها، وتستطيع مراجعتها بعد النتيجة دون إعادة كتابة افتراضاتها.
