مراجعة المحتوى: 26 أكتوبر 2026.
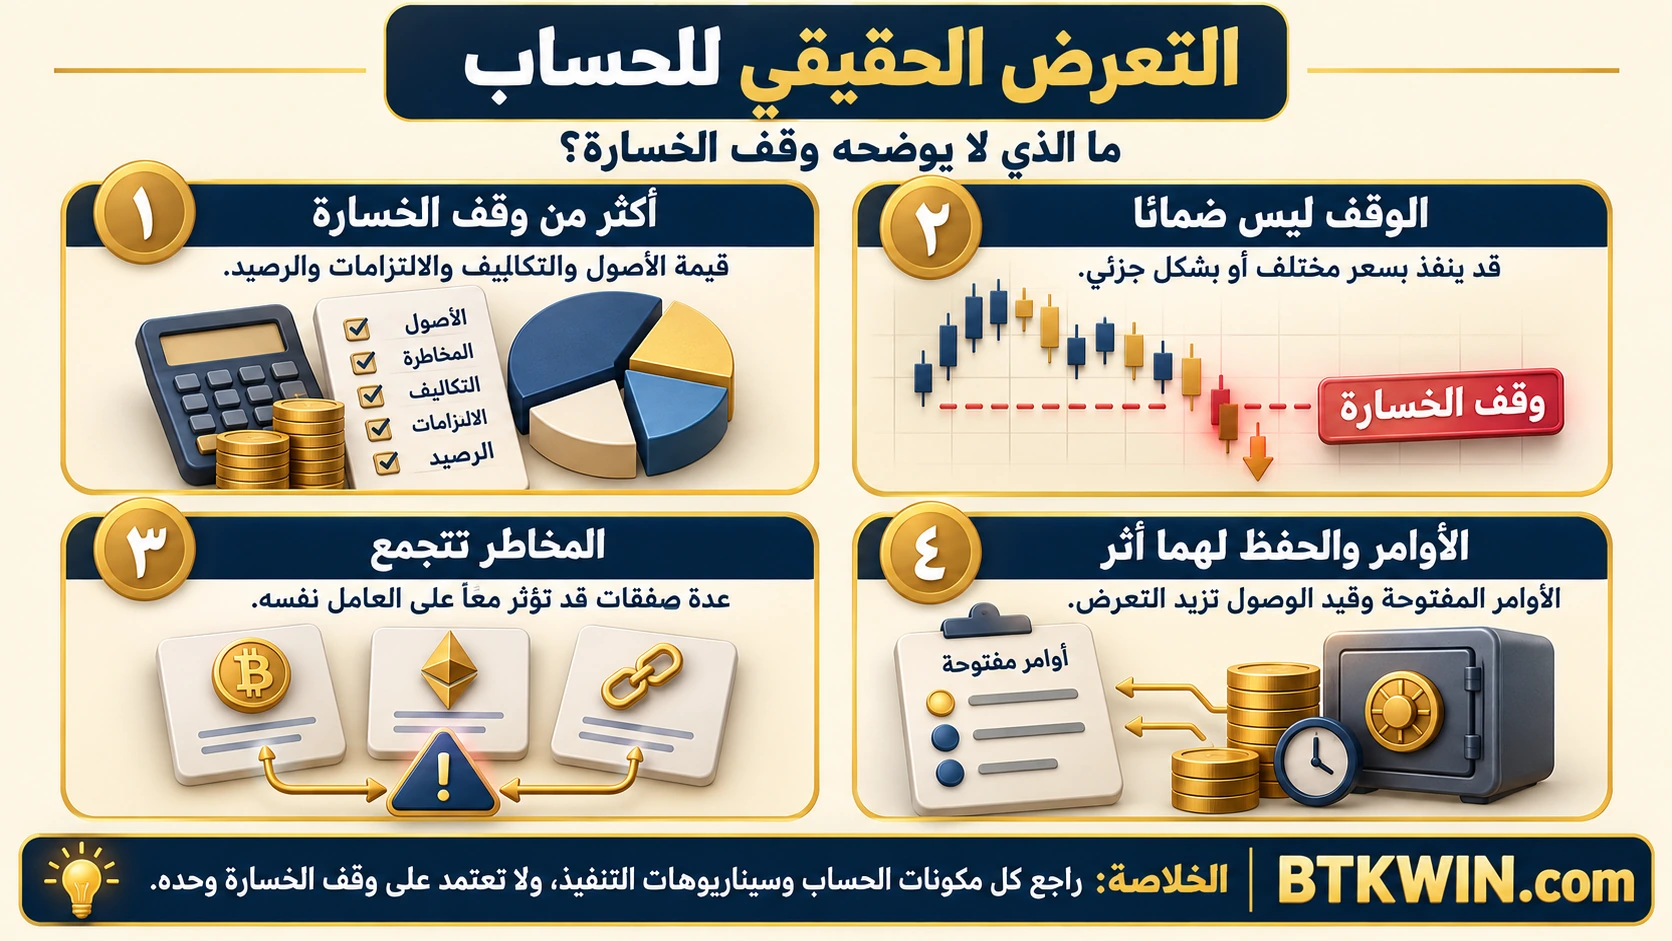
التعرض الحقيقي للحساب لا يختصر في سعر وقف الخسارة لأمر واحد. تحتاج إلى معرفة قيمة الأصول التي تتحرك، والخسارة المخططة، والتكاليف المحتملة، والالتزامات المفتوحة، وأين تحتفظ بالرصيد. قد تبدو كل صفقة صغيرة منفردة بينما تجتمع المخاطر على العامل نفسه. سنستخدم أمثلة دون رافعة لتفكيك هذه الأرقام، ثم نوضح ما يحتاج إلى قراءة مستقلة عند وجود منتجات أكثر تعقيدًا.
التعرض الحقيقي للحساب يبدأ بفصل عمودين
التعرض الاسمي في شراء فوري بسيط يساوي الكمية مضروبة في السعر المستخدم للتقييم. أما الخسارة المخططة إلى مستوى خروج فتقيس فرقًا سعريًا على الكمية نفسها وفق فرضيات تنفيذ. العمودان يصفان شيئين مختلفين: مقدار الأصل الذي تتأثر بقيمته، ومقدار الفرق الذي تتوقعه إذا نُفذ الخروج كما افترضت.
مثال: عشر وحدات بسعر دخول 100 تعطي قيمة شراء 1000. إذا وضعت وقف بيع عند 95، فالفرق الخام المخطط خمس للوحدة، أي 50 للعشر. لا يتحول رصيد 1000 إلى تعرض اقتصادي حجمه 50، ولا يصبح الوقف تأمينًا يعوض ما يتجاوز هذا الرقم. ما زلت تملك عشر وحدات إلى أن يحدث تنفيذ بيع أو حركة أخرى.
تشرح CME العلاقة بين حجم المركز وموضع الوقف والمبلغ المخطط للمخاطرة في سياقها التعليمي. عند استخدام الفكرة للحساب الفوري هنا، نبقي المعادلة بسيطة ونوضح افتراضاتها، دون نقل قيم عقود أو نسب مناسبة لجميع القراء. حجم يناسب حسابًا لا يصبح مناسبًا لحساب آخر لمجرد أن المسافة إلى الوقف متشابهة.
وقف الخسارة ليس حد خسارة مضمونًا
في المثال السابق، إذا تحقق شرط الوقف ثم تم بيع العشر بمتوسط 93، تكون القيمة المستردة 930 والخسارة الخام 70 بدل 50. وإذا كان الوقف محددًا بحد لا يجد مشترين مناسبين، فقد يبقى جزء أو كامل الأصل دون بيع. تحديد سعر يطلق الأمر يختلف عن ضمان اكتمال التنفيذ عند ذلك السعر.
توضح نشرة Investor.gov عن أوامر الوقف هذه الحدود في تداول الأسهم. وللأصول الرقمية يجب كذلك قراءة قواعد المنتج الفعلية ومرجع التفعيل ونوع الأمر الناتج. استخدم المبدأ العام لتمييز الشرط عن النتيجة، دون افتراض أن كل سوق يطبق تفاصيل النشرة نفسها.
والرسوم تضيف فرقًا آخر. إذا كانت تكلفة الدخول والخروج معًا أربع وحدات نقدية في سيناريو افتراضي، تصبح الخسارة المحسوبة عند تنفيذ 95 هي 54، وعند تنفيذ 93 هي 74. لا تكتب «مخاطرة خمسين» ثم تستخدمها رقمًا شاملًا بينما تستبعد تكاليف تعرف أنها جزء من مسارك.
ثلاث صفقات مستقلة قد تجمع خسارة مخططة أكبر
افترض ثلاثة مراكز، لكل منها قيمة دخول 1000 وخسارة خام مخططة 50. مجموع القيم 3000، ومجموع فروق الخروج المخططة 150، لا 50. وإذا كنت تنظر إلى كل صفقة على حدة، فقد لا ترى أن تنفيذ شروطها جميعًا في فترة واحدة ينتج أثرًا أكبر على الحساب.
| المركز الافتراضي | قيمة الدخول | الفرق المخطط قبل الرسوم |
|---|---|---|
| الأول | 1000 | 50 |
| الثاني | 1000 | 50 |
| الثالث | 1000 | 50 |
| المجموع الحسابي | 3000 | 150 |
جمع الفروق بداية للمراجعة، وليس تقديرًا كاملًا لأسوأ حالة أو احتمالها. قد تختلف الأسعار الفعلية عند التنفيذ، وقد لا تتحقق كل الشروط في الوقت نفسه. لكن افتراض أن كل مركز «خمسون فقط» دون جمع الالتزامات يغفل حقيقة حسابية واضحة. اكتب المجموع ثم اختبر كيف يتغير تحت سيناريوهات مختلفة.
أسماء مختلفة لا تضمن مخاطر سعرية مستقلة
امتلاك أصل مباشر مع منتج يتتبع الأصل نفسه قد يزيد التعرض للعامل الاقتصادي ذاته. كما أن شراء عدة أصول في قطاع واحد قد يجعلها تتأثر بحدث مشترك، حتى لو اختلفت رموزها. لا يكفي عد أسماء العملات لتقرير أن الحساب متنوع؛ اسأل ما الذي قد يغير قيمتها في الوقت نفسه.
توضح Investor.gov مفهوم التنويع وحدوده وأن توزيع الاستثمار لا يضمن منع الخسارة. عمليًا، أضف إلى سجلك عمودًا للعامل المشترك: أصل أساسي واحد، أو جهة إصدار، أو منصة، أو شبكة يعتمد عليها الاستخدام. هذه خريطة لفهم الاعتماد، وليست معادلة تتنبأ بارتباطات مستقبلية ثابتة.
ولا تجمع قيمًا من عملات مختلفة دون توحيد. مركز بقيمة 1000 من عملة تسعير وآخر بقيمة 1000 من عملة مختلفة لا يساويان مجموع 2000 من أي منهما مباشرة. اختر عملة مرجعية ووقت تقييم، ثم احتفظ بالوحدات الأصلية وأسعار التحويل المستخدمة. تغير الصرف قد يضيف أثرًا فوق حركة الأصول نفسها.
الأوامر المفتوحة التزام محتمل أيضًا
قد يكون الحساب بلا حيازة كبيرة الآن، لكنه يحتوي على أوامر شراء قادرة على التحول إلى تعرض إذا تمت المطابقة. افصل الأصول المملوكة عن التعليمات المفتوحة، ثم احسب سيناريو تنفيذها. رصيد نقدي محجوز لأمر لا يمثل نقدًا حرًا متاحًا في الوقت نفسه لشراء آخر أو سحب كامل.
مثال تعليمي: لديك أصل بقيمة 500 وأمران لشراء الأصل نفسه بقيمتين 300 و400. إذا افترضت تنفيذ الاثنين دون بيع مقابل، قد يصل مبلغ التخصيص إلى 1200 قبل الرسوم وتغير السعر. النظر إلى الحيازة الحالية 500 وحدها لا يعرض ما طلبته بالفعل من النظام.
وفي المراجعة، تحقق من عدم تكرار أمر بعد انقطاع اتصال أو تعديل. معرّفات الأوامر وحالاتها تساعد على فصل الطلب القديم عن البديل. لا تفترض أن إغلاق التطبيق أو إيقاف برنامج محلي ألغى ما قبله الخادم. وجود طلب غير مقصود يغير التعرض حتى لو لم يظهر في شاشة السوق التي فتحتها حاليًا.
خطر الحفظ والوصول يختلف عن خطر السعر
توزيع أصل واحد بين جهتين قد يغير الاعتماد على جهة حفظ واحدة، لكنه لا يجعل حركة سعر الأصل مختلفة في الجزأين. وبالمثل، امتلاك أصول متعددة في حساب واحد قد يوزع بعض مخاطر السعر بينما يبقي الوصول إليها مرتبطًا بالجهة نفسها. اكتب الأصل والجهة الحافظة ونوع الحساب في أعمدة منفصلة.
وفكر في سيناريو تحتاج فيه إلى المال بينما السحب غير متاح مؤقتًا. هذا سؤال عن السيولة والوصول، لا عن مكان وقف البيع فقط. يمكنك مراجعة دليل المحفظة لفهم نماذج الحفظ ومتطلباتها، وتشخيص مشكلات التحويل لتمييز قيد الحساب عن معاملة شبكة معلقة إذا وقع حدث فعلي.
ولا تجعل نقل الأصول بين جهات خطوة تلقائية بناء على جدول المخاطر؛ النقل نفسه له تكلفة ومتطلبات ومخاطر خطأ. إذا كنت تدرسه، افصل مساره باستخدام أداة تكلفة التحويل، ثم تحقق من الشبكة والعنوان والحدود. الغرض من الخريطة كشف الاعتماد، ثم تقييم القرار الذي يعالجه بدل تبديل مكان الخطر دون فهم.
اختبر سيناريوهات معلنة بدل رقم يقيني واحد
يمكن بناء ثلاث حالات تعليمية: تنفيذ المخارج كما خُطط، وتنفيذ بأسعار أسوأ، وتعذر تنفيذ جزء. في كل حالة اكتب الكمية التي بيعت وما بقي وقيمة الرسوم. لا تجعل السيناريو الأكثر سوءًا الذي تخيلته «أقصى خسارة ممكنة»؛ قد توجد حالات أخرى خارج افتراضاتك، خاصة في منتج لا تفهم تفاصيله بعد.
مثال مختصر للمركز الأول: عند بيع العشر بسعر 95 تكون الحصيلة الخام 950، وعند 93 تصبح 930، وإذا بيعت أربع فقط عند 94 فالحصيلة 376 وتبقى ست وحدات تحتاج إلى تقييم مستقل. لا تقارن 376 بتكلفة الألف وتصف الفرق كله خسارة محققة؛ جزء من القيمة ما زال في أصل لم يُبع.
ماذا يتغير مع الهامش والمشتقات؟
تدخل عناصر مثل الضمان ومتطلبات الصيانة والتصفية وطريقة التسوية، فلا تكفي معادلة الكمية مضروبة في السعر لتفسير كل ما قد يُخصم من الحساب. كما قد تختلف آثار الضمان المشترك عن الضمان المعزول. تحتاج إلى توثيق المنتج ومواصفاته، ولا يصح استنتاج حد خسارة من نسبة رافعة أو مبلغ أولي وحدهما.
ابدأ بتسمية المنتج والعملة التي يسوى بها والرصيد الذي يستطيع النظام استخدامه. إذا لم تكن هذه البيانات واضحة، فلا تقدم جدولًا بسيطًا عن شراء فوري بوصفه وصفًا لذلك الحساب. المثال دون رافعة هنا يساعد على فصل المفاهيم الأساسية، لكنه لا يحسب تصفية عقد أو التزامات اقتراض.
قائمة مراجعة شاملة للحساب
- سجّل كل حيازة بكميتها وقيمتها في عملة مرجعية موحدة.
- افصل قيمة التعرض عن فرق الخروج المخطط والتكاليف المقدرة.
- اجمع المراكز والأوامر التي قد تعمل في الوقت نفسه.
- حدد الأصول والجهات والشبكات المشتركة بين أكثر من بند.
- اختبر التنفيذ الأسوأ والجزئي وتعذر الوصول ضمن سيناريوهات معلنة.
- راجع الالتزامات خارج الحساب بدل اعتبار كامل الرصيد قابلًا للمخاطرة.
لا توجد نسبة واحدة يثبت هذا الجدول أنها مناسبة لجميع الأشخاص. قيمته أنه يجعل ما تملكه وما طلبته وما تفترضه ظاهرًا أمامك. بعد ذلك تستطيع اكتشاف تكرار أو خطأ وحدات أو اعتماد على سعر تنفيذ غير مضمون، وهي أخطاء عملية لا يحلها وجود خانة وقف خسارة وحدها.
