مراجعة المحتوى: 26 أكتوبر 2026.
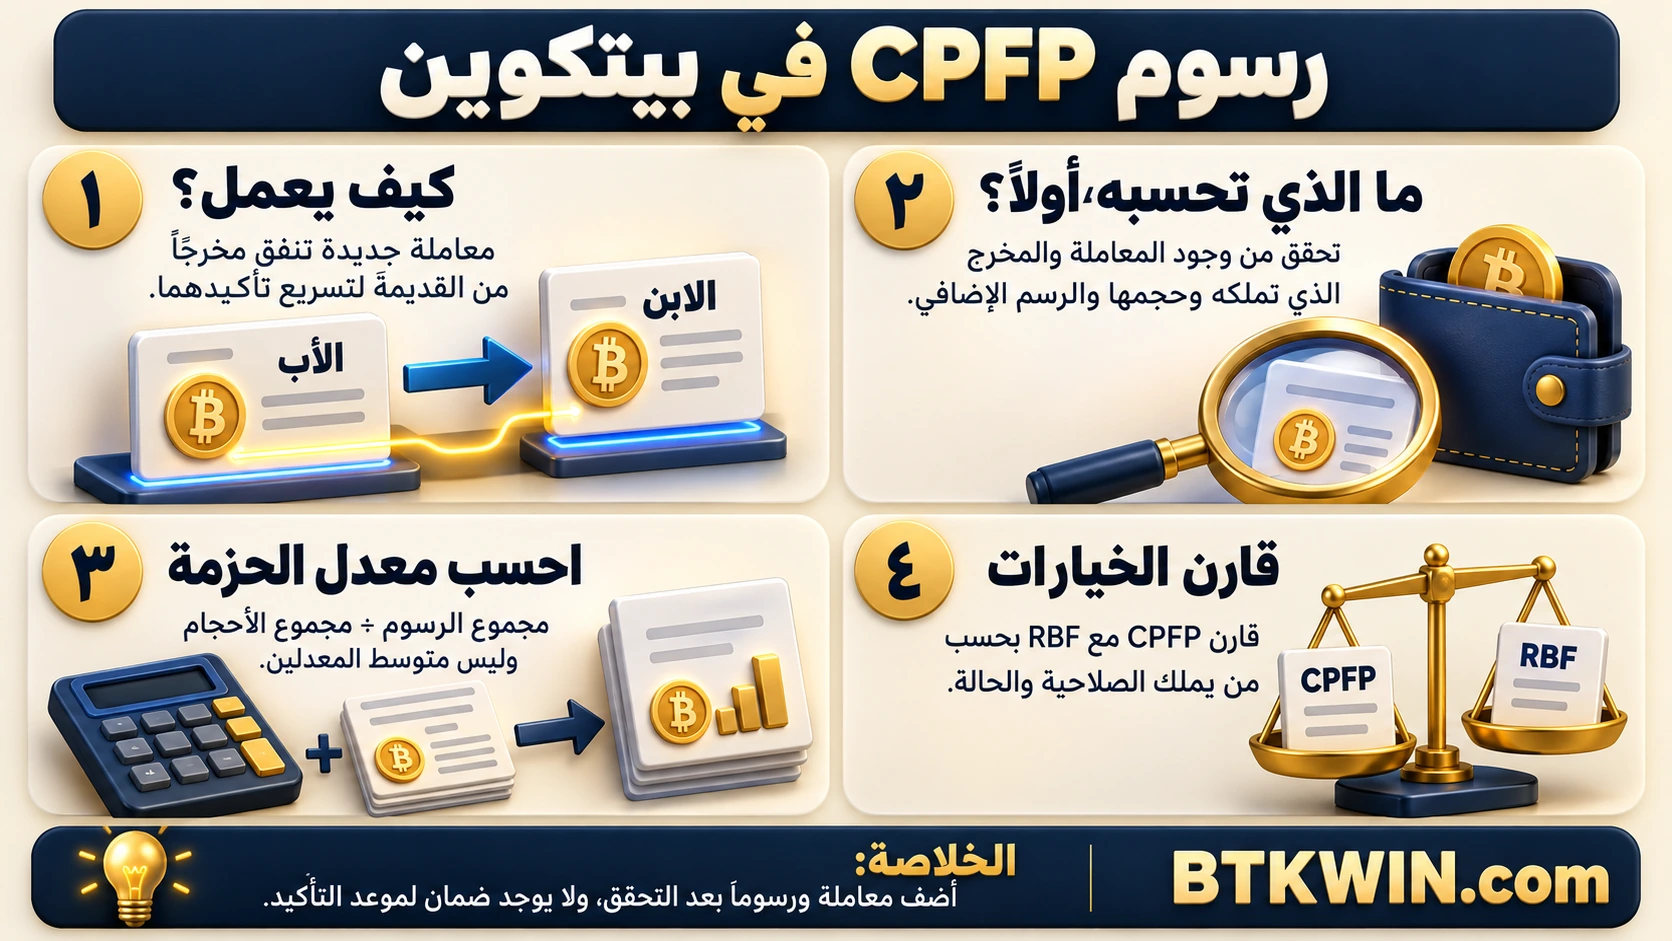
تشرح رسوم CPFP في بيتكوين كيف يمكن لمعاملة جديدة أن تساعد معاملة أقدم غير مؤكدة على التأكيد. تنفق المعاملة الجديدة مخرجًا من القديمة، وتعرض رسمًا يجعل إدراجهما معًا أكثر جاذبية للمعدّن. قبل استخدام هذه الطريقة، تحتاج إلى معرفة المخرج الذي تستطيع إنفاقه، وحجم المعاملتين، والرسم الإضافي الذي تتحمله. ارتفاع رسم الابن وحده لا يكفي للحكم على تكلفة المجموعة أو موعد تأكيدها.
ما معنى أن يدفع الابن عن الأب؟
تسمى المعاملة الأولى «الأب» لأنها تنشئ المخرج، وتسمى الثانية «الابن» لأنها تنفق ذلك المخرج. لا يستطيع الابن الظهور في السلسلة قبل إنشاء ما ينفقه. ويمكن أن يدخل الاثنان الكتلة نفسها، بشرط ترتيب الأب قبل الابن. هذه علاقة اعتماد بين معاملتين، وليست علاقة بين حسابين أو شخصين من العائلة.
توضح وثائق CPFP لدى Bitcoin Optech الفكرة الأساسية: قد تشجع رسوم الابن المرتفعة المعدّن على اختيار الأب معه. بالنسبة للمستخدم، يعني ذلك أن العملية تضيف معاملة ورسومًا؛ لا تستبدل مبلغ الرسم المكتوب داخل المعاملة الأصلية. يظل للأب معرفه وللابن معرف مستقل، ويجب متابعة حالتيهما معًا.
فكر في دفعة وصلت إلى محفظتك لكنها لم تتأكد. إذا كنت تستطيع إنفاق مخرج الاستلام غير المؤكد، فقد يكون هذا مدخلًا للابن. وإذا كنت المرسل، فقد يكون مخرج الباقي الذي تتحكم فيه مناسبًا. أما مجرد معرفة عنوان المستلم أو رؤية العملية في مستكشف، فلا يمنحك حق توقيع إنفاق مخرجاتها.
افحص المرحلة قبل حساب أي زيادة
ابدأ بتحديد هل توجد معاملة بيتكوين مبثوثة بالفعل. إذا كان طلبك لا يزال قيد مراجعة منصة ولم يصدر له معرف على الشبكة، فقد يكون التأخير داخليًا. وإذا كانت المعاملة مؤكدة لكن حساب المستلم لم يُحدّث، فالمشكلة مختلفة أيضًا. دفع رسم إضافي في الحالتين لا يعالج تلقائيًا السبب الذي تنتظره.
استخدم مساعد مشكلات التحويل للفصل بين انتظار البث وانتظار التأكيد وانتظار قيد الإيداع. سجل معرف المعاملة والشبكة وحالة التأكيد، ثم راجع محفظتك الرسمية. لا تنطلق من عدد الدقائق فقط؛ مدة الانتظار لا تخبرك وحدها إن كان CPFP متاحًا أو مجديًا، ولا تكشف من يستطيع إنشاء الابن.
اسأل كذلك هل رصيد الاستلام تحت تحكمك المباشر. إذا وصل إلى عنوان إيداع منصة حافظة، فالمنصة هي التي تدير إنفاقه عادة. لا يمكنك فرض عملية من محفظتك الشخصية على مخرج لا تملك سلطة إنفاقه. تواصل عبر قناة المنصة المعروفة لفهم سياستها، دون مشاركة كلمات الاستعادة أو إعطاء شخص آخر صلاحية التوقيع.
حساب معدل الحزمة: مثال بأرقام واضحة
نفترض لأغراض الشرح أن الأب حجمه 200 بايت افتراضي ورسمه 200 ساتوشي. معدل الأب إذن يساوي ساتوشيًا واحدًا لكل بايت افتراضي. ونفترض أن الابن حجمه 100 بايت افتراضي ورسمه 2800 ساتوشي. معدل الابن منفردًا يساوي 28 ساتوشيًا لكل بايت افتراضي. الأرقام تعليمية وليست قراءة مباشرة لحالة الشبكة الحالية.
| العنصر | الحجم الافتراضي | الرسم بالساتوشي | المعدل بالساتوشي لكل بايت افتراضي |
|---|---|---|---|
| الأب | 200 | 200 | 1 |
| الابن | 100 | 2800 | 28 |
| المجموع | 300 | 3000 | 10 |
حساب المجموعة هو مجموع الرسوم مقسومًا على مجموع الأحجام: 3000 ÷ 300 = 10. لا نجمع المعدلين ثم نقسم على اثنين؛ المتوسط البسيط يعطي 14.5، وهو لا يراعي اختلاف الحجمين. الخطأ هنا قد يجعلك تعتقد أنك تعرض حافزًا أعلى مما تعرضه المجموعة فعلًا، ثم تدفع مرة أخرى بناء على تشخيص خاطئ.
ولتقدير رسم الابن اللازم لمعدل مستهدف في هذا المثال، نحسب: المعدل المستهدف × مجموع الحجمين − رسم الأب. عند استهداف 10، تكون النتيجة 10 × 300 − 200 = 2800 ساتوشي. هذه معادلة ميزانية مبسطة، وليست ضمان قبول الحزمة لدى العقد أو إدراجها في كتلة معينة.
لماذا يتغير الحساب بعد تعديل المعاملة؟
قد تضيف المحفظة مدخلًا آخر لتمويل الرسم، أو تغير عدد المخرجات، فيتغير حجم الابن. إذا أصبح حجمه 150 بايتًا افتراضيًا بدل 100، يصبح الحجم الإجمالي 350. وللمعدل المستهدف نفسه، يصبح رسم الابن 10 × 350 − 200 = 3300 ساتوشي. الاحتفاظ بتقدير 2800 بعد تغير الحجم يعطي نتيجة مختلفة عن التي خططت لها.
كذلك قد يعتمد الأب على معاملات أقدم لم تتأكد بعد. عندئذ لا يعود المثال المكون من معاملتين وصفًا كاملًا للسلسلة. تحتاج المحفظة إلى تقييم المعاملات التابعة ذات الصلة ورسومها وأحجامها وسياسات قبولها. لا تنقل رقمًا من جدول تعليمي إلى سلسلة أطول دون تعديل الفرضيات التي بُني عليها الحساب.
تشير وثائق ترحيل الحزم إلى جانب آخر من المشكلة: نقل المعاملات المرتبطة وقبولها ليس مجرد عملية قسمة. تختلف القدرات والسياسات باختلاف البرامج والإصدارات. لذلك اتبع مسار محفظة موثقًا، واقرأ أي سبب رفض يظهر، بدل اعتبار نجاح الحساب الحسابي دليلًا على نجاح البث الشبكي.
ما الذي يُخصم من رصيدك فعليًا؟
نفترض أن المخرج الذي ستنفقه قيمته 50000 ساتوشي، وأن الابن ينشئ مخرجًا واحدًا لك ويدفع 2800 ساتوشي. في هذا المثال المبسط، تصل قيمة المخرج الجديد إلى 47200 ساتوشي. لم تدفع 3000 ساتوشي من هذا المخرج؛ رسم الأب البالغ 200 دُفع داخل المعاملة الأصلية، وقد يكون طرف آخر هو الذي تحمله.
افصل إذن بين تكلفة المجموعة المستخدمة لتقدير الحافز، وبين التكلفة الإضافية عليك أنت. وإذا كانت المحفظة تخصم رسم الابن من مبلغ ترسله لشخص آخر، راجع صافي ما سيصل إليه. لا تفترض أن اختيار مبلغ معين في أول شاشة يعني أن المستلم سيحصل عليه كاملًا بعد تغيير إعدادات الرسوم.
إذا كان المخرج صغيرًا، فقد تستهلك الزيادة نسبة كبيرة من قيمته أو لا تترك مخرجًا مناسبًا وفق السياسة المستخدمة. قارن القيمة المتبقية بالغرض من العملية. ويمكن الاستعانة بـمقارنة تكلفة التحويل لفهم بنود التكلفة، مع الانتباه إلى أن تقدير المحفظة للحجم الفعلي هو مدخل الحساب هنا، وليس نسبة ثابتة من الرصيد.
متى تقارن CPFP بخيار RBF؟
ينشئ CPFP ابنًا ينفق مخرجًا من الأب، بينما ينشئ RBF معاملة بديلة تتعارض مع الأصل على مدخل واحد أو أكثر وفق السياسات المعمول بها. الفرق يحدد من يستطيع التصرف وأين يأتي الرسم. قد يستطيع المستلم استخدام مخرجه في المسار الأول، بينما يتطلب استبدال دفعة المرسل سلطة مناسبة على مدخلاتها.
تشرح وثائق الاستبدال بالرسوم المسار الآخر وتطور سياساته. لا تعتمد على قاعدة عامة تقول إن أحد الخيارين متاح دائمًا أو أرخص دائمًا. قارن المعاينة الكاملة التي تقدمها محفظتك: الرسم الإضافي، والحجم، ومبلغ المستلم، وأي معاملات مرتبطة ستتأثر، ثم اختر على أساس الحالة المحددة.
ولا تخلط الطريقتين بإرسال دفعة جديدة مستقلة إلى الشخص نفسه. الدفعة المستقلة قد تتأكد إلى جانب الدفعة الأصلية، فيحصل المستلم على المبلغ مرتين. الابن الصحيح مرتبط بمخرج من الأب؛ أما تشابه عنوان المستلم أو كتابة ملاحظة «تسريع» فلا ينشئ هذه العلاقة تلقائيًا.
إذا استُبدل الأب بمعاملة ذات معرف مختلف، فقد تتغير صلاحية الابن الذي يشير إلى مخرج من النسخة السابقة. لهذا لا تجمع محاولات رفع رسوم متعددة من أجهزة مختلفة دون متابعة العلاقات بين المعاملات. قارن ما تقوله المحفظة عن التعارض أو الاعتماد، وحدد أي سلسلة ما زالت قابلة للتأكيد، ثم أعد تقييم الخطوة التالية قبل توقيع عملية أخرى.
قائمة مراجعة قبل التوقيع وبعده
- تحقق أن الأب غير مؤكد وأن لديك مخرجًا مناسبًا تملك إنفاقه، ثم راجع دعم محفظتك لهذا الاستخدام.
- اعرف حجم الأب والابن والرسوم الحالية، ولاحظ هل توجد معاملات أقدم غير مؤكدة تؤثر في المجموعة.
- راجع الرسم الإضافي بالقيمة المطلقة، والقيمة التي ستبقى لك أو تصل إلى المستلم بعد الخصم.
- افحص الوجهة في شاشة التوقيع الموثوقة، ولا ترسل الرصيد إلى عنوان خدمة مجهولة بحجة التسريع.
- احتفظ بمعرفي الأب والابن، وتابع التأكيد الفعلي بدل الاكتفاء برسالة قبول محلية أو لقطة شاشة.
- إذا رُفضت العملية، اقرأ السبب قبل تكرار المحاولة؛ تعديل الحجم أو الاعتماد قد يغير الحساب والمسار المناسب.
أسئلة شائعة عن رسوم CPFP
هل يضمن المعدل المرتفع التأكيد في الكتلة التالية؟
لا. المعدل عامل في الاختيار، لكنه لا يحدد موعد الكتلة أو منافسة المعاملات أو سياسة كل معدّن. وقد تتغير الظروف بعد حسابك مباشرة. استخدم تقدير المحفظة لفهم المفاضلة بين الانتظار والتكلفة، ولا تدفع بناء على وعد بموعد مؤكد من جهة لا تستطيع إثباته.
هل يمكن استخدام الطريقة لاسترجاع دفعة مؤكدة؟
لا يحول إنشاء الابن المعاملة الأصلية إلى عملية قابلة للاستدعاء. إذا تأكد الأب، فقد يصبح إنفاق المخرج تصرفًا عاديًا فيما تملكه، لكنه لا يعيد مالًا وصل إلى طرف آخر. افصل هدف تسريع التأكيد عن طلب الاسترداد، وحدد صاحب حق الإنفاق قبل أي إجراء جديد.
هل أحتاج إلى إعطاء عبارة الاستعادة لموقع تسريع؟
لا تحتاج خدمة متابعة عامة إلى كلمات استعادة محفظتك. هذه الكلمات تمنح سلطة أوسع بكثير من الاطلاع على معاملة واحدة. ابق داخل البرنامج الرسمي الذي تثق به، وراجع المعاملة قبل التوقيع. وإذا كانت الصورة غير واضحة، ارجع إلى دليل بيتكوين لفهم المدخلات والمخرجات قبل تنفيذ خطوة مالية جديدة.
