مراجعة المحتوى: 26 أكتوبر 2026.
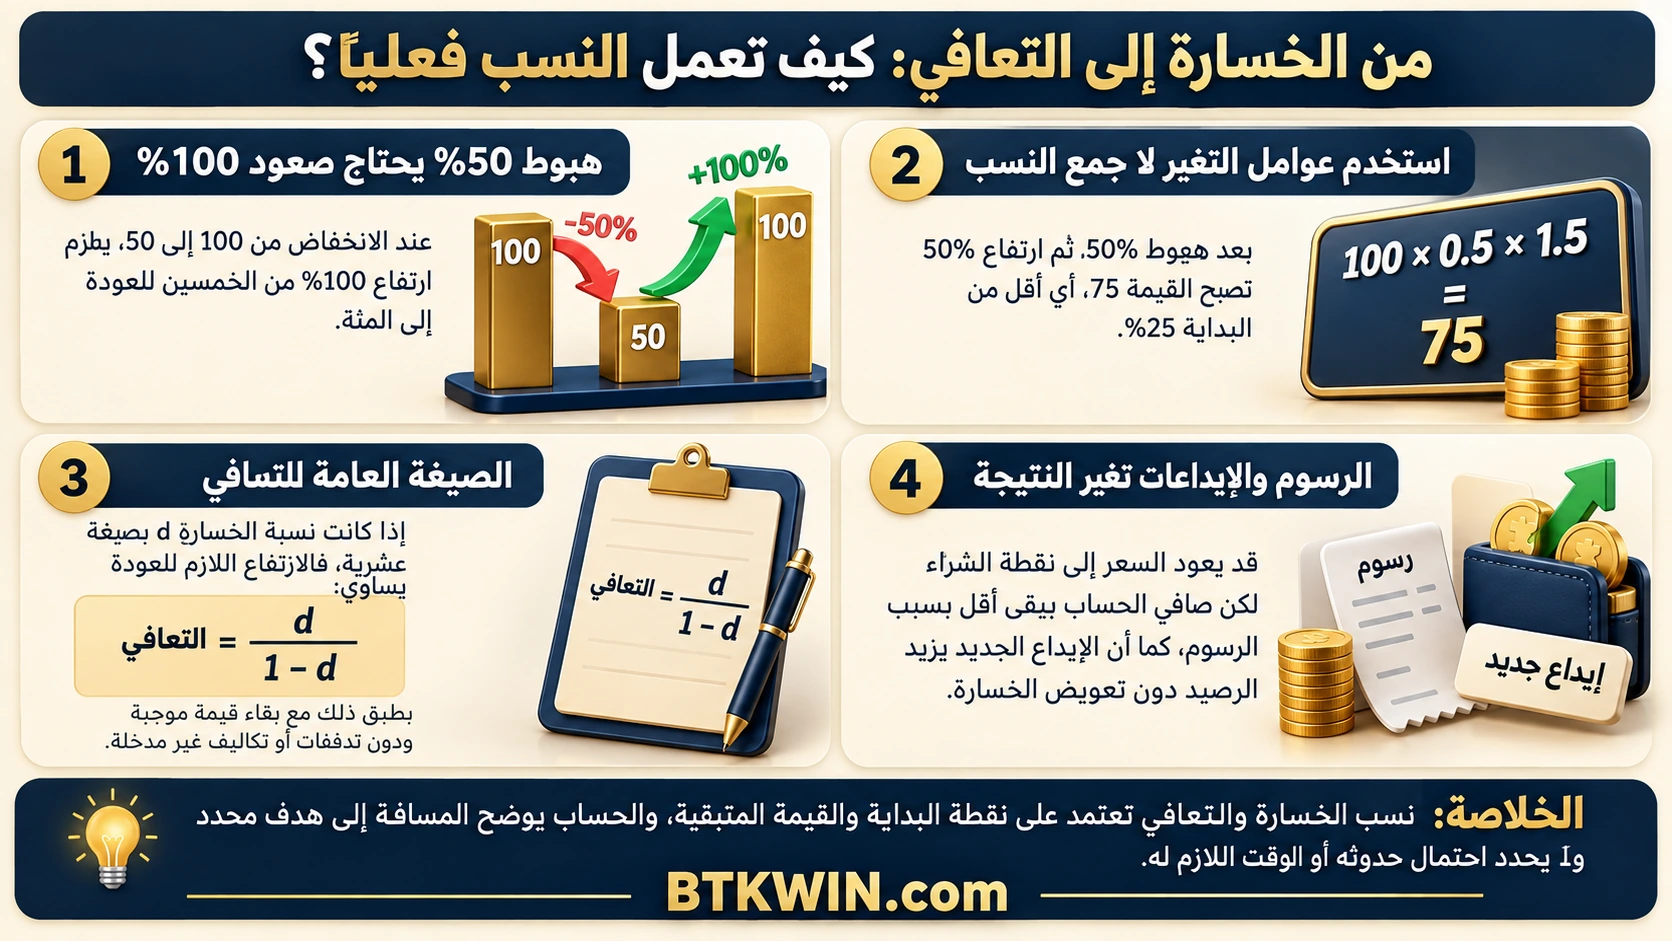
حساب التعافي بعد الخسارة يبدأ من الرصيد المتبقي، لذلك لا تعوض زيادة 50% خسارة 50%. إذا انخفضت قيمة من 100 إلى 50، تحتاج إلى الارتفاع 100% من الخمسين كي تعود إلى المئة. هذه علاقة حسابية تفيد في قراءة الأداء وتقدير الفجوة إلى نقطة محددة، لكنها لا تحدد احتمال حدوث الارتفاع أو الوقت اللازم له. ويجب فصل تعافي سعر الأصل عن تعافي صافي الحساب بعد الرسوم والإيداعات والسحوبات.
لماذا تختلف نسبة الخسارة عن نسبة التعافي؟
النسبة تقارن فرقًا بقاعدة حسابية. في الهبوط من 100 إلى 50، الفرق خمسون والقاعدة مئة، فتكون الخسارة 50%. في العودة من 50 إلى 100، الفرق خمسون أيضًا لكن القاعدة خمسون، فتكون الزيادة 100%. تساوي الفرق النقدي لا يكفي لتساوي النسبة إذا تغيرت نقطة البداية، وهو سبب الخطأ الشائع عند جمع نسب متعاكسة مباشرة.
لو ارتفع السعر 50% فقط بعد الهبوط، ستنتقل الخمسون إلى 75، ويبقى أقل من البداية 25%. يمكنك اختبار ذلك بضرب 100 في 0.5 ثم في 1.5، فيكون الناتج 75. هذه الطريقة تستخدم عوامل النمو والانخفاض بدل جمع النسب، وتوضح أثر كل تغير على القيمة التي سبقت حدوثه فعلًا.
وينطبق المبدأ على أمثلة أصغر أيضًا. هبوط 10% يترك 90 من كل مئة، وارتفاع 10% بعدها يجعلها 99. الفرق وحدة واحدة قبل أي تكلفة. لا يعني ذلك أن كل تذبذب ينتج النتيجة نفسها؛ يجب تطبيق التغيرات الفعلية بالتتابع، وحساب أي إضافات أو سحوبات على نحو منفصل إذا كانت موجودة.
الصيغة العامة مع تحديد شروطها
إذا كانت نسبة الخسارة بصيغة عشرية هي d، فالمتبقي من كل وحدة بداية يساوي واحدًا ناقص d. الارتفاع اللازم للعودة يساوي d مقسومة على واحد ناقص d، ثم يحول الناتج إلى نسبة مئوية. يشترط ذلك بقاء قيمة موجبة، وأن المقارنة بين المقدار نفسه دون تدفقات أو تغير كمية أو تكاليف غير مدخلة.
عند خسارة 20%، تكون d مساوية 0.2، فتقسمها على 0.8 وتحصل على 0.25، أي 25%. وعند خسارة 80%، تقسم 0.8 على 0.2 فتحصل على أربعة، أي 400%. انتبه إلى الفرق بين إدخال 20 كعدد وإدخال 0.2 كنسبة عشرية؛ الخلط بينهما يفسد الحساب وقد ينتج أرقامًا غير منطقية.
| الخسارة من البداية | المتبقي من كل 100 | التعافي اللازم |
|---|---|---|
| 10% | 90 | نحو 11.11% |
| 20% | 80 | 25% |
| 40% | 60 | نحو 66.67% |
| 50% | 50 | 100% |
| 75% | 25 | 300% |
| 90% | 10 | 900% |
عند خسارة 100% يصبح المقام صفرًا، فلا توجد نسبة ارتفاع محدودة مطبقة على الصفر تعيده إلى الرصيد الأصلي في هذا النموذج. وقد تكون بعض المنتجات ذات التزامات أو أرصدة سالبة خارج نطاق الصيغة أصلًا. لا توسع حساب حيازة موجبة بسيطة إلى عقد له شروط مختلفة دون قراءة آليته والمبالغ المستحقة فيه.
الخسائر المتتابعة لا تجمع مباشرة
افترض رصيدًا تعليميًا ألف وحدة نقدية، خسر 20% فأصبح 800، ثم خسر 25% من المتبقي فأصبح 600. الخسارة الكلية 40% من البداية، وليست 45%. وللعودة من 600 إلى ألف يحتاج نحو 66.67%. لاحظ أن النسبة الثانية طبقت على 800، لذلك لا يمكن جمعها مع الأولى للحصول على النتيجة الكلية.
وفي مسار آخر، خسارة 50% ثم 50% لا تترك صفرًا، بل ربع الرصيد الأول، لأنك تضرب في 0.5 مرتين. بعد ألف تصبح خمسمئة ثم مئتين وخمسين. يحتاج المتبقي إلى ارتفاع 300% للعودة إلى ألف. وصغر القيمة المتبقية لا يمنع خسارتها بنسبة كبيرة أخرى من مستواها الحالي.
يمكنك كتابة عامل كل فترة، مثل 0.8 و0.75 في المثال الأول، ثم ضرب العوامل للحصول على العامل الكلي 0.6. اطرح واحدًا لتحصل على التغير سالب 40%. هذه طريقة مفيدة لتدقيق جدول أداء متعدد الفترات، مع التحقق من أن التكاليف لم تخصم مرتين إذا كانت النسب المعلنة صافية أصلًا.
عودة السعر لا تضمن عودة صافي الحساب
افترض شراء عشر وحدات عند 100، فالتكلفة الأساسية ألف. إذا دفعت رسوم شراء افتراضية قدرها وحدتان نقديتان خارج كمية الأصل، تصبح تكلفة الدخول 1002. وعند بيع الوحدات كلها مرة أخرى عند 100، مع عمولة بيع افتراضية 0.2%، تستلم 998. عاد السعر إلى نقطة الشراء، لكن الصافي أقل من تكلفة الدخول بأربع وحدات.
لحساب سعر التعادل في هذا النموذج، اقسم تكلفة الدخول 1002 على عشر وحدات مضروبة في 0.998، فيكون السعر المطلوب نحو 100.4008. هذا يفترض أن عمولة البيع نسبية بالقيمة نفسها وأنها تخصم من الحصيلة، دون تكاليف أخرى. إذا خصمت الرسوم من الأصل أو استخدمت أصلًا آخر لدفعها، فأعد بناء الكمية والتكلفة وفق السجل الحقيقي.
توضح نشرة Investor.gov عن الرسوم والمصروفات المبدأ العام بأن الرسوم تقلل العائد والقيمة المتاحة للنمو. أما أمثلة الرسوم هنا فهي افتراضية تعليمية ولا تمثل تسعيرة منصة. راجع التنفيذ الفعلي وأي تكلفة تحويل أو تمويل أو سحب تنطبق على المسار الذي تقيسه.
الإيداع الجديد يزيد الرصيد ولا يثبت التعافي
إذا بدأ حساب بألف ثم انخفض إلى 600، وأودعت 400 جديدة، يعود الرصيد إلى ألف دون أن ينتج الاستثمار ربحًا يعوض الخسارة. إجمالي الأموال التي أدخلتها أصبح 1400، مع افتراض عدم وجود سحوبات. تسمية عودة الرقم الظاهر تعافيًا للأداء تخفي أثر التمويل الجديد، حتى لو كانت الزيادة في الرصيد صحيحة.
احتفظ بعمودين مستقلين: تدفقات خارجية ونتيجة استثمارية. في المثال البسيط دون سحوبات أو رسوم منفصلة، القيمة ألف ناقص إجمالي الإيداعات 1400 تعطي خسارة نقدية 400. لكن تحويل ذلك إلى نسبة أداء خلال فترات متعددة مع تدفقات في أوقات مختلفة يحتاج منهجًا معلنًا، فلا تقسم تلقائيًا على آخر رصيد أو تعتبر الإيداع مكسبًا.
وينطبق الأمر على السحب أيضًا. انخفاض الرصيد بسبب تحويل أموال إلى حسابك البنكي لا يعني خسارة سوقية بالقيمة نفسها. سجّل تاريخ كل تدفق وقيمته وعملة القياس. وعند مقارنة تقارير تطبيقين، تحقق من كيفية معاملتهما للتحويلات الخارجية وتكلفة الأصل القادم من محفظة أخرى، لأن الافتراضات قد تختلف حتى مع تطابق الكميات.
متوسط التكلفة بعد شراء إضافي
افترض شراء عشر وحدات عند 100 ثم عشر عند 50، بإجمالي تكلفة 1500 وكمية عشرين ومتوسط سعر 75 قبل الرسوم. السعر الحالي 50، فتكون قيمة الحيازة ألفًا وخسارتها 500. يحتاج السعر إلى ارتفاع 50% من 50 إلى 75 للتعادل السعري للحيازة كلها، بينما تحتاج الدفعة الأولى وحدها ارتفاع 100% للعودة إلى سعر شرائها.
تغير المتوسط لا يمحو الخسارة القائمة ولا يجعل الإضافة قرارًا مناسبًا تلقائيًا. لقد زاد عدد الوحدات والمبلغ المعرض للمخاطرة، وأصبح الحساب يجيب عن حيازة مختلفة. إذا قارنت النتيجة بما قبل الإضافة، أظهر التمويل الإضافي والكمية الجديدة. الهدف من المثال شرح الحساب، لا اقتراح شراء المزيد لتعويض خسارة أو افتراض أن السعر سيعود إلى المتوسط.
افصل تعافي الأصل عن تعافي المحفظة
إذا كان نصف محفظة افتراضية في أصل خسر 50%، والنصف الآخر ثابتًا، تنخفض المحفظة كلها 25% قبل التكاليف. من ألف مقسمة بالتساوي يصبح الجزء الأول 250 والثاني 500، والإجمالي 750. تحتاج المحفظة ككل إلى ارتفاع نحو 33.33% للعودة، لكن هذه النسبة لا تحدد وحدها حركة الأصل الأول المطلوبة ما دامت الأوزان والمسارات مختلفة.
وقد تغير إعادة توزيع الأصول أو بيع جزء منها ما تقيسه. لا تستخدم تعافي سعر عملة واحدة لتعلن تعافي محفظة تضم عملات أخرى أو نقدًا أو التزامات. احسب قيمة كل مكون بعملة موحدة وفي توقيت متسق، وأدخل الكميات الفعلية والتدفقات. اختلاف عملة القياس قد يغير النسبة حتى إذا لم تتغير أسعار الأصول في سوقها الأصلي.
إذا قرّبت نسبة التعافي إلى منزلتين، فقد يظهر فرق صغير عند الضرب العكسي. احتفظ بالدقة الأصلية أثناء الحساب، ثم قرّب للعرض في النهاية، ولا تعامل فروق التقريب الصغيرة على أنها عائد أو تكلفة حقيقية.
طريقة تحقق يمكن تطبيقها على سجل شخصي
اكتب قيمة البداية والقيمة الحالية والهدف والكمية والرسوم والتدفقات، ثم سمّ السؤال بدقة: عودة سعر، أم تعادل حيازة، أم تعافي محفظة؟ إذا كانت المقارنة بسيطة دون تدفقات، اقسم الهدف على الحالي واطرح واحدًا. تحقق عكسيًا بضرب الحالي في واحد زائد النسبة؛ يجب أن يعود إلى الهدف ضمن دقة التقريب.
استعن بـحاسبة تكلفة التحويل لترتيب تكاليف النقل إن وجدت، وسجل الأصل وملاحظات القياس في قائمة المتابعة. الحساب يحدد المسافة الرياضية إلى هدف معلوم، ولا يحدد أن الوصول سيحدث أو أنه مبرر للتعرض لمخاطر إضافية. الاستخدام المفيد هو فهم ما تغير في المقام والكمية والتكلفة، ثم تقييم القرارات القادمة وفق بياناتها الحالية بصورة مستقلة.
