مراجعة المحتوى: 26 أكتوبر 2026.
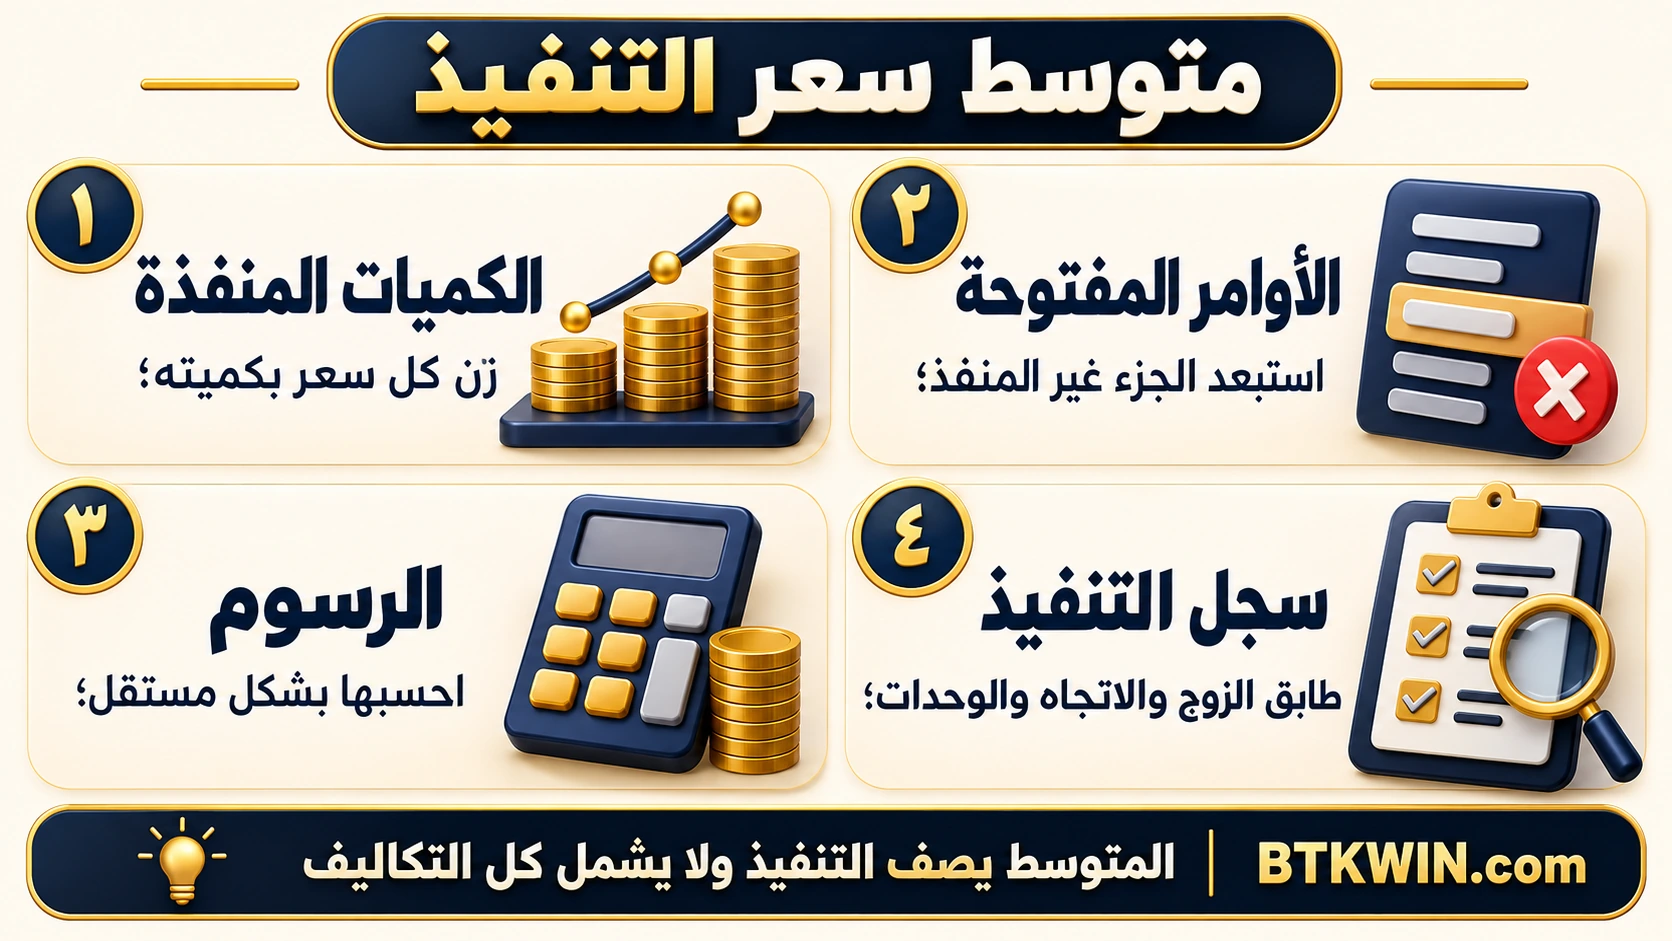
متوسط سعر التنفيذ يجيب عن سؤال محدد: بكم نُفذت الوحدة في مجموعة التعبئات التي اخترتها؟ الحساب الصحيح يعطي كل سعر وزن الكمية التي نُفذت عنده، ويستبعد الجزء الذي لم يُنفذ. أما تكلفة الوحدة بعد الرسوم ومتوسط حيازة المحفظة فحسابان آخران. سنبدأ بجدول صغير، ثم نوضح أسباب اختلاف رقمك عن رقم التطبيق وكيف تراجع السجل قبل تفسير الفرق.
معادلة متوسط سعر التنفيذ
اضرب سعر كل تعبئة في كميتها لتحصل على قيمتها، ثم اجمع القيم واقسمها على مجموع الكميات المنفذة. إذا كان سجل الخدمة يعطي القيمة مباشرة، فاستخدم تعريفها وتحقق مما إذا كانت قبل الرسوم أو بعدها. الوحدة النهائية للمتوسط يجب أن تكون عملة تسعير لكل وحدة أصل، مثل وحدات نقدية لكل رمز، لا مجموعًا من عملتين مختلفتين.
نفترض تعبئتين لأمر شراء واحد: ثلاث وحدات بسعر 100، ووحدتان بسعر 105. قيمة الأولى 300 والثانية 210، والمجموع 510 لخمس وحدات. المتوسط الصحيح 510 ÷ 5 = 102. أما جمع السعرين والقسمة على اثنين فيعطي 102.5، ويصح كمتوسط أسعار غير مرجح، لكنه لا يصف الكميات التي اشتريتها في هذا المثال.
| التعبئة | الكمية | السعر | السعر × الكمية |
|---|---|---|---|
| الأولى | 3 | 100 | 300 |
| الثانية | 2 | 105 | 210 |
| المجموع | 5 | المتوسط 102 | 510 |
يمكنك فحص النتيجة بعكس المعادلة: خمس وحدات مضروبة في متوسط 102 تساوي 510. إذا لم تعد إلى إجمالي القيمة، فابحث عن خطأ في الكمية أو التقريب أو تعريف القيمة. هذا اختبار حسابي بسيط، ولا يحتاج إلى معرفة اتجاه السوق أو السعر الحالي للأصل.
لماذا عدد التعبئات لا يحدد الأوزان؟
افترض أن التعبئة الثانية، للوحدتين عند 105، ظهرت في عشرين صفًا، كل منها 0.1 وحدة، بدل صف واحد. النتيجة الاقتصادية لم تتغير: وحدتان بتكلفة 210. لكن متوسطًا بسيطًا لأسعار واحد وعشرين صفًا سيعطي سعر 105 وزنًا أكبر بكثير لمجرد تجزئة السجل، مع أن الكمية نفسها لم تكبر.
لهذا استخدم مجموع القيمة ومجموع الكمية، لا عدد السطور. وقد تساعدك معرّفات التعبئات على التأكد من أن الصفوف مستقلة وليست تحديثات مكررة للصف نفسه. إذا نسخت شاشة ثم استوردت ملفًا يغطي الوقت نفسه، لا تجمع المصدرين قبل إزالة التكرار، وإلا يمكن أن يتغير المتوسط والكمية معًا بطريقة يصعب ملاحظتها.
التنفيذ الجزئي: لا تدخل الكمية المطلوبة في المقام
افترض أن الأمر الأصلي طلب عشر وحدات، لكن المنفذ هو الخمس السابقة فقط، والباقي لم يجد مطابقة. المتوسط يظل 102 للخمس المنفذة، ولا يصبح 51 بقسمة 510 على العشر المطلوبة. الكمية غير المنفذة ليست شراءً مجانيًا، ولا يجوز استخدامها لتخفيض متوسط ما حصلت عليه.
إذا نُفذت الخمس الأخرى لاحقًا عند 104، تكون قيمتها 520، ويصبح الإجمالي 1030 لعشر وحدات، بمتوسط 103. يمكنك الاحتفاظ بمتوسط مؤقت للجزء الأول، ثم تحديثه عند وصول تعبئات إضافية. اكتب وقت الحساب وحالة الأمر، حتى لا تقارن متوسطًا جزئيًا قديمًا بمتوسط نهائي ثم تعتبر تغيره خطأ.
ولدمج متوسطين جزئيين، تحتاج إلى وزنهما بالكميات أيضًا: خمس عند متوسط 102 وخمس عند 104 تعطي 103، لأن الكميتين متساويتان في هذه الحالة. لو كانت الكمية الأولى وحدة واحدة والثانية تسعًا، لتغير الوزن. قاعدة «اجمع المتوسطين واقسم على اثنين» ليست قاعدة عامة لدمج النتائج.
الرسوم تغير التكلفة الشاملة لا السعر الخام نفسه
نضيف إلى مثال 510 رسمًا افتراضيًا 1.02 من عملة التسعير، مع استلام خمس وحدات كاملة. النقد الخارج الكلي 511.02، وتكلفة الوحدة الشاملة 102.204. متوسط التنفيذ قبل الرسم لا يزال 102. الرقمان صالحان لكنهما يجيبان عن سؤالين مختلفين، ولذلك اكتب اسمهما كاملًا في جدولك.
إذا خُصمت عمولة مقدارها 0.01 وحدة من الأصل المشترى بدل النقد، وبقي الخارج 510، فإن صافي ما تملكه 4.99. تكلفة الوحدة الصافية تساوي 510 ÷ 4.99، أي نحو 102.2044. لا تضف قيمة العمولة مرة ثانية إلى البسط إن كنت قد احتسبت أثرها بتقليل المقام في نموذج التكلفة الصافية هذا؛ وإلا تضاعف حساب الاقتطاع.
أما الرسم المدفوع بأصل ثالث، فاحتفظ بكميته ووحدته وسعر تحويل موثق إذا احتجت إلى التعبير عنه بعملة التسعير. لا تستخدم السعر الحالي تلقائيًا لوصف تكلفة تاريخية دون بيان الافتراض. كذلك افصل رسوم السحب اللاحق عن عمولات تعبئات الأمر، ويمكنك تقدير جزء النقل عبر أداة تكلفة التحويل عندما يكون ضمن المسار الذي تراجعه.
متوسط الأمر ليس متوسط جميع حيازاتك
لنفترض أنك كنت تملك خمس وحدات اشتريتها في وقت سابق بتكلفة خام 450، ثم أضفت خمسًا بتكلفة 510. متوسط تنفيذ الأمر الجديد 102، بينما متوسط الشراء الخام للعشر معًا 960 ÷ 10 = 96، إذا لم توجد حركات أخرى. لا يعني اختلاف 96 و102 أن إحدى العمليتين حُسبت خطأ؛ النطاق مختلف.
وإذا حدثت مبيعات أو تحويلات أو مكافآت أو رسوم بالأصل، فإن حساب تكلفة الحيازة يحتاج إلى تحديد منهج ومصدر للبيانات. لا تحول متوسط الأمر مباشرة إلى معالجة محاسبية أو ضريبية لكل المحفظة. المطلوب هنا وصف التعبئات التي اخترتها؛ أي سؤال أوسع يحتاج إلى سجل أشمل وتعريف واضح لما يدخل فيه.
كذلك فإن قيمة المحفظة الآن هي الكمية الحالية مضروبة في سعر تقييم حالي، وقد لا تساوي تكلفة الشراء. يمكن متابعة تغير السعر عبر قائمة المتابعة، لكن سعر المتابعة لا يعيد كتابة السعر الذي نُفذ به أمر قديم. احتفظ بالتاريخ والكمية والتكلفة في سجل منفصل عن التقييم اللحظي.
اختر السجل الذي يجيب عن سؤالك
لفهم سعر التنفيذ، تحتاج إلى بيانات التعبئات: الزوج والاتجاه والسعر والكمية ومعرّف الأمر. ولفهم التغير الفعلي في الرصيد وعملة الرسوم، قد تحتاج إلى سجل الحساب أيضًا. توضح Kraken الفرق بين سجل التداول ودفتر الحساب، ومن ذلك أن تقدير العمولة في عرض تداول لا يساوي بالضرورة الخصم الفعلي بعملته.
وفي أدوات API، اقرأ وحدة حقل الحجم قبل استخدامه. يعرض توثيق قائمة التعبئات في Coinbase حقولًا للسعر والحجم ومعرّفات الطلب والتداول ومؤشرًا يتعلق بوحدة الحجم. لا تفترض أن أي حقل اسمه «size» يعني وحدات الأصل في كل منتج؛ إذا كانت القيمة بعملة التسعير، فطريقة بناء جدول الكميات تحتاج إلى تحويل مناسب.
أسباب شائعة لاختلاف المتوسط عن التطبيق
ابدأ بنطاق الصفوف: هل اخترت الأمر نفسه أم جميع مشتريات اليوم؟ ثم تحقق من الزوج؛ شراء أصل مقابل عملتين مختلفتين لا يسمح بجمع القيم مباشرة قبل توحيد عملة القياس. بعد ذلك افحص الاتجاه، لأن خلط مشتريات ومبيعات في متوسط واحد قد ينتج رقمًا لا يصف أيًا منهما بصورة مفيدة.
راجع اكتمال البيانات أيضًا. قد يعرض التصدير فترة محدودة، أو تعيد واجهة API صفحة أولى من النتائج فقط. وجود سجل دون رسالة خطأ لا يضمن أنه يشمل كل التعبئات التي تريدها. استخدم إعدادات الفترة والفلاتر وآلية الصفحات الموثقة، ثم طابق مجموع الكمية مع الإجمالي المعروض للأمر قبل الاعتماد على المتوسط.
وأخيرًا افحص التقريب. إذا قربت كل سعر وكل قيمة مبكرًا، قد يختلف مجموعك قليلًا عن مجموع الخدمة الذي يستخدم دقة أكبر. احتفظ بالدقة الأصلية أثناء الحساب وقرّب الناتج النهائي للعرض. إذا كان الفرق كبيرًا، فلا تنسبه إلى التقريب تلقائيًا؛ اختبر أولًا الصفوف والوحدات والرسوم والتكرار.
ورقة عمل من ست خطوات
مثال التقريب: تعبئتان لكمية وحدة لكل منهما، بقيمتين 10.004 و10.004، تعطيان قيمة إجمالية 20.008 ومتوسطًا 10.004. إذا قربت كل قيمة إلى منزلتين أولًا فقد تسجل 10.00 و10.00، فيصبح مجموعك 20.00. الفرق صغير هنا، لكنه يوضح لماذا تحفظ القيم الأصلية ثم تعرض نتيجة مقربة. ولا تغير الأرقام الأصلية في ملف المراجعة كي تجبره على مطابقة شاشة تختصر المنازل.
- حدد معرّف الأمر والزوج والاتجاه والفترة التي تدخل في الحساب.
- اجمع التعبئات الفعلية فقط، مع استبعاد الصفوف المكررة والتحديثات التراكمية.
- دوّن الكمية والسعر والقيمة لكل تعبئة بوحداتها الصحيحة.
- اقسم مجموع القيم على مجموع الكميات لتحصل على متوسط التنفيذ الخام.
- احسب أثر الرسوم في جدول مستقل، مع التمييز بين النقد الخارج والكمية الصافية.
- طابق الكمية والقيمة مع السجل النهائي، ثم قرّب الناتج للعرض.
يمكن اختبار فهمك بتغيير تقسيم التعبئات دون تغيير إجماليها: قسم الثلاث وحدات عند 100 إلى ثلاث تعبئات متساوية، وأعد الحساب. يجب أن يبقى متوسط المثال 102. إذا تغير لمجرد زيادة عدد الصفوف، فمعادلتك تعطي عدد السطور وزنًا لا ينبغي أن يأخذه.
هل المتوسط يثبت جودة قرار الشراء؟
المتوسط يصف حسابًا، ولا يحكم وحده على توقيت القرار أو المخاطر أو ملاءمة الأصل لك. وقد يكون تنفيذك مطابقًا تمامًا للمعاينة ثم يتغير السعر بعده. استخدم الرقم لمطابقة السجل وفهم التكلفة، وحدد مرجعًا ووقتًا واضحين إذا أردت تقييم فرق التنفيذ. الدقة تبدأ بتسمية ما تقيسه، لا باختيار رقم يبدو أفضل في شاشة الأرباح.
