مراجعة المحتوى: 26 أكتوبر 2026.
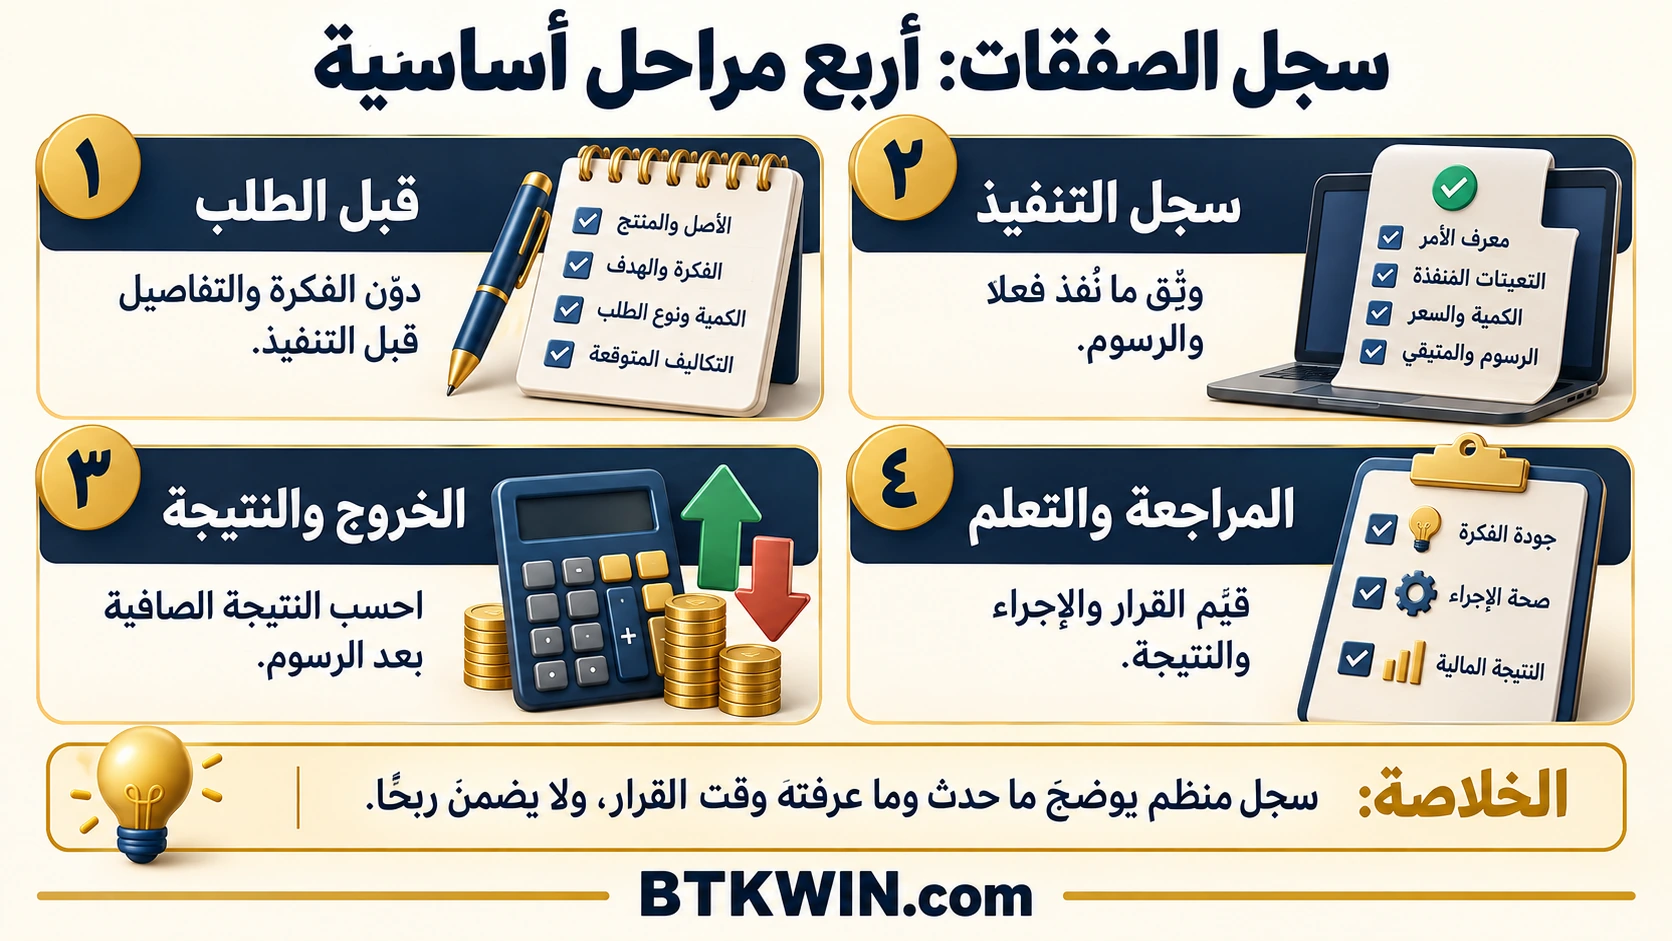
سجل الصفقات يساعدك على مقارنة ما قررته قبل التنفيذ بما حدث بعده، بدل كتابة تفسير مقنع بعد معرفة الربح أو الخسارة. لا يحتاج السجل إلى عشرات المؤشرات؛ يحتاج إلى بيانات واضحة عن الفكرة والطلب والتعبئات والتكاليف والمراجعة. سنبني بطاقة من أربع مراحل، مع مثال حسابي كامل وقواعد تحفظ الفرق بين جودة الإجراء والنتيجة المالية.
ما الذي يضيفه سجل الصفقات إلى إيصال المنصة؟
الإيصال يثبت تفاصيل التنفيذ التي يسجلها المنتج، لكنه لا يعرف لماذا اخترت الكمية أو ما الذي كنت تتوقعه أو لماذا عدلت طلبك. السجل الشخصي يضيف هذه المعلومات مع توقيتها، ويربطها بمعرّفات قابلة للمراجعة. إذا لم تكن قد كتبت سببًا قبل العملية، فدوّن هذه الحقيقة بدل ابتكار سبب لاحق وتقديمه كخطة أصلية.
توضح CME أهمية الاحتفاظ بسجل للتداول لتوثيق العمليات والملاحظات ومراجعتها. النموذج التالي اقتراح عملي لهذا الموقع، ويمكن استخدامه في تدريب افتراضي أو لمراجعة عمليات سابقة، مع تمييز النوعين. وجود سجل منظم لا يضمن ربحًا، لكنه يجعل أخطاء الوحدة والكمية والتكلفة أكثر قابلية للاكتشاف.
المرحلة الأولى: بطاقة قبل إرسال الطلب
ابدأ بتاريخ ووقت ومنطقة زمنية، واسم الأصل والزوج والمنتج والحساب المقصود. اكتب هل العملية افتراضية أم فعلية، ومصدر السعر الذي استندت إليه. عبارة «اشتريت بيتكوين» لا تكفي إذا كانت البيانات تختلط بين زوجين أو بين أصل فوري وعقد مرتبط به. الوحدة والمنتج يحددان كيف ستفسر الأرقام لاحقًا.
ثم اكتب الفكرة بصورة يمكن مراجعتها: ما المعلومات المتاحة، وما الفرضية، وما الذي يجعلك تعيد النظر؟ لا تستخدم عبارة عامة مثل «سيرتفع لأنه جيد» بوصفها معيار اختبار. يمكنك بدلًا منها تحديد أن المهمة تعليمية لقياس تكلفة نوع أمر أو فهم تنفيذ جزئي؛ ليس ضروريًا أن تتضمن كل بطاقة توقعًا سعريًا.
أضف الكمية أو الميزانية ونوع الطلب وسعر الحد أو التفعيل إن وجد وتعليمات الصلاحية. ميّز المبلغ المخطط عن إجمالي التكلفة المتوقعة بعد الرسوم. ولا تحول سعر وقف إلى ضمان خسارة قصوى؛ إنه حقل تشغيلي له سلوك يجب فهمه. الهدف أن يصبح قصدك مكتوبًا قبل ظهور نتيجة يمكن أن تغير روايتك.
| مجموعة البيانات | ما تسجله | لماذا تحتاجه؟ |
|---|---|---|
| الهوية | الزوج والمنتج والحساب والتوقيت | يمنع خلط عمليتين مختلفتين |
| الفكرة | المعلومات والفرضية وما ينفيها | يحفظ ما كنت تعرفه قبل النتيجة |
| الطلب | الاتجاه والكمية والنوع والأسعار | يحدد التعليمات المقصودة |
| التكاليف | تقدير الرسوم ووحداتها | يتيح مقارنة التقدير بالفعل |
| التغيرات | وقت التعديل وسببه | يميز الخطة الأصلية عن التعديل |
المرحلة الثانية: سجل التنفيذ كما وقع
بعد الإرسال، احفظ معرّف الأمر وحالته وتعبئاته، لا السعر المنسوخ من الرسم وحده. اكتب الكمية المنفذة وقيمة كل تعبئة والرسوم وعملتها، وما بقي مفتوحًا. إذا فقدت الاستجابة، فسجّل الواقعة ثم استخرج الحالة من المصدر قبل إعادة الطلب؛ لا تحول انقطاع الرد إلى افتراض أن التنفيذ صفر.
في مثال افتراضي، نُفذ شراء وحدتين عند 100 لكل منهما، بقيمة خام 200، ورسم دخول 0.20 من عملة التسعير. الخارج الكلي 200.20، والكمية المستلمة وحدتان بافتراض عدم وجود خصم آخر. اكتب هذه الفرضيات بجانب الحساب؛ إذا كان الرسم من الأصل نفسه، فطريقة حساب الصافي ستختلف.
وإذا نُفذت الكمية عبر صفين مختلفين، احسب المتوسط المرجح بالقيم والكميات. احتفظ بتفاصيلها حتى لو عرضت رقمًا مختصرًا في بطاقة المراجعة. كما يجب عدم جمع تحديثات تراكمية كأنها تعبئات جديدة؛ معرّف التعبئة ونوع الحقل يساعدان على منع تكرار ما نُفذ في إجمالي الكمية.
المرحلة الثالثة: الخروج وحساب النتيجة الصافية
نواصل المثال: بيعت الوحدتان عند 105، بقيمة خام 210، ورسم خروج 0.21 من عملة التسعير. الداخل الصافي 209.79، والخارج عند الشراء 200.20. الربح الصافي 209.79 ناقص 200.20 = 9.59، بافتراض عدم وجود تكاليف أخرى أو تغير في الكمية بين المرحلتين.
يمكن التحقق بطريقة أخرى: فرق السعر خمسة للوحدة، مضروبًا في وحدتين يعطي عشرة، ثم نطرح 0.20 و0.21، فيبقى 9.59. أما نسبة العائد على الخارج الفعلي فتساوي 9.59 ÷ 200.20 × 100، أي نحو 4.7902%. لا تستخدم التكلفة الخام 200 في المقام ثم تسمي الناتج نسبة إلى كل ما دفعته.
| حركة المثال | القيمة الخام | الرسم النقدي | صافي التدفق |
|---|---|---|---|
| شراء وحدتين | 200 | 0.20 | خارج 200.20 |
| بيع الوحدتين | 210 | 0.21 | داخل 209.79 |
| النتيجة | فرق خام 10 | رسوم 0.41 | ربح صافٍ 9.59 |
وإذا دفعت رسمًا بأصل ثالث، احتفظ بوحدته وسعر تحويله ووقته عند حساب مكافئ نقدي. لا تجمع عدد الرموز مع مبلغ نقدي دون تحويل. وإذا كانت مهمتك تشمل سحبًا لاحقًا، افصله باستخدام أداة تكلفة التحويل؛ لا تخفِ رسوم النقل داخل فرق سعر التداول، ولا تخصمها مرتين إذا كان التقرير يشملها بالفعل.
ماذا لو كان الخروج جزئيًا؟
افترض بيع وحدة واحدة فقط من الوحدتين عند 105. الحصيلة تخص الجزء المبيع، ولا تعني إغلاق العملية كلها. سجّل الكمية المتبقية بصورة مستقلة، وحدد كيف تخصص تكلفة الدخول إذا احتجت إلى حساب نتيجة الجزء المغلق. لا تجمع حصيلة جزء مع تكلفة كامل الأصل ثم تفسر الفارق كخسارة نهائية.
وفي المثال البسيط الذي كانت فيه الوحدتان متساويتين في تكلفة الدخول، تكون تكلفة كل وحدة الشاملة 100.10. إذا كانت عمولة بيع الوحدة 0.105، فالداخل 104.895، والربح للجزء المبيع 4.795 وفق هذا التخصيص التعليمي. تبقى الوحدة الأخرى حيازة تحتاج إلى تقييم منفصل، ولا يتحول تغير قيمتها إلى حصيلة بيع لم يحدث.
المرحلة الرابعة: راجع القرار والإجراء والنتيجة
اسأل أولًا عن الإجراء: هل أدخلت الزوج والكمية والنوع الذي قصدته؟ هل راجعت الرسوم؟ هل التزمت بما كتبته، أو وثقت سبب تغييره قبل التنفيذ؟ ثم افحص الفكرة نفسها وحدود بياناتها. وأخيرًا اقرأ النتيجة المالية. هذا الترتيب يمنع أن يمحو الربح خطأ إدخال واضحًا، أو أن تجعل خسارة واحدة كل الخطوات السابقة خاطئة تلقائيًا.
يمكن استخدام وصفين مستقلين مثل «الإجراء طابق الخطة» و«النتيجة خسارة»، أو «حدث خطأ كمية» و«النتيجة ربح». لا يحتاج السجل إلى درجة نفسية مبهمة، بل إلى ملاحظة محددة يمكن تعديلها: إعادة قراءة وحدة الحقل، أو مراجعة المتبقي بعد الإلغاء، أو فصل رسم مدرج أصلًا في المعاينة.
ولا تثبت العملية الواحدة إن كانت النتيجة مهارة أو مصادفة. استخدم مجموعة عمليات مع تعريف ثابت، واذكر عددها وفترتها والظروف التي شملتها. إذا غيّرت القاعدة بعد كل خسارة، فأنت لا تراجع مجموعة موحدة. احتفظ بإصدارات القواعد وتواريخها حتى تعرف أي نتيجة تنتمي إلى أي طريقة فعلًا.
مراجعة مجموعة دون انتقاء أفضل الأمثلة
اجمع النتائج الصافية لا الخام فقط، واكتب متوسط الربح ومتوسط الخسارة وعدد كل منهما. قد تربح في معظم العمليات وتخسر إجمالًا إذا كانت الخسائر القليلة كبيرة. لا تحذف خطأ إدخال من حساب المجموع لأنه لا يمثل «الطريقة المثالية»؛ يمكنك تصنيفه، لكن أثره على الرصيد الفعلي يظل جزءًا من التجربة.
واحتفظ بالعمليات التي لم تنفذ في سجل قرار منفصل إن كانت مهمة للدراسة، دون إدخالها كصفقات رابحة بسعر كان ممكنًا نظريًا. أمر ينتظر ولم يحصل على تعبئة ليس أصلًا تملكه. كذلك لا تستخدم حركة لاحقة لتقدير ربح عملية تركتها، ثم تجمعه مع أرباح حقيقية وكأن مستوى اليقين واحد.
حفظ الدليل دون كشف بيانات حساسة
يكفي عادة معرّف الأمر والتعبئات والتوقيت ومبالغ الرسوم، مع لقطة منقحة عند الحاجة. لا تضع كلمات مرور أو مفاتيح API أو عبارات استرداد في ملف السجل. وإذا شاركت نموذجًا تعليميًا، احذف بيانات الحساب والروابط الخاصة وأي معلومات لا تلزم لفهم المثال. احتفظ بالإيصالات الأصلية بصورة منفصلة عن نسخة المشاركة.
وتوضح Kraken الفرق بين سجلات التداول والأرصدة فائدة الرجوع إلى المصدر المناسب للسؤال. السجل الشخصي لا يستبدل المصدر الرسمي؛ يربطه بملاحظتك. إذا صححت رقمًا بعد المطابقة، اترك سبب التصحيح وتاريخه بدل تغيير البطاقة دون أثر يبين ما استجد.
نموذج مراجعة مختصر لكل عملية
- قبل الطلب: ما المهمة والمعلومة المتاحة والكمية والتكلفة المتوقعة؟
- عند التنفيذ: ما الذي نُفذ فعلًا، وبأي متوسط ورسوم، وما الذي بقي؟
- عند الخروج: ما الصافي المسترد، وهل أغلقت الكمية كاملة أم جزءًا؟
- بعد المراجعة: ما خطأ الإجراء المحدد، وما السؤال الذي لم تحسمه البيانات بعد؟
يمكن استخدام قائمة المتابعة لتنظيم المراقبة، مع إبقاء سجل العمليات مستقلًا عنها. وإذا كان الحدث تحويلًا لا صفقة، فـأداة تشخيص التحويلات تساعدك على تحديد بيانات الإرسال والإيداع المناسبة. سجل جيد يوضح ما حدث بالفعل وما عرفته وقت القرار، ويترك ما لا تثبته البيانات مفتوحًا للمراجعة بدل ملئه بقصة لاحقة.
